Este guia explica como implementar a Cobrança Automatica Whatsapp com segurança, reduzindo falhas e padronizando comunicações. A abordagem é objetiva: conceitos, fluxos operacionais, cuidados com consentimento e boas práticas de atendimento. Em seguida, organizamos requisitos, condições e passos em tabelas e checklists, além de FAQs para orientar decisões no dia a dia.
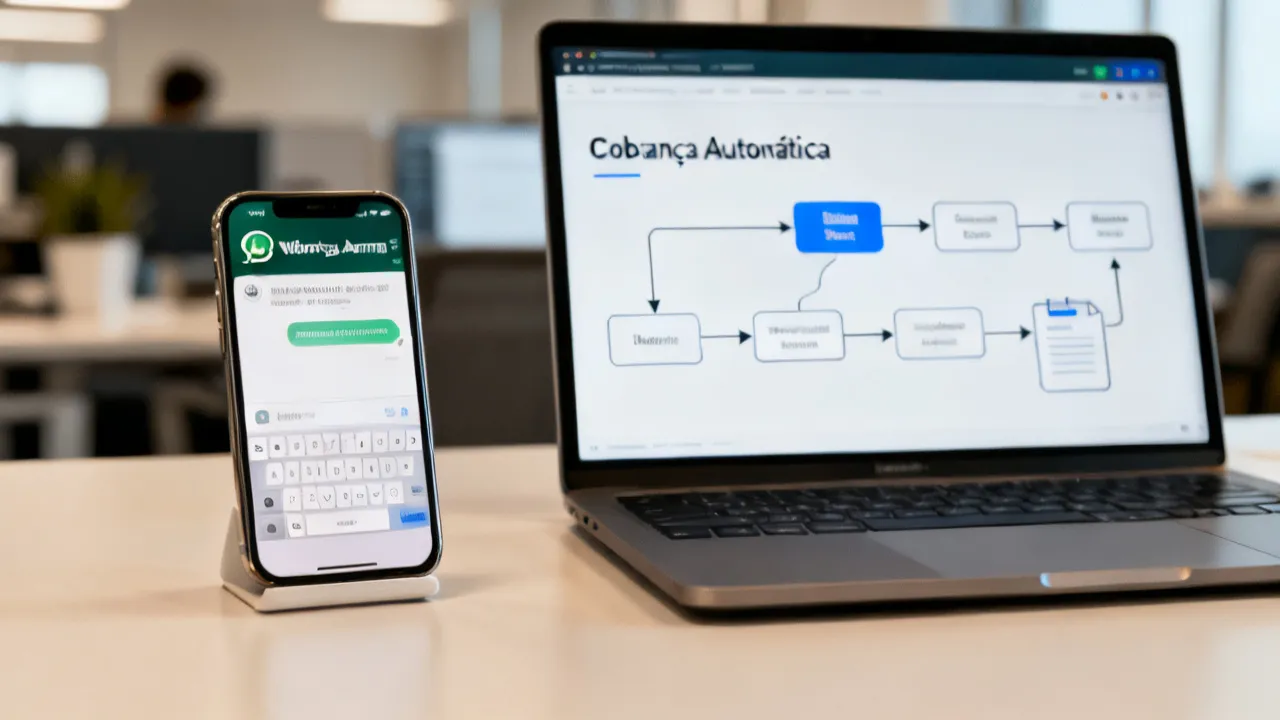
A Cobrança Automatica Whatsapp deixou de ser apenas uma “novidade de mensageria” e virou, para muitas empresas, uma camada estratégica dentro do processo financeiro e do relacionamento com o cliente. O motivo é simples: na prática, o problema da cobrança raramente é “a falta de vontade” da equipe; quase sempre é uma combinação de fatores como esquecimento, atrasos de atualização entre sistemas, baixa padronização do texto, tempo de resposta lento para segunda via e, em alguns casos, um fluxo que depende demais de tarefas repetitivas e operações manuais. Quando a empresa automatiza de forma bem estruturada, ela passa a operar com rotina previsível, com gatilhos baseados em eventos reais e com mensagens que seguem um roteiro consistente.
Na prática, a “cobrança automática” via WhatsApp normalmente combina mensagens programadas com regras de disparo por status (por exemplo, vencimento próximo, pagamento confirmado, atraso, atualização cadastral ou solicitação de segunda via). Esse conjunto muda a rotina porque a cobrança deixa de ser uma sequência improvisada de tentativas e passa a ser um “processo” com etapas e critérios claros: quando começa, quantas vezes ocorre, o que acontece se o cliente responder, quando é a hora de escalar para um atendimento humano e como registrar tudo para auditoria.
Além disso, quando bem desenhada, a automação reduz fricção para o cliente. Muitas pessoas não rejeitam cobrança; o que elas rejeitam é a sensação de desorganização: mensagens genéricas (“temos uma pendência”), falta de instruções do que fazer, dificuldade para obter segunda via e ausência de confirmação clara de que o pagamento foi registrado. A Cobrança Automatica Whatsapp, ao padronizar dados e linguagem, tende a diminuir esses atritos e a melhorar a percepção de profissionalismo.
Mas é importante reforçar um ponto: automatizar não é “apenas enviar mensagens”. A eficiência aparece quando a automação é construída com regras de negócio (quando cobrar, quando parar, como registrar respostas), dados confiáveis (cadastro e status financeiro) e governança (conformidade, segurança e trilhas de auditoria). Em outras palavras, tecnologia ajuda, mas o que faz o modelo funcionar é o desenho do processo.
No contexto de operações comerciais, a cobrança automática via mensageria é um conjunto de ações automatizadas para enviar avisos de pagamento, lembretes e comunicações transacionais de acordo com eventos do sistema: faturas em aberto, vencimento próximo, inadimplência e confirmações. Em geral, o objetivo é manter o cliente informado no momento certo e com linguagem coerente com a política da empresa.
Esse processo pode ser aplicado tanto em cobrança recorrente (planos, assinaturas, serviços mensais) quanto em cenários de cobrança por evento (faturas geradas em ciclos, contratos com datas específicas, cobrança de parcelas em cronograma). Em todos os casos, a lógica central é a mesma: usar o WhatsApp como canal de comunicação orientado a eventos, evitando depender do “trabalho humano de lembrar” ou “copiar e colar” informações que mudam todo mês.
Na prática, a cobrança automática via WhatsApp costuma ter alguns pilares:
Ao manter esses pilares, a empresa consegue construir previsibilidade e reduzir o volume de trabalho manual, ao mesmo tempo em que melhora o controle sobre como e quando os clientes são abordados.
Importante: automatizar é também uma forma de reduzir riscos. Quando a cobrança depende de ações manuais, erros acontecem (enviar mensagem para quem já pagou, atrasar lembrete, duplicar tentativas ou usar informação desatualizada). Com a automação bem governada, o sistema “segue as regras” e reduz as chances de inconsistência.
Segundo práticas consolidadas em operações de atendimento, relacionamento e crédito, o ganho costuma ser mais visível em cenários com volume e recorrência. Em geral, a automação tende a gerar mais retorno quando a cobrança tem cadência repetitiva e quando o sistema financeiro tem dados estruturados que permitem rastrear eventos.
Entre os cenários mais comuns:
Além desses cenários, existe um ganho secundário frequentemente subestimado: a automação melhora a consistência do tom e das orientações. Antes, cada atendente pode usar um estilo diferente. Com a automação, o texto pode ser padronizado e revisado em conjunto com áreas como jurídico/comercial/financeiro. Isso reduz variações que geram atrito e reduz o número de mensagens “incompletas” que forçam o cliente a perguntar novamente.
Em termos de resultado operacional, a automatização costuma contribuir para reduzir:
Para medir o impacto com seriedade, recomenda-se acompanhar métricas específicas e comparações bem planejadas. Por exemplo: taxa de recuperação por coorte (clientes que vencem em um período), redução de atraso médio, redução de inadimplência (quando aplicável), taxa de resposta e tempo para resolução de casos simples. A comparação antes/depois deve considerar sazonalidade e mudanças de preço, política comercial ou prazos de vencimento.
De maneira profissional, um sistema de Cobrança Automatica Whatsapp costuma exigir três camadas, que juntas formam um fluxo robusto e auditável.
Em termos práticos, o motor precisa saber ler eventos vindos do ERP/financeiro e traduzir isso em “etapas do fluxo”. Ele é o cérebro do processo.
Também é nesta camada que se garante que o texto esteja alinhado ao tom da empresa e ao objetivo (informar, orientar ou solicitar ação).
Essa camada é crucial para evitar erros como “cobrar quem pagou”. Ela verifica se o cliente está elegível para receber naquele momento e se o título está realmente em aberto.
Quando essas camadas funcionam juntas, a empresa consegue um ciclo com início, meio e fim controlados. O resultado é uma cobrança que parece “organizada” para o cliente e “previsível” para a operação interna.
Ao desenhar esse tipo de cobrança, especialistas tendem a priorizar clareza, previsibilidade e controle. Isso significa que cada mensagem deve ter uma função no fluxo e deve evitar ambiguidades.
Alguns pontos práticos que aparecem em projetos bem-sucedidos:
Essas escolhas melhoram a experiência do cliente. E experiência do cliente aqui não é “marketing”; é operação: menos dúvidas e menos idas e vindas ao atendimento diminuem custo e aceleram recuperação.
Uma operação de mensageria precisa respeitar normas aplicáveis, políticas do canal e regras internas de contato com o cliente. Em termos objetivos, isso significa:
Para referências legais e orientações gerais, no Brasil é essencial considerar a Lei Geral de Proteção de Dados (LGPD) (Lei nº 13.709/2018) e normas correlatas. Em operações com terceiros (provedores de mensageria, integradores e plataformas), recomenda-se revisar contratos e políticas do provedor, garantindo que existe governança sobre tratamento de dados, retenção e segurança.
Do ponto de vista prático, conformidade também reduz risco operacional. Quando o fluxo está desenhado para respeitar regras de elegibilidade (por exemplo, parar quando o cliente contesta ou ajustar comunicação por preferência), você reduz chance de conflitos, reclamações e retrabalho jurídico.
Outra questão relevante é o cuidado com horários de envio e com o contexto do canal. A operação deve respeitar limites que evitem contato fora de período adequado, além de oferecer um caminho claro para resolução de dúvidas. Mesmo quando a tecnologia permite automação em qualquer hora, a política interna deve definir limites para reduzir desgaste.
Ao buscar soluções de Cobrança Automatica Whatsapp, é comum encontrar ofertas com preços variados. Frequentemente, a proposta se estrutura por:
Como não foram fornecidos valores específicos (preço), fornecedores e localização detalhada, a recomendação técnica é: peça uma proposta formal com escopo de implantação, modelo de cobrança e lista de integrações. Em seguida, compare “custo total” (implantação + operação + suporte) e não apenas o valor mensal.
Esse cuidado evita surpresas como:
Além disso, se a empresa opera em contextos regionais no Brasil, vale considerar diferenças práticas de rotina: horários de atendimento, preferências do público local e forma como as pessoas lidam com boletos e pagamentos. Em muitas localidades, o cliente tende a resolver mais rápido quando o texto é claro e a instrução leva a uma ação direta (por exemplo, “pague por este link” ou “use a segunda via neste passo”).
Na comparação de fornecedores, pergunte também como funciona a deduplicação, como são os logs, quais mecanismos de segurança existem e se a operação permite gestão de preferências. Essas respostas geralmente revelam maturidade técnica e governança.
Um desenho típico de Cobrança Automatica Whatsapp envolve etapas encadeadas, com mensagens em momentos estratégicos antes e depois do vencimento. A seguir, um exemplo conceitual em alto nível:
Esse fluxo, para funcionar de verdade, precisa ser ajustado às regras internas e ao comportamento do público. Por exemplo: algumas empresas preferem adicionar mensagem de “segunda via” antes mesmo do vencimento, enquanto outras preferem só após constatar atraso. O que não pode faltar é a regra “parar quando pagar”.
Outra nuance é o comportamento em casos atípicos: cliente que já pagou, cliente que quer renegociar, cliente que contestou. O fluxo deve permitir transições: por exemplo, se o cliente solicita renegociação, o sistema deve suspender tentativas automáticas e abrir tarefa para atendimento, com contexto do título e do histórico de mensagens.
A seguir, apresenta-se um roteiro em formato de etapas, incluindo condições e requisitos. A ideia é permitir implementação de modo controlado, reduzindo risco operacional e evitando que a automação entre “em produção” sem bases mínimas.
| Etapa | O que fazer | Critérios de sucesso |
|---|---|---|
| 1. Diagnóstico do processo | Mapear como as cobranças acontecem hoje (manual, planilhas, ERP, CRM), quais são os tipos de atraso e como o atendimento responde. | Fluxo atual documentado e pontos de falha identificados. |
| 2. Definição de regras | Estabelecer quando enviar mensagens, quantas tentativas, em quais situações parar e como tratar casos de renegociação/segunda via. | Regras aprovadas internamente e testáveis. |
| 3. Preparação de dados | Validar cadastros, formatos de vencimento, identificadores de títulos e atualização do status (pago/aberto/cancelado). | Dados com baixa taxa de erro e consistência entre sistemas. |
| 4. Integrações | Conectar sistema financeiro (ou ERP) ao mecanismo de disparo das mensagens e, quando aplicável, ao recurso de pagamento (boleto/link). | Sincronização confiável e rastreio de eventos. |
| 5. Escrita e padronização das mensagens | Redigir mensagens curtas, com instrução clara e linguagem adequada ao público. Definir variações por etapa (D-2, D0, D+3, etc.). | Textos consistentes e aprovados por áreas jurídica/comercial (quando necessário). |
| 6. Testes controlados | Realizar testes com amostras reais (sem expor dados indevidos), simular atrasos e validar “parar quando pagar”. Incluir casos de exceção. | Sem duplicidades e com encerramento correto do ciclo. |
| 7. Operação assistida | Rodar em modo supervisionado por um período, ajustando regras conforme comportamento dos clientes. Criar “plano de correção” para falhas. | Indicadores estabilizados e incidentes reduzidos. |
| 8. Governança e melhoria contínua | Revisar textos, gatilhos e resultados por categoria de cliente e tipo de cobrança. Definir cadência de melhoria (por exemplo, mensal). | Melhoria gradual com base em métricas definidas. |
Para deixar esse passo a passo ainda mais útil, vale observar que a implementação em cobrança tem duas dimensões: processo e conhecimento do cliente. A dimensão do processo define regras e automação; a dimensão do conhecimento do cliente define como a mensagem deve ser recebida. Por exemplo: se o público costuma pagar no último dia, o D-2 pode ser mais persuasivo; se o público costuma solicitar segunda via frequentemente, talvez seja necessário antecipar a instrução.
Também é recomendável planejar um “ambiente de testes” que simule o ciclo real de eventos: vencimento, atraso, pagamento confirmado, atualização cadastral. Assim, você evita que a automação falhe por falta de cobertura de situações reais.
Como cada fornecedor tem variações, o ponto é entender “quais condições” normalmente aparecem em propostas. A tabela abaixo é um comparativo genérico (sem citar empresas ou links), útil para orientar a análise.
| Critério | O que costuma ser exigido | Por que importa |
|---|---|---|
| Conexão com sistemas | Integração com ERP/financeiro/CRM por API, webhooks ou conectores. | Garante que “pago/aberto” esteja correto para parar a cobrança. |
| Regras de disparo | Engine de fluxo ou configuração de gatilhos por dias e status. | Evita mensagens em momentos inadequados. |
| Logs e auditoria | Registro de tentativas, entrega e interações. | Ajuda em conformidade e troubleshooting. |
| Gestão de preferências | Controles para respeitar solicitações do cliente e evitar assédio. | Reduz risco reputacional e operacional. |
| Suporte e SLA | Prazo de resposta para incidentes e manutenção do serviço. | Minimiza impacto em períodos de pico. |
| Segurança | Boas práticas de autenticação, permissões e criptografia em trânsito. | Protege dados e credenciais do fluxo. |
Além desses itens, há perguntas que ajudam a identificar maturidade técnica e risco: existe mecanismo nativo de deduplicação? Como o sistema lida com reprocessamento de eventos atrasados? O fluxo permite pausar automação em exceções? Quais campos de auditoria ficam disponíveis? Existe exportação de logs para auditoria interna?
Essas respostas determinam o quanto a empresa terá controle e capacidade de correção quando algo não sair conforme esperado.
Observação: como não foram fornecidos dados de preço, fornecedor e localização específica, este guia está focado no modelo de decisão e no desenho do processo — justamente a parte mais transferível entre soluções.
Na prática, a empresa deve sempre considerar que a conformidade não é “uma caixa para marcar”; é um conjunto de controles contínuos: manter base legal e transparência no tratamento, limitar uso ao necessário, proteger dados e oferecer mecanismos adequados de preferência. A automação, se feita sem governança, pode amplificar riscos; mas, quando bem feita, pode reduzir riscos operacionais.
Em cobrança, a mensagem não é apenas um texto: é uma ponte entre o estado financeiro e a ação do cliente. Uma mensagem de Cobrança Automatica Whatsapp tende a performar melhor quando:
Além do conteúdo, existe a variável “formato”. Boas práticas incluem mensagens com:
Também é importante considerar que clientes podem ter perfis diferentes. Um cliente B2B pode preferir linguagem formal e orientações diretas, enquanto um cliente de consumo pode responder melhor a mensagens simples e sem termos técnicos. Se a empresa tem segmentação, vale adaptar o texto por segmento.
Em cidades brasileiras e contextos locais, é comum que mensagens mais diretas sejam percebidas como mais “fáceis de resolver” — desde que não sejam secas demais. O tom adequado pode variar conforme marca, histórico de relacionamento e tipo de cobrança. Por isso, o texto deve ser testado em ambiente controlado, observando taxas de resposta e volume de solicitações manuais.
Como não há textos específicos fornecidos aqui, segue um modelo conceitual de variação por etapa, que você pode usar como referência para redação interna:
Esses exemplos são apenas conceituais e devem ser revisados com jurídico e áreas internas, respeitando política comercial, exigências de conformidade e o tom de marca da empresa. Mesmo a frase “se já realizou o pagamento” precisa ser tratada com cuidado para evitar gatilhos de contestação agressiva; o objetivo é acolher a situação e orientar o próximo passo.
É um processo automatizado que envia mensagens no WhatsApp para avisar vencimentos, lembrar pagamentos e orientar ações, com base em eventos do sistema financeiro/operacional.
Em geral, não. O ideal é usar automação para etapas previsíveis (avisos e lembretes) e manter atendimento humano para exceções: renegociação, dúvidas, disputas, ajustes cadastrais e casos sensíveis.
Uma operação madura tende a desenhar “fronteiras”: tudo que for simples e padronizável fica com a automação; tudo que exigir entendimento do contexto (por exemplo, “paguei e está marcado como em atraso”) é tratado com humano e com registro de histórico.
Normalmente são necessários: identificador do cliente, status do título (pago/aberto/cancelado), datas de vencimento, canal de contato válido e dados mínimos para instrução de pagamento/segunda via.
Em projetos bem feitos, a empresa garante que o status do título esteja atualizado e que existam campos para identificar singularmente a cobrança (para evitar confusão entre parcelas e evitar duplicidade).
Com regras de controle de eventos, deduplicação e logs de auditoria. Também é essencial validar a condição “parar quando pagar” e garantir consistência entre sistemas.
Além disso, é útil definir uma chave de idempotência (por exemplo, “ID do título + etapa do fluxo + data de disparo”) para impedir reenvio acidental caso o mesmo evento seja processado duas vezes.
Não há uma regra universal única, mas a governança costuma definir limites por contexto (por tipo de cobrança e por perfil). O importante é respeitar preferências, evitar excesso e escalonar para atendimento humano quando necessário.
Uma boa prática é definir limites e escalonar por “tempo” e “tentativa” — não apenas por quantidade. Isso ajuda a adaptar o fluxo a diferentes realidades de pagamento.
Via de regra, o tratamento e o contato devem seguir requisitos legais e políticas do canal. Para o Brasil, a LGPD orienta sobre fundamentos legais e transparência no tratamento de dados pessoais. Na prática, você deve operar com base em contato legitimamente estabelecido e/ou autorização conforme aplicável ao seu caso.
Como existem variações por natureza do contrato/relacionamento e tipo de mensagem (transacional vs promocional), o ideal é que a empresa valide internamente o fundamento jurídico e registre critérios de elegibilidade.
Você deve acompanhar indicadores próprios, como: taxa de sucesso na entrega, taxa de resposta (quando aplicável), redução de atraso, tempo de resolução e evolução de inadimplência por coorte. A comparação antes/depois deve ser planejada para ser informativa.
Além dessas métricas, vale olhar a “qualidade das respostas”: quantidade de clientes que pedem segunda via, quantidade de contestação de pagamento e percentual de casos que exigem atendimento humano. Se a automação estiver bem desenhada, a tendência é reduzir contatos desnecessários.
Sim. Mensagens claras e consistentes tendem a reduzir dúvidas e retrabalho. A padronização do tom também diminui variações que podem gerar atrito e aumentar contatos manuais.
Em projetos com maturidade, a empresa pode testar pequenas variações de texto (A/B test, por exemplo) e comparar desempenho por coorte, mantendo coerência legal e de marca.
O fluxo deve ter uma lógica para encaminhar a solicitação ao atendimento adequado ou atualizar o status no sistema para evitar cobranças indevidas durante o processo.
Em termos operacionais, o ideal é “pausar” automaticamente tentativas automáticas quando o caso entra em renegociação. Depois, retomar conforme decisão do processo (por exemplo, quando houver novo vencimento registrado).
Regras mal definidas (por exemplo, disparar após pagamento), dados inconsistentes (status desatualizado), falta de controle de duplicidade, ausência de logs e mensagens pouco específicas que obrigam o cliente a explicar o problema.
Outro erro comum é subestimar o tratamento de exceções. Se o fluxo não prevê respostas como “já paguei”, “segunda via” e “preciso renegociar”, o sistema continua enviando mensagens que podem gerar irritação e elevar demanda humana.
Ao adotar Cobrança Automatica Whatsapp, empresas ganham com previsibilidade, redução de falhas e padronização do atendimento. Ainda assim, o sucesso depende de governança: regras de disparo, qualidade de dados, controle de duplicidade, integração com sistemas financeiros e conformidade. Se você tratar a implementação como um projeto de processo — e não só como um recurso tecnológico — a cobrança tende a ficar mais eficiente, menos “friccional” para o cliente e mais controlável para a operação.
Em última análise, a cobrança automática bem feita não é apenas uma forma de “cobrar mais rápido”. É uma forma de oferecer clareza, reduzir ruído e construir uma rotina financeira mais inteligente, em que o cliente recebe a mensagem certa no momento certo, com o caminho mais simples para resolver.



This guide explains what the reference number 18241735 signals in procurement and compliance workflows. It then provides objective background on how similar identifiers function, how suppliers evaluate documentation, and what teams should verify before ordering. The article also outlines practical conditions, a comparison view, and FAQs to support responsible decision-making.
This guide explains how to evaluate 18241735 using objective supplier and pricing intelligence. It outlines how to interpret identifiers, compare supplier documentation, and reduce procurement risk through verifiable requirements. Background sections clarify the purpose of item-level codes and why pricing varies across sourcing channels and lead times.
A Cobrança Automatica Whatsapp ajuda empresas a reduzir atrasos com mensagens programadas e rotinas de acompanhamento por WhatsApp. O guia explica conceitos, requisitos operacionais, boas práticas e pontos de atenção para operar com segurança e conformidade. Também apresenta um comparativo de cenários, um passo a passo e respostas às dúvidas mais comuns, orientando decisões com base em processos reais de atendimento.
Este guia explica como implementar Cobrança Automatica Whatsapp de forma segura e eficiente. Você entenderá o que é, quais são os ganhos operacionais, como escolher mensagens e prazos, e como estruturar regras de atendimento. Em seguida, verá comparações práticas, requisitos, um passo a passo e orientações de conformidade para reduzir falhas e aumentar a previsibilidade do fluxo de cobrança.
Este guia explica como implementar Cobrança Automatica Whatsapp com segurança, rastreabilidade e comunicação adequada ao cliente. Você verá conceitos objetivos do processo, boas práticas operacionais, requisitos de uso e como escolher o fluxo ideal para reduzir atrasos. Também reunimos um comparativo prático, condições necessárias e respostas às dúvidas mais comuns do setor.
Este guia explica como implementar a Cobrança Automatica Whatsapp com segurança, reduzindo falhas e padronizando comunicações. A abordagem é objetiva: conceitos, fluxos operacionais, cuidados com consentimento e boas práticas de atendimento. Em seguida, organizamos requisitos, condições e passos em tabelas e checklists, além de FAQs para orientar decisões no dia a dia.

