Este guia explica como identificar oportunidades de Investimentos Lucrativos com método, gestão de risco e análise fundamental e quantitativa. O tema envolve aplicações financeiras que buscam retorno acima da média, mas exigem avaliação de liquidez, horizonte e custos. Ao longo do texto, você verá critérios objetivos e requisitos para decidir com segurança.
Quando o objetivo é encontrar Investimentos Lucrativos, a chave não está em “adivinhar” o mercado, nem em depender de recomendações genéricas ou de indicadores isolados. A chave está em construir um processo consistente de análise, decisão e acompanhamento. Em vez de perseguir retornos isolados, você deve avaliar três pilares: risco (volatilidade e chance de perda), viabilidade (liquidez e estrutura do produto) e qualidade da tese (fundamentos, drivers e custos). Assim, a busca por rentabilidade se transforma em gestão, e não em sorte.
Do ponto de vista profissional, “lucratividade” raramente é um atributo estático ou garantido. Ela depende do preço de entrada, do comportamento do emissor/empresa/ativo, do seu horizonte e da forma como você gerencia a carteira em cenários adversos. Para reduzir surpresas, é recomendável combinar leitura de contexto econômico, análise do produto e validação dos pressupostos que sustentam a estratégia.
Ao longo do tempo, investidores que buscam Investimentos Lucrativos com segurança tendem a evoluir do “quero ganhar” para “quero ganhar de maneira replicável”. Isso significa que cada decisão precisa se encaixar em um método: você precisa saber por que entrou, o que precisa acontecer para sua tese funcionar, o que invalidaria sua tese e como você reagirá caso os cenários saiam do esperado.
Em finanças, uma oportunidade pode ser “lucrativa” por motivos diferentes: retorno esperado superior, assimetria favorável (potencial de alta maior que o risco de baixa) ou eficiência de estrutura (por exemplo, menor custo total, melhor tributação, ou melhor compatibilidade com o seu perfil). Em geral, entretanto, o termo é usado de forma ampla, e por isso é essencial definir o que você quer medir.
Em vez de pensar apenas em “quanto rende”, pense em “quanto rende para mim”, considerando o seu custo, sua restrição de liquidez e a sua tolerância a oscilações. Um mesmo ativo pode ser lucrativo para um investidor e inadequado para outro, mesmo que o retorno bruto seja parecido. Por isso, “lucratividade” deve ser traduzida em critérios que fazem sentido para o seu caso.
Do ponto de vista de profissionais de mercado, essas definições evitam o erro comum de comparar produtos com estruturas e riscos diferentes como se fossem equivalentes. Uma comparação séria exige que você coloque os produtos no “mesmo terreno”: mesma unidade de avaliação (retorno líquido), mesma janela de tempo (horizonte) e riscos compatíveis (dominantes e subdominantes).
Além disso, há um elemento comportamental: muitas pessoas chamam de “oportunidade lucrativa” aquilo que caiu ou subiu muito recentemente. Mas a realidade é que retorno passado não é garantia de futuro. O que você busca não é “o que subiu”, e sim “o que sustenta” o retorno quando o mercado testa a tese.
Ao analisar Investimentos Lucrativos, vale adotar um checklist operacional. Em vez de focar apenas no “percentual prometido” (quando existe), concentre-se em fatores verificáveis. Investidor profissional não compra números: compra mecanismos que geram retornos e compra proteções que limitam perdas.
Esse checklist precisa ser mais rigoroso quanto maior for o grau de complexidade do produto e quanto menor for a transparência do risco. Em produtos estruturados, fundos fechados, crédito privado menos líquido e estratégias com derivativos, por exemplo, a diferença entre “bom e sustentável” e “bonito no papel” costuma estar nos detalhes de estrutura, amortizações, garantias, covenants e contingências.
Se a estratégia depende de desempenho de um emissor (ações/CRIs/CRA, debêntures, fundos com carteira de crédito etc.), examine: geração de caixa, endividamento, cronogramas, mecanismos de proteção (covenants, garantias) e histórico de execução. Quando o ativo depende de variáveis macro (juros, inflação, câmbio), a pergunta central vira: quais são os gatilhos que sustentam o retorno?
Na prática, fundamentos robustos respondem a três perguntas:
Um erro frequente em estratégias de crédito é olhar apenas para o prêmio (spread) sem entender a natureza do risco: o risco pode estar em renegociação, em ausência de liquidez para sair do ativo, em piora do emissor ou em concentração em um projeto. Assim, “alto rendimento” pode significar “alto risco” ou “alto rendimento por uma distorção temporária”. Você precisa distinguir qual é qual.
Muitos retornos “bons” desaparecem depois da soma de custos: taxa de administração, performance (quando houver), imposto, custos de transação, bid-ask e custos de gestão do risco. Um ponto importante é tratar a taxa como parte do seu “piso” de resultado: se o retorno bruto não compensa os custos e o risco, o produto não é realmente lucrativo para o seu caso.
Esse “atrito” pode ser ainda maior quando você precisa rebalancear frequentemente ou quando há spreads relevantes. Por exemplo: um fundo com retorno bruto aparentemente estável pode apresentar retornos líquidos piores se as taxas forem altas e se a estratégia exigir muitas operações internas.
Para tornar o custo uma variável concreta, pratique o seguinte:
Liquidez é frequentemente subestimada por investidores iniciantes. Em aplicações com resgate difícil ou com baixa negociação, a rentabilidade pode não salvar o investidor se houver necessidade de resgatar em momento desfavorável.
Para uma gestão profissional, liquidez não é “conveniência”, mas um requisito de planejamento de caixa. Isso envolve duas camadas:
Um exemplo simples: suponha que um ativo ofereça retorno anual alto por carregar risco de iliquidez. Se você realmente tem certeza de que não precisará do capital, a iliquidez pode ser compensada. Mas se você pode precisar do dinheiro, esse retorno alto não está compensando o risco relevante: o risco relevante passa a ser o de vender em stress, com perda de capital.
Risco de mercado, risco de crédito e risco de liquidez não têm a mesma natureza. Uma estratégia de retorno pode ser “atrativa” em cenários favoráveis, mas frágil em stress. O ideal é avaliar como o retorno pode ser afetado por juros, spreads de crédito, qualidade do emissor, concentração e diversificação.
Uma abordagem prática é classificar os riscos dominantes e os riscos de cauda:
Ao separar esses riscos, você deixa de tratar todas as perdas como “surpresas” e passa a vê-las como consequência de variáveis identificáveis. Isso é o que torna investimentos realmente “gerenciáveis”.
Mesmo para quem não é especialista em matemática financeira, existe uma forma objetiva de transformar preferências em critérios. A ideia não é “ter um modelo perfeito”, mas tornar sua decisão repetível. Abaixo, uma abordagem prática e comum entre profissionais:
O objetivo do modelo simples é gerar respostas operacionais. Ele não precisa ser sofisticado; ele precisa ser consistente e transparente. Você deve conseguir, depois de um tempo, justificar por que tomou a decisão, quais variáveis pesavam mais e quais premissas estavam embutidas.
Esse método ajuda a identificar quando a proposta realmente é Investimentos Lucrativos ou quando é apenas um produto que parece bom em um recorte de tempo.
Um cuidado importante: “modelo simples” não significa “sem ver o que não está no modelo”. Você sempre deve usar o checklist qualitativo (fundamentos, estrutura, custos e liquidez). A quantificação deve complementar, não substituir, a análise de tese.
Em muitas carteiras, o “pano de fundo” da economia muda o jogo. No Brasil, por exemplo, a trajetória de juros e a dinâmica da inflação afetam precificação de renda fixa e risco em renda variável. Por isso, uma tese sólida para Investimentos Lucrativos costuma responder a perguntas como:
Como regra profissional, você não precisa prever o futuro com precisão—precisa garantir que sua estratégia sobreviva a cenários razoáveis e que o custo de esperar não inviabilize o plano.
Esse ponto é subestimado. Muitas pessoas não analisam o “custo do atraso”: se a estratégia só é boa em um cenário muito específico e raro, você precisa avaliar se não seria melhor esperar por sinais mais claros (ou por melhores preços) para entrar. Assim, “lucratividade” passa a significar também timing disciplinado, e não apenas “acertar o ativo”.
Além disso, em mercados como o brasileiro, mudanças de regra tributária, regimes de indexação, fluxos de fundos e ajustes de liquidez do sistema financeiro podem deslocar retornos rapidamente. Por isso, uma tese robusta deve incluir “gatilhos” e “mecanismos de contingência”.
Investidores que buscam Investimentos Lucrativos em renda fixa frequentemente olham para prêmios (spread) acima de referências. O ponto técnico é separar prêmio de risco de prêmio de liquidez ou de condições pontuais. Avalie a qualidade do emissor, garantias e estrutura. Em produtos com crédito, o “risco” não é abstrato: ele tem nome e relação com o emissor, com o fluxo de pagamento e com a possibilidade de renegociação em stress.
Em crédito privado, o que torna um investimento “lucrativo com segurança” geralmente envolve:
Um erro comum é confundir “alta taxa” com “alta qualidade”. Em muitos momentos do mercado, spreads sobem por deterioração de crédito; em outros momentos, sobem por iliquidez temporária; e em alguns casos, sobem por excesso de demanda por risco. Sem análise do motivo do spread, o investidor pode estar remunerando justamente o que ele não deveria.
Outro ponto relevante é o efeito de marcação a mercado (quando aplicável) e o risco de reinvestimento. Mesmo que o investimento tenha cupom, o preço de mercado pode cair e isso pode afetar o comportamento do investidor (em fundos ou em títulos marcados a mercado). Assim, sua “lucratividade” depende não só do cupom, mas de como você atravessa o período.
Em ações e estratégias ligadas a renda variável, “lucratividade” costuma vir de crescimento de resultados, melhoria de margem, eficiência operacional, alocação de capital e alinhamento de governança. Contudo, o risco é de preço (volatilidade) e de execução da tese.
Aqui, a segurança vem menos de “proteção formal” e mais de disciplina de análise e gestão:
Uma tese sólida em renda variável geralmente tem drivers claros e mensuráveis. Se a tese depende de variáveis difíceis de observar, ou se depende de um único evento (como uma aprovação regulatória sem histórico), o investidor deve incorporar isso como risco relevante.
Também é útil considerar a assimetria: uma tese pode permitir potencial de alta, mas também pode ser vulnerável a múltiplas compressões. Assim, mesmo quando os fundamentos melhoram, o preço pode não reagir como esperado se o mercado mudar a percepção de risco.
Fundos podem ajudar a estruturar diversificação, mas exigem leitura do regulamento, da política de investimento, do perfil de risco e dos custos. O retorno “aparentemente líquido” precisa ser comparado ao custo total e ao risco efetivo do portfólio. Para o investidor, o trabalho é entender o que o gestor realmente faz e quais eventos podem deteriorar o resultado.
Ao avaliar fundos, há pelo menos quatro dimensões que distinguem investimento “lucra de verdade” de investimento “lucra no marketing”:
Uma prática útil é avaliar o fundo em diferentes regimes: períodos de juros subindo, de crédito abrindo, de aversão a risco e de alta volatilidade. Se o fundo só performa em regime “fácil”, ele pode não ser uma estratégia robusta para o seu horizonte.
Na seção abaixo, você encontra um suporte complementar em formato comparativo, com requisitos e condições típicas de uso profissional para avaliar Investimentos Lucrativos de modo disciplinado.
| Aspecto | Quando é adequado | Condições/Provas a verificar | Requisito mínimo para considerar |
|---|---|---|---|
| Liquidez | Quando você precisa manter flexibilidade de caixa | Prazos de resgate, janelas de liquidação, negociação e histórico de saídas | Plano de resgate alinhado ao seu horizonte |
| Risco de crédito | Quando o prêmio compensa e você aceita risco de crédito | Rating/avaliações disponíveis, garantias, estrutura de pagamento e documentação | Tese de recuperação/estabilidade do emissor |
| Risco de mercado | Quando existe tolerância a oscilação e disciplina de execução | Sensibilidade a juros/inflação/câmbio (quando aplicável) e cenário de estresse | Estratégia de acompanhamento e gestão de posição |
| Custos e impostos | Quando a expectativa de retorno é sensível a taxas | Taxas totais, política de custos do veículo e impacto tributário | Comparação do retorno líquido vs. alternativas |
| Diversificação | Quando você quer reduzir dependência de um único evento | Concentração por emissor/setor, correlação esperada e limites de exposição | Regras objetivas de alocação |
Para tornar a tabela ainda mais útil, inclua uma coluna mental (“checagem de compatibilidade”) que responde: “isso cabe no meu plano de vida financeira?”. Investimento que não cabe no planejamento tende a forçar vendas em momentos ruins, e isso destrói a lucra tividade.
Para transformar a intenção de encontrar Investimentos Lucrativos em ação, siga um fluxo de decisão. Abaixo está um procedimento que serve como base para um trabalho profissional, com etapas revisáveis.
Esse passo a passo deve ser usado como “roteiro”, não como “checklist burocrático”. O objetivo é garantir que você não pule etapas críticas quando estiver animado com um retorno chamativo ou quando estiver sob pressão temporal.
Uma prática que melhora o processo é registrar suas decisões com uma “nota de tese” antes de investir: o que você acredita que acontecerá, por que acredita, quais indicadores confirmam e qual evento invalidaria. Quando o mercado reage, você consegue analisar se o erro foi de premissa, de timing ou de execução.
Na prática, profissionais evitam decisões sem documentação e sem comparabilidade. Assim, as condições a seguir tendem a ser consideradas “mínimas” para uma análise sólida de Investimentos Lucrativos:
Além dessas condições, existe um conjunto de “sinais de alerta” que merece atenção:
Se você notar vários sinais de alerta simultaneamente, a prudência sugere reduzir exposição ou evitar o produto até que a clareza seja obtida.
Para sustentar a abordagem com fundamentos geralmente aceitos no mercado, é comum usar relatórios e materiais de instituições reconhecidas, incluindo:
Em vez de promessas de performance, a lógica é usar documentação e metodologia para reduzir incerteza. Isso não elimina risco, mas reduz o risco de você tomar decisões baseadas em suposições frágeis.
Além dessas referências, um investidor disciplinado também tende a utilizar:
A qualidade das fontes não é um detalhe: quanto melhores as fontes, melhor sua capacidade de avaliar risco e custo. Isso é um componente direto de “segurança”.
Não. “Lucratividade” depende do seu ponto de comparação e do risco assumido. É possível haver retorno atrativo com risco controlado, desde que você entenda a estrutura do produto, custos e liquidez. O que não é recomendado é confundir resultado passado com garantia de futuro.
Uma maneira útil de ver isso é lembrar que retorno vem de uma combinação de fatores: recompensa por risco (default, volatilidade, iliquidez), recompensa por eficiência (menor custo, melhor tributação) e recompensa por timing (entrada em preço favorável). Nem todas as recompensas exigem risco alto; algumas exigem mais análise, mais paciência e melhor execução.
Compare retorno líquido (custos e impostos), risco dominante (mercado vs. crédito vs. liquidez) e horizonte. Avalie também cenários plausíveis e regras de resgate. Se as estruturas forem muito diferentes, a comparação perde sentido.
Como armadilhas comuns:
Não existe um único indicador. Em processos profissionais, utiliza-se um conjunto: qualidade do ativo (fundamentos), custo total, liquidez, concentração e análise de cenários. O indicador “melhor” muda conforme o tipo de produto e sua tese.
Em vez de procurar um “número mágico”, busque coerência: indicadores que confirmam a tese e sinais que a invalidam. Quando você vê divergência (por exemplo, taxa alta mas fundamentos frágeis ou liquidez inexistente), isso precisa ser tratado como alerta.
Geralmente, não. Retornos mais altos podem refletir risco maior, custos maiores ou condições específicas. Uma decisão bem informada considera a razão retorno-risco e a probabilidade de execução da tese.
Além disso, “parecer maior” pode ser apenas efeito de comparação inadequada (prazo, indexação, tributação). Investimento verdadeiramente lucrativo costuma manter sua vantagem quando ajustado por custos e por risco relevante.
Defina gatilhos de revisão (o que invalidaria a tese) e acompanhe indicadores. Em vez de tentar acertar o mercado, estruture regras para reavaliar decisões. A disciplina de rebalanceamento e a gestão de risco tendem a ser determinantes.
Uma boa gestão lida com incerteza de três formas: (1) diversificação (reduz impacto de um evento), (2) tamanho de posição (reduz impacto de erro individual) e (3) regras de saída (evita manter tese que já foi invalidada).
Depende do produto e do seu objetivo. O ideal é compatibilizar horizonte de investimento com liquidez e com a natureza do risco. Produtos com retorno dependente de ciclo econômico ou de maturação de crédito, por exemplo, geralmente exigem horizonte compatível com o fluxo de caixa.
Um ponto relevante: em renda variável, o tempo ideal não é apenas “ficar por X meses”. É ficar enquanto a tese se mantém e enquanto o risco permanece dentro do que você planejou. Quando a tese se altera, o tempo “ideal” pode mudar rapidamente, mesmo que você ainda não tenha o “resultado ideal”.
Use regras documentadas: limites de posição, critérios de entrada e saída, e comparação com benchmarks. Diversificação e análise de cenários reduzem viés de confirmação e impedem que um único resultado influencie decisões futuras.
Outra forma de reduzir excesso de confiança é aplicar um “processo de auditoria” pessoal: quando a tese estiver indo contra você, revise premissas. Pergunte: “o erro é temporário (ruído) ou estrutural (tese quebrada)?” Essa distinção evita que você transforme uma tese inválida em uma aposta persistente.
Buscar Investimentos Lucrativos é, na essência, procurar eficiência na relação entre retorno, risco, custos e liquidez. Quando você transforma a decisão em um processo—com definições claras, análise fundamental e quantitativa, cenários plausíveis e regras de acompanhamento—o foco sai do “sinal” e vai para a consistência. É esse tipo de disciplina que sustenta escolhas mais racionais ao longo do tempo.
Lucratividade sustentável também envolve maturidade: entender que nem toda decisão precisa ser “a melhor do mundo” para ser boa. Muitas vezes, boas decisões consistentes vencem decisões perfeitas feitas com pouca frequência. O investidor que busca segurança com método não tenta evitar qualquer perda; tenta evitar perdas desnecessárias, perdas por erro operacional (como comprar um produto inadequado ao seu horizonte) e perdas por falta de entendimento.
Se você quiser, posso adaptar este guia para um perfil específico (conservador, moderado ou arrojado) e para um conjunto de classes de ativos que faça sentido no seu contexto, mantendo critérios objetivos de risco e custos.



Este guia explica, de forma objetiva, como organizar o processo de Pagar Aluguel com controle financeiro e conformidade. A palavra “aluguel” descreve o pagamento mensal pelo uso de um imóvel e envolve contrato, prazos e comprovantes. Você verá critérios para escolher o meio de pagamento, como validar informações, registrar despesas e evitar inconsistências comuns.
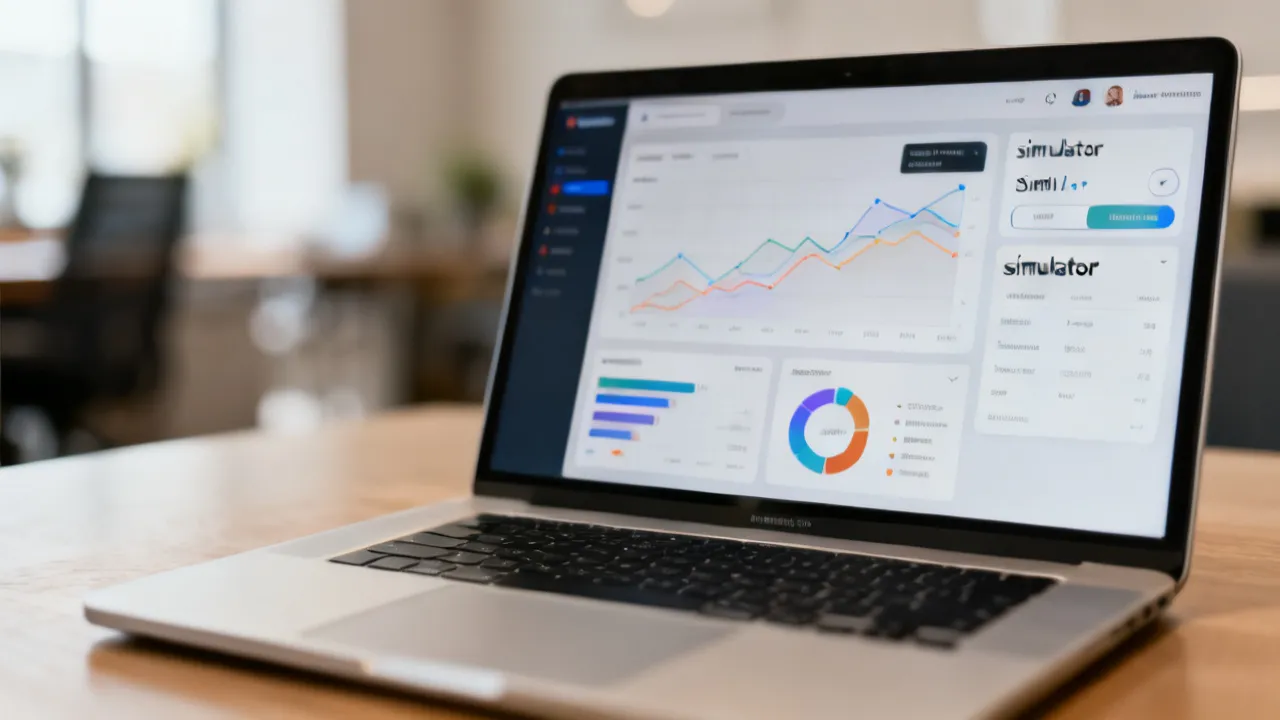
Este guía explica cómo usar un Simulador Itau para estimar escenarios financieros y comparar alternativas con criterio. El término “simulador” suele referirse a herramientas que calculan cuotas, plazos y costos estimados según supuestos del usuario. A nivel general, su objetivo es topar la comprensión de variables como tasa, monto y condiciones, apoyando decisiones más informadas.
Este guia analisa como buscar Investimentos Lucrativos com critérios técnicos, foco em risco e disciplina de alocação. Explica, de forma objetiva, o que o termo geralmente envolve no mercado: diversificação, prazos compatíveis com suas metas e avaliação de liquidez. Em seguida, apresenta um método de decisão e requisitos práticos para reduzir vieses e aumentar consistência.
Este guia explica como identificar oportunidades de Investimentos Lucrativos com método, gestão de risco e análise fundamental e quantitativa. O tema envolve aplicações financeiras que buscam retorno acima da média, mas exigem avaliação de liquidez, horizonte e custos. Ao longo do texto, você verá critérios objetivos e requisitos para decidir com segurança.
Investimentos Lucrativos exigem estratégia, disciplina e análise de risco para transformar capital em resultados consistentes. Este guia apresenta fundamentos objetivos sobre retornos, diversificação e adequação ao perfil do investidor, além de discutir critérios de seleção de ativos e custos. Ao final, você encontra um comparativo prático de abordagens, requisitos e perguntas frequentes.
Este guia explica como avaliar oportunidades de Investimentos Lucrativos com foco em risco, liquidez e horizonte de retorno. O texto define, de modo objetivo, conceitos essenciais do mercado financeiro e critérios de seleção, alinhando disciplina, governança e estratégia ao perfil do investidor. A abordagem destaca a importância de transparência, precificação e diversificação para decisões consistentes.

