Este artículo explica cómo “Ver Saldo” de forma segura y ordenada, y cómo interpretar los movimientos para tomar topes decisiones de pago. A nivel de contexto, el “saldo” refleja recursos disponibles y condiciones asociadas; su visualización suele integrarse con canales bancarios y servicios de proveedores. También se aborda qué revisar antes de autorizar operaciones.
Si tu objetivo es Ver Saldo y entender qué puedes usar antes de pagar o transferir, la clave no es solo mirar un número: es interpretar el saldo y su relación con operaciones pendientes, comisiones y reglas del proveedor. En la práctica, el usuario suele abrir la vista del saldo desde una app o un portal del emisor para confirmar disponibilidad y evitar rechazos por fondos insuficientes. Esta guía, con enfoque profesional y objetivo, te ayuda a revisar el saldo con criterio y a identificar cuándo conviene esperar a que una operación se consolide.
Además, “Ver Saldo” no debería tratarse como una acción aislada: es un momento dentro de un flujo más amplio que incluye autenticación, consulta de movimientos y evaluación del estado de cada operación. El valor real aparece cuando interpretas la información de manera coherente: qué parte del dinero es realmente utilizable ahora, qué parte está “bloqueada” por una operación en curso, y qué parte solo se reflejará cuando el proveedor complete la liquidación. Si lo haces así, reduces fricción, evitas rechazos y disminuyes la probabilidad de cometer errores como pagar dos veces o cancelar algo que todavía no ha terminado de procesarse.
En términos prácticos, “Ver Saldo” funciona como un “termómetro” del estado financiero inmediato. Pero un termómetro sin contexto puede llevar a conclusiones equivocadas. Por eso, el enfoque más útil consiste en usarlo en combinación con movimientos, fecha valor y estado de la operación. Este texto desarrolla esa idea de forma ordenada: qué significa el saldo, cómo encaja en el flujo de pagos y cómo llevarlo a una práctica segura.
Cuando consultes Ver Saldo, normalmente estás observando una de estas dimensiones (la denominación exacta puede variar según banco o proveedor):
Desde una perspectiva de operación financiera, estas diferencias son críticas. Una compra con tarjeta o una transferencia puede aparecer como “pendiente” y no afectar de rápido (o puede afectar en parte) al saldo disponible. Por eso, el acto de Ver Saldo es más útil si lo acompañas con la lectura de movimientos y estado de la operación.
Para entenderlo mejor, conviene diferenciar la idea de “tener dinero” de la idea de “poder usarlo”. Un sistema financiero puede registrar contablemente un importe (por ejemplo, porque el banco ya lo recibió o porque una operación se contabilizó), pero al mismo tiempo mantenerlo restringido temporalmente para proteger la integridad del proceso de pago. De forma similar, puede suceder que contablemente aún no se vea reflejado el ingreso, pero que el saldo disponible ya lo muestre porque el proveedor lo considera utilizable tras ciertas condiciones.
También existe la cuestión de la sincronización: muchas plataformas actualizan la vista del saldo con cierta latencia, es decir, con un pequeño retraso. Ese retraso puede coincidir justo con tu intento de pago. Por eso, si tu objetivo es evitar problemas, no basta con ver el saldo una sola vez: hay que interpretar su consistencia con el estado de los movimientos recientes.
En la mayoría de sistemas, el usuario inicia un pago y el proveedor ejecuta validaciones: fondos disponibles, límites, reglas de verificación y riesgo operacional. Cuando el sistema rechaza una operación, una de las primeras explicaciones suele estar relacionada con el saldo disponible o con la existencia de retenciones temporales.
Por ello, el valor práctico de Ver Saldo no es solo “confirmar que hay dinero”, sino detectar situaciones que suelen provocar fricción:
Para que el lector tenga una visión clara del proceso, conviene imaginar el flujo en dos etapas: primero, la autorización (el sistema comprueba que puedes pagar y, si aplica, bloquea una parte del importe); luego, la liquidación (cuando la operación se completa, el importe se consolida y el sistema ajusta saldo y movimientos con mayor precisión).
En este esquema, “Ver Saldo” te permite actuar sobre la primera etapa y evitar un rechazo. Por ejemplo, una compra con tarjeta puede requerir confirmación adicional (tipo de comercio, verificación por parte del emisor, o reglas de riesgo). Mientras tanto, el importe puede aparecer como “pendiente” o como retención, y por eso el saldo disponible puede bajar aunque la compra aún no esté completada.
En transferencias, el patrón puede repetirse: aunque el ingreso se haya iniciado, el saldo disponible puede variar dependiendo del canal, de la velocidad de liquidación y de los límites operativos. Por eso, cuando haces un pago con un cronograma ajustado (por ejemplo, hoy mismo o en las próximas horas), “Ver Saldo” debe usarse como control de disponibilidad real, no como simple fotografía contable.
Como criterio experto, recomiendo evaluar la coherencia entre saldo y movimientos. Si al Ver Saldo detectas discrepancias, no asumas automáticamente un error del sistema; primero revisa:
En términos de seguridad operativa, esto reduce el riesgo de duplicar pagos o cancelar prematuramente operaciones que aún no han concluido.
La interpretación coherente exige que pienses en el saldo como un resultado dinámico. El saldo disponible puede incorporar (o excluir) movimientos según reglas internas. Por ejemplo:
En lugar de buscar “culpables” (el sistema, el comercio, el banco) el enfoque profesional busca “causas plausibles” con evidencia: fecha, estado, importe y referencia. Si los datos del movimiento justifican la variación del saldo, no hace falta actuar con impulsividad; basta con esperar la consolidación. Si no hay movimientos que expliquen el cambio, entonces sí conviene preparar una revisión con soporte.
Además, cuando el usuario interpreta el saldo con método, puede detectar patrones. Por ejemplo: “Cada vez que uso la tarjeta en ciertos comercios, se ve una retención temporal”. Eso reduce la sorpresa y mejora la planificación de gasto. Otro patrón frecuente: transferencias que se reflejan en pasos (iniciado, confirmado, completado). Ver el estado correcto te ayuda a entender cuándo es seguro realizar una operación adicional.
Las interfaces varían, pero el razonamiento suele ser consistente. La siguiente tabla resume criterios típicos que deberías comparar al consultar tu disponibilidad. No incluye enlaces y busca ser útil como checklist:
| Criterio | Qué observar al Ver Saldo | Por qué importa |
|---|---|---|
| Tipo de saldo | Disponible vs contable (si aparece) | Evita rechazos por límites o retenciones temporales |
| Movimientos | Historial y estado (pendiente/completado) | Explica variaciones del saldo sin asumir fallos |
| Fecha valor | Cuándo impacta el importe | Permite anticipar el momento real de disponibilidad |
| Retenciones | Preautorizaciones o importes temporales | Reduce sorpresas en compras con tarjeta |
| Límites y condiciones | Topes diarios, comisiones y reglas | El saldo puede existir, pero el límite puede impedir el pago |
Para fortalecer el uso de esta tabla, conviene tratar cada criterio como una pregunta. Por ejemplo:
Responder esas preguntas reduce el margen de error y hace que “Ver Saldo” sea una práctica fiable de decisión.
A continuación, una guía práctica y secuencial (aplicable de forma general) para que el Ver Saldo sea una herramienta de decisión, no un vistazo aislado. Ajusta el orden si tu proveedor muestra la información de otro modo:
Para que esta guía sea más completa, conviene considerar dos escenarios típicos: pagos inmediatos y pagos programados.
Escenario A: pagar “ahora”. Aquí necesitas maximizar precisión. Tras consultar saldo disponible y movimientos, verifica límites diarios y retenciones recientes. Si ves una operación pendiente que te reduce el disponible, puede convenir ajustar el importe o esperar el cambio de estado.
Escenario B: pagar “en las próximas horas o días”. Aquí la fecha valor es más importante. Si el sistema indica que el impacto en el saldo se producirá más adelante, entonces quizá sea razonable programar o esperar a que el movimiento cambie de estado. El objetivo es alinear el momento del pago con el momento real de disponibilidad.
Desde la práctica del sector, la disponibilidad de la funcionalidad de consulta depende de condiciones típicas. Aunque los términos exactos varían por proveedor, estas suelen ser las más comunes:
Si al Ver Saldo notas información incompleta, una causa frecuente es que el proveedor esté sincronizando movimientos o que existan operaciones en curso.
También hay otros factores prácticos que suelen influir en cómo aparece el saldo:
La recomendación prudente es no basar decisiones críticas en una sola consulta si el sistema muestra “latencia” o si hay operaciones recientes que podrían estar en proceso.
La consulta de saldo es sensible. Aunque esta guía no pretende sustituir políticas del proveedor, sí sugiere buenas prácticas alineadas con recomendaciones generales de seguridad financiera:
Además, conviene incorporar hábitos de consistencia. Un usuario profesional no solo consulta: también verifica que el contexto sea el correcto. Por ejemplo, ¿estás entrando a la cuenta correcta? ¿El saldo pertenece al instrumento (tarjeta vs cuenta) que crees? ¿Hay más de una cuenta o subcuenta?
En términos de privacidad, es importante recordar que el saldo es un dato financiero que puede revelar patrones de conducta. Mostrarlo en redes o reenviarlo por mensajería a personas no necesarias puede aumentar tu exposición. Si necesitas confirmar algo con un tercero (por ejemplo, una gestión contable interna), intenta hacerlo mediante canales seguros y con acceso limitado.
La consistencia también se relaciona con el “momento de consulta”. Si consultas el saldo justo antes de pagar, te conviene repetir la validación un minuto después si el sistema muestra estados cambiantes o si la operación anterior era reciente. No es paranoia: es control de proceso. En especial cuando tu operación depende de disponibilidad exacta.
Otro punto que suele confundirse es el tratamiento de devoluciones. Una anulación o un reembolso puede tardar en reflejarse, y su impacto puede variar entre saldo contable y disponible. Por eso, cuando revisas Ver Saldo tras una incidencia (por ejemplo, un cargo que no corresponde), lo más útil es:
En la vida real, las devoluciones raramente son instantáneas. Existen casos donde primero ocurre una reversión parcial, luego un ajuste final, y finalmente un reflejo completo en el estado. Esto puede generar una sensación de inconsistencia: “si me devolvieron, ¿por qué el saldo no vuelve completamente?” La respuesta suele estar en el orden de eventos que el sistema procesa.
Para ayudarte a interpretar estas situaciones, conviene distinguir tres fases típicas:
Si al Ver Saldo notas un movimiento “pendiente” después de una devolución, no lo tomes automáticamente como un problema. Asegúrate de revisar la etiqueta del movimiento y la fecha valor. Si el tiempo transcurrido supera el marco habitual del proveedor, entonces sí conviene recopilar referencias y solicitar soporte.
También hay un caso frecuente: el comercio realiza una corrección de importe. Por ejemplo, un ticket cambia el valor final y el comercio ajusta al cierre. Ese ajuste puede producir un movimiento adicional. Si tú pagas o intentas otra operación en ese intervalo, el saldo puede “moverse” y generar rechazo si no consideras la retención o el ajuste en curso.
En Europa y otros entornos con marcos de pagos establecidos, existe énfasis en transparencia, autenticación y seguridad operativa. Para el usuario, esto se traduce en que los proveedores deben comunicar condiciones de servicio y asegurar procesos de verificación. Para sustentar este enfoque con fuentes verificables, conviene mencionar que el área de pagos se rige por normativa y guías de autoridades competentes. Un punto de referencia para comprender el marco de pagos en la región europea es el trabajo de la Autoridad Bancaria Europea (EBA) y la Autoridad Europea de Valores y Mercados (ESMA) en temas relacionados con transparencia y supervisión, además de marcos de servicios de pago regulados por legislación europea.
Fuentes de referencia (orientativas): EBA (informes y guías regulatorias sobre servicios financieros), y la legislación europea aplicable a servicios de pago (marco de PSD2). Para estadísticas o datos específicos de performance, se recomienda consultar informes oficiales del regulador o reportes anuales del proveedor.
Desde un punto de vista de “confianza del usuario”, la relevancia de la regulación es doble. Primero, afecta la obligación de proporcionar información sobre el estado de las operaciones y su seguridad. Segundo, promueve prácticas de autenticación y protección que, en el contexto de “Ver Saldo”, se reflejan en el control de acceso y en la capacidad de identificar movimientos y referencias.
La confianza se materializa cuando el usuario puede:
Cuando el proveedor cumple estas expectativas, “Ver Saldo” deja de ser un número aislado y se convierte en una herramienta de control. Aunque la experiencia exacta varía por país y por proveedor, la lógica de transparencia y seguridad tiende a alinearse con marcos regulatorios.
En escenarios locales, los usuarios suelen consultar el saldo antes de pagar en comercios cercanos: mercados, tiendas de barrio y servicios que aceptan pagos con tarjeta o transferencias inmediatas. Este comportamiento es común en entornos cotidianos (por ejemplo, al planificar gastos de transporte, compras de supermercado o pagos de servicios básicos), donde una disponibilidad real reduce la probabilidad de rechazos en el punto de venta.
Cuando el proveedor permite una lectura inmediata, Ver Saldo se convierte en un “control de caja” personal: una forma práctica de ajustar el plan de gasto según el momento, especialmente en semanas con variaciones de ingresos.
El contexto “nearby” también influye en el tipo de operación que probablemente harás. Por ejemplo:
En ese escenario cotidiano, un enfoque inteligente es mantener un margen de seguridad. En vez de gastar todo el saldo disponible exacto, reserva un pequeño buffer para absorber retenciones o ajustes. Este hábito reduce la probabilidad de que un pago se rechace por límites o por una retención que aparece justo después de tu consulta.
La mayoría de incidencias cotidianas no provienen de fallos técnicos graves, sino de desalineaciones temporales entre lo que el usuario cree que está disponible y lo que el sistema tiene como disponible en ese rápido. El enfoque recomendado es:
Para hacerlo más operativo, conviene incorporar una “rutina de verificación” cuando el importe es cercano al límite o cuando hay movimientos recientes. Por ejemplo, antes de pagar una factura importante:
Esta rutina no es excesiva. En contextos donde el usuario busca evitar rechazos, la suma de “pequeños controles” reduce la fricción general.
Otro punto clave es diferenciar rechazo por fondos vs rechazo por límites. En ocasiones, el saldo disponible puede ser suficiente, pero el sistema rechaza por un límite distinto al saldo: límite diario, límite por operación, límite por país/merchant category o reglas de seguridad (por ejemplo, verificación extra). “Ver Saldo” debe acompañarse de la revisión de condiciones cuando exista fallo. Es decir: no te quedes solo con “hay dinero”, sino “hay dinero utilizable con esos límites y condiciones”.
En algunos casos, la solución es tan simple como esperar. Si el pago falla por una operación pendiente que aún no se liquidó, puede que al cabo de un tiempo la operación se consolide y el saldo disponible aumente. Si tú intentas pagar repetidamente en intervalos cortos, podrías provocar más retenciones, más movimientos y más confusión. Por eso, la recomendación prudente es verificar y actuar con calma en función de estados y fechas valor.
En general, sí es una referencia relevante, pero conviene distinguir entre saldo disponible y saldo contable. Si hay movimientos pendientes o retenciones, el saldo disponible puede reflejar restricciones temporales. Para mayor certeza, revisa el estado y la fecha valor de los movimientos recientes.
Un matiz importante: “confiar” no significa “asumir que siempre es exacto al segundo”. La consulta es confiable como indicador del estado del sistema, pero el sistema puede tener latencia. Si la consulta se realiza justo antes de un cambio de estado (por ejemplo, justo después de una compra reciente), puede reflejar una versión previa. Por eso, cuando la decisión es crítica, conviene revisar movimientos y esperar una actualización.
Puede ocurrir por procesamiento de operaciones ya iniciadas (por ejemplo, liquidación de una transferencia), por actualización del estado de pagos anteriores (de pendiente a completado), o por reversos y ajustes. Al Ver Saldo, revisa el historial para identificar qué movimiento provocó el cambio.
También existen cambios por ajustes automáticos del proveedor: comisiones que se calculan en el procesamiento, correcciones por tipos de cambio (si aplica) o regularizaciones internas por eventos de riesgo o verificación. Si observas que el saldo cambia frecuentemente sin actividad clara, revisa también si hay alertas de seguridad o notificaciones de verificación que el sistema haya registrado como parte de un proceso.
Depende del proveedor y del tipo de operación. Como criterio prudente, revisa si el movimiento pendiente afecta al saldo disponible o si existe una retención. Si el pago que necesitas requiere disponibilidad plena, considera esperar a que se actualice el estado o reduce el importe para alinearlo con el disponible.
Si el movimiento pendiente es de una compra con tarjeta, es común que el comercio realice una confirmación posterior. Si el pago que necesitas es también con tarjeta, tal vez el sistema conserve retenciones simultáneas. Una solución habitual es planificar con un margen: no intentar gastar todo el disponible justo después de una retención reciente. Otra solución es revisar si el sistema permite “ver el disponible con retenciones” o si muestra claramente que el pendiente ya descuenta del disponible.
Si, en cambio, el pendiente corresponde a una transferencia, la lógica es distinta: puede que el dinero esté en tránsito o que el proveedor aún no lo haya contabilizado como disponible. En ese caso, lo más eficiente suele ser consultar la fecha valor o el estado exacto de la transferencia. Si la operación no es instantánea, es posible que el pago hoy sea inviable hasta que el estado cambie.
Compara el movimiento con el tipo de operación y su fecha. En compras con tarjeta en comercios con condiciones (por ejemplo, hotelería o servicios que preautorizan), es normal ver importes temporales. Si el movimiento no coincide con tu actividad, busca detalles (referencia, comerciante y categoría) y prepara información para soporte.
Una herramienta mental útil es preguntarte: “¿Este movimiento tiene trazabilidad con algo que hice?” Si existe un vínculo claro (por fecha y nombre del comercio) es probable que se trate de retención o un proceso normal. Si aparece un movimiento con comerciante o referencia desconocida, entonces la hipótesis de error o actividad no autorizada se vuelve más relevante. En ese caso, prioriza acciones de seguridad: revisa alertas, cambia credenciales si corresponde y contacta al soporte con referencias.
También puedes analizar consistencia de importes: las retenciones suelen ser por importes cercanos al esperado o por un “tope” temporal. Los errores, en cambio, pueden mostrar importes muy distintos o repetición inesperada. Sin embargo, la única forma de concluir con certeza es revisando el historial completo y el estado del movimiento.
No siempre. Muchos sistemas actualizan con latencia. Lo más recomendable es consultar el estado del movimiento y, si tu caso lo requiere, usar alertas del proveedor. En operaciones no instantáneas, el impacto puede reflejarse más tarde.
Además de la latencia, existe el factor de consolidación. Aunque el saldo pueda cambiar, puede que el estado final no se complete hasta un momento posterior. Por eso, cuando ves un cambio repentino, lo prudente es observar si el movimiento ya cambió a “completado” o si sigue “pendiente”. Esa distinción te evita decisiones basadas en un estado que aún no se ha consolidado.
Un hábito útil es tomar nota de horarios. Por ejemplo, si sueles ver reflejos con retraso alrededor de ciertas horas (típico de procesos de liquidación), puedes anticipar la necesidad de esperar antes de tomar decisiones. Esto no sustituye el método, pero lo refuerza.
Guarda la fecha y hora aproximadas, el tipo de operación, el importe, el estado (pendiente/completado), y cualquier referencia o número de operación que aparezca en la vista de movimientos cuando Ver Saldo. Esto suele acelerar el análisis.
Si el caso está relacionado con una tarjeta, anota también: comercio (nombre), categoría (si aparece), lugar o canal, y si hubo recibo. Si la operación fue una transferencia, anota destinatario/IBAN o identificador y el concepto (si lo incluiste). Tener esa información permite que el soporte identifique rápidamente la operación dentro del sistema y te dé una respuesta más precisa.
También es recomendable conservar capturas solo si tienes una política de privacidad adecuada. Si vas a enviar evidencia, oculta datos sensibles y envía por canales oficiales. Si la plataforma ofrece la exportación o el historial descargable, úsalo para evitar manipulación manual.
En resumen, Ver Saldo es una acción aparentemente simple que, bien aplicada, se convierte en una herramienta de control financiero: te permite entender tu disponibilidad real, reducir rechazos por retenciones o pendientes, y tomar decisiones de pago más consistentes. Si integras la lectura del saldo con el historial y los estados de movimientos, ganarás claridad y disminuirás errores operativos. Y si algo no encaja, el paso correcto no es “adivinar”: es revisar condiciones, fechas valor y referencias, con una metodología ordenada.
Cuando “Ver Saldo” se convierte en hábito, cambia tu forma de gestionar riesgos cotidianos. Ya no dependes de intuiciones (“debería alcanzarme”, “seguro que ya se reflejó”) sino de indicadores verificables. Ese cambio es especialmente valioso en pagos urgentes, en compras donde existen retenciones, y en momentos en los que el usuario necesita confiar en la consistencia del sistema.
Al final, el objetivo es que el usuario use la información de su proveedor con inteligencia: no para reemplazar políticas, sino para comprender cómo el proveedor procesa sus operaciones. Con disciplina, el saldo deja de ser una cifra confusa y se transforma en una guía práctica para decidir cuándo pagar, cuánto pagar y cuándo esperar.



Este artículo explica cómo “Ver Saldo” de forma segura y ordenada, y cómo interpretar los movimientos para tomar topes decisiones de pago. A nivel de contexto, el “saldo” refleja recursos disponibles y condiciones asociadas; su visualización suele integrarse con canales bancarios y servicios de proveedores. También se aborda qué revisar antes de autorizar operaciones.
Este guia explica como funciona o Cartão Alimentação VR, o que ele cobre e como usar com segurança no pagamento de alimentação. Em termos objetivos, o cartão é um benefício voltado a despesas de refeição e/ou alimentação definida pela política do empregador e pela rede credenciada. Também aborda boas práticas, regras comuns, cuidados operacionais e orientações para quem precisa organizar o orçamento mensal.
Este guia explica os Enefícios dos Cartões Alimentação para empresas e colaboradores, com foco em uso responsável e conformidade. Em seguida, apresenta uma visão objetiva sobre como o benefício funciona no Brasil, quais categorias costumam ser aceitas, e quais práticas ajudam a reduzir dúvidas operacionais. O conteúdo reúne critérios práticos, requisitos e orientações.
Este guia explica o Fimac e como o FGTS se relaciona com o financiamento habitacional, com foco em critérios, documentação e fluxo decisório. A base conceitual aborda o que é o FGTS, como ele é regulamentado no Brasil e quais etapas costumam influenciar a análise de crédito. Em seguida, apresentamos comparativos e requisitos de elegibilidade, com abordagem objetiva e orientada a compliance.
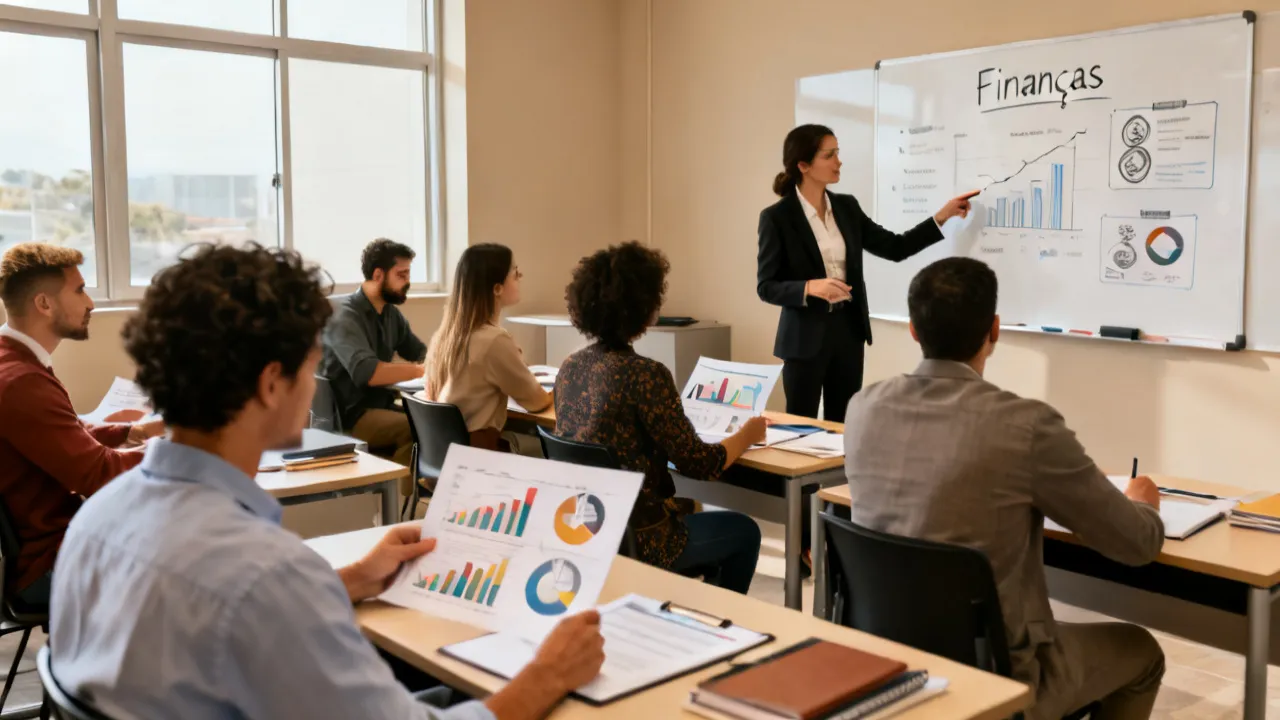
Este guia apresenta como escolher Cursos Finanças com foco em resultados práticos, desde fundamentos de contabilidade e análise de custos até gestão de investimentos e controlo de risco. Explica, de forma objetiva, o que os termos “Cursos Finanças” costumam abranger, como a oferta se diferencia por nível e metodologia, e quais critérios ajudam a alinhar aprendizado com o seu perfil profissional e expectativas de carreira.
Este guia analisa Cursos Finanças com foco em planejamento, perfil do aluno e critérios de escolha, abordando formatos, competências e boas práticas de aprendizagem. Em seguida, contextualiza o que o termo abrange no mercado: finanças pessoais, análise de investimentos, contabilidade gerencial e gestão de risco. O objetivo é ajudar a decidir com base em requisitos reais, currículos e avaliação.

