Este guia explica como usar um Simulador Minha Casa para estimar informações do seu planejamento habitacional. O texto contextualiza, de forma objetiva, para que servem simuladores desse tipo, quais dados costumam ser solicitados e como avaliar resultados com cautela, considerando critérios de elegibilidade e a necessidade de validação em canais oficiais.
O Simulador Minha Casa é uma ferramenta de apoio ao planejamento, voltada a estimar cenários e simular parâmetros que influenciam a viabilidade de um processo habitacional. Antes de qualquer tentativa de decisão, trate o resultado como uma estimativa: a confirmação depende de validação cadastral, regras vigentes e análise formal dos órgãos responsáveis.
Na prática, o simulador ajuda você a organizar informações (como renda, composição familiar e condições de inscrição) e a comparar possibilidades em um único ambiente. Essa etapa é especialmente útil para reduzir retrabalho e orientar escolhas, como preparar documentação e entender quais caminhos fazem mais sentido para o seu caso.
Além disso, vale ter em mente que muitos simuladores são projetados para dar respostas rápidas, mas com o nível de detalhe suficiente para orientar — e não para encerrar o processo. Em outras palavras: a ferramenta costuma ser “inteligente” o bastante para filtrar cenários óbvios e apontar tendências, porém não consegue reproduzir integralmente toda a análise documental, todas as verificações de consistência cadastral e todos os critérios complementares que podem ser aplicados no fluxo institucional.
Outro ponto importante: o uso do simulador tende a exigir que você esteja com informações organizadas e coerentes. Isso significa que, se você tem mais de uma fonte de renda, trabalha com renda variável, possui mais de uma forma de comprovação ou ainda está regularizando cadastro, a tendência é que você precise esclarecer e ajustar as respostas antes de obter um resultado mais útil. Não se trata apenas de “informar dados”, mas sim de fornecer dados que reflitam o que, em tese, será apresentado na etapa formal.
Por fim, lembre-se de que cada programa habitacional e cada modalidade podem ter critérios específicos. Por isso, mesmo que o simulador esteja alinhado com um conjunto de regras, podem existir recortes como: prioridade por grupo, atendimento a demandas territoriais, limites de renda por faixa, critérios de enquadramento por perfil, existência de oferta de unidades, cronogramas e condições operacionais. Tudo isso pode não estar 100% refletido na simulação.
Simuladores habitacionais surgem para traduzir regras operacionais em uma interface simples. Em vez de o interessado tentar compreender critérios por leitura integral de normativos, ele preenche dados e recebe uma visão preliminar. Com isso, o simulador tende a cumprir três funções: informar, priorizar e organizar.
Do ponto de vista do cidadão, a vantagem mais imediata costuma ser a redução de incerteza. O simulador permite que você identifique quais informações são relevantes para o resultado (por exemplo: renda, composição familiar, vínculo territorial, condições de moradia) e, a partir disso, você organiza seus próximos passos. Do ponto de vista de quem atende e orienta, essa padronização ajuda a diminuir dúvidas recorrentes e melhora o direcionamento do usuário.
Do ponto de vista de mercado e gestão de programas, esse tipo de ferramenta também melhora a qualidade do atendimento, porque diminui dúvidas recorrentes e filtra inconsistências antes da análise formal. Quando a simulação aponta inconformidades evidentes, a pessoa tem a chance de corrigir dados antes de enfrentar etapas de triagem que, na prática, podem gerar atraso. Em alguns cenários, corrigir cedo significa evitar que você perca prazos e energia com um processo que poderia ter sido adequadamente ajustado.
Entretanto, como as regras podem ter variações e exceções, o resultado do simulador nunca substitui a conferência institucional. É comum que existam regras adicionais como: necessidade de atualização de cadastro em bases específicas, conferência de documentação complementar, verificação de consistência de informações e, em alguns casos, validação por entrevistas ou checagens presenciais. Essas fases, por natureza, podem ir além do que o simulador consegue ou pretende refletir.
Um simulador também pode não capturar toda a dinâmica do programa, especialmente quando há dependência de disponibilidade de unidades, prioridades locais e mudanças de cronograma. Por isso, “ser indicado” pelo simulador não significa automaticamente que “será chamado”. E, em sentido inverso, um resultado não favorável pode estar ligado a dados provisórios que podem ser ajustados (por exemplo, renda familiar atual, composição familiar real, situação documental ou atualização de cadastro).
Ao entender esse contexto, você consegue usar o simulador com melhor postura: como instrumento de preparação, triagem e planejamento, não como sentença final.
Em uma abordagem profissional, o uso correto do Simulador Minha Casa costuma seguir um fluxo em quatro etapas:
Um ponto crítico: simuladores geralmente operam com “regras de cálculo” e “regras cadastrais” em camadas. O cálculo pode ser rápido, mas a compatibilidade com elegibilidade real pode exigir checagens adicionais que não ficam visíveis na tela. Em outras palavras, o simulador pode dizer “tende a se enquadrar”, mas a comprovação documental e a validação cadastral podem revelar divergências.
Na prática, especialistas tendem a tratar o simulador como um diagnóstico preliminar. Ele ajuda a revelar “onde pode estar o problema” e “o que vale ajustar”. Por exemplo, se a renda informada está na faixa que exige documentação específica, você já sabe que precisará separar contracheques, declaração de imposto, comprovantes de renda de outras fontes, extratos ou outras comprovações cabíveis. Se a composição familiar influenciar as regras de prioridade, você já entende que precisa confirmar quem realmente integra o grupo familiar conforme as regras do programa.
Outro aspecto que o especialista observa é a estabilidade do cenário. Simular com dados variáveis (como renda que oscila mês a mês) pode gerar resultados que mudam com o tempo. Por isso, muitas orientações profissionais incluem: simular usando renda média ou renda do período de referência exigido pela regra, quando essa referência estiver clara nas orientações disponíveis.
Também é comum que o fluxo inclua uma etapa de checagem de consistência interna antes mesmo de concluir o preenchimento: conferir se a renda informada é compatível com o tipo de vínculo (por exemplo, se você declarou ser trabalhador formal, a renda deveria ser coerente com documentação de vínculo; se declarou renda autônoma, precisa estar alinhada ao modo de comprovação). Essa checagem interna evita que você termine a simulação com um resultado menos útil e, depois, precise retrabalhar com correções.
Por fim, o uso profissional inclui a interpretação de mensagens do simulador como “direcionamento”. Uma mensagem pode indicar: necessidade de atualização cadastral, provável faixa de enquadramento, etapa recomendada, ou a existência de dados faltantes. O especialista, em vez de encarar essas mensagens como aprovação/negação, traduz em ações concretas para a fase seguinte.
Sem afirmar um padrão único (porque plataformas podem variar), os simuladores habitacionais frequentemente solicitam dados como:
Como especialista, a orientação é simples: preencha com consistência e evite “chutes”. Se uma informação estiver divergente do cadastro oficial, você pode ver resultados incoerentes na simulação e, depois, enfrentar retrabalho na validação.
Para ampliar a compreensão, vale aprofundar por que cada grupo de informação costuma ter peso:
Além disso, em muitos sistemas são solicitados dados cadastrais básicos. Embora pareçam simples, erros comuns (como nome divergente, CPF incorreto, data equivocada, inconsistência de estado civil) podem gerar problemas de integração com bases oficiais. Assim, a recomendação prática é: antes de preencher, organize os documentos e faça conferência.
Por fim, se você está no processo de regularização (por exemplo, atualização de cadastro em cartório, alteração de nome, retificação de CPF, mudança de composição familiar), você precisa estar atento. A simulação pode funcionar como triagem, mas você pode precisar sincronizar seu estado atual com a documentação que será exigida.
O resultado de um Simulador Minha Casa pode incluir valores estimados, faixas de enquadramento ou mensagens orientativas sobre próximos passos. Ainda assim, há limites inerentes:
Ou seja: use o simulador para planejar, não para “confirmar”. A confirmação vem do processo oficial.
Uma interpretação responsável começa por entender quais elementos do resultado são “estimativa” e quais são “orientação de processo”. Por exemplo, se o sistema informa uma faixa aproximada, isso pode indicar onde você provavelmente se encaixa, mas não substitui a validação documental. Da mesma forma, se aparecer uma mensagem do tipo “encaminhado para análise”, isso é uma etapa do sistema, não a confirmação final institucional.
Em termos práticos, ao interpretar, procure:
Outro cuidado: evite tomar decisões financeiras irreversíveis baseadas exclusivamente no resultado. Por exemplo, não é prudente assumir compromisso de renda futura, alterar contratos, ou tomar empréstimos para “bater” um critério, sem entender o impacto e sem validação no canal oficial. A abordagem responsável é preparar documentação e ajustar cadastro com base em dados verdadeiros e comprovação possível.
Também é importante compreender que alguns programas podem trabalhar com critérios de priorização, e não apenas elegibilidade. Assim, você pode ser elegível e, ainda assim, não estar entre os primeiros chamados, dependendo de ordem de priorização e de recursos disponíveis no momento.
Se o seu objetivo é comparar caminhos, a melhor estratégia é manter o cenário estável e variar apenas o que o simulador permite. Por exemplo:
Essa prática ajuda a entender “sensibilidade” do resultado: em geral, variáveis como renda e composição familiar tendem a ter maior influência. Ao perceber isso, você consegue direcionar melhor sua preparação.
Para tornar essa comparação mais útil, considere estas boas práticas:
Além disso, a comparação pode ser útil para identificar documentos que precisam ser providenciados para cada cenário. Por exemplo, se uma simulação exige comprovação mais detalhada para determinada faixa, você pode planejar desde já a coleta de documentos.
Em vez de buscar apenas “o melhor resultado”, trate a comparação como uma ferramenta de diagnóstico: você procura entender o que o programa “valoriza” e o que precisa ficar consistente para evitar inconsistências na análise formal.
É comum que o interessado associe programas habitacionais a “preço”, parcela ou custo estimado. Contudo, como os valores podem depender de modalidade, região, disponibilidade e critérios de financiamento, a recomendação profissional é:
Assim, você reduz o risco de erro e melhora a qualidade do seu planejamento financeiro.
Para aprofundar esse ponto, vale considerar que “preço” e “parcela” em programas habitacionais podem envolver diferentes componentes:
Por isso, a postura segura é usar o simulador para estimar o impacto aproximado no orçamento e, em seguida, validar com canais oficiais e/ou com atendimento especializado quando permitido.
Além disso, planejamento financeiro também envolve olhar para a continuidade. Em programas que exigem contrapartida ou quando há financiamento, a parcela pode ser influenciada por prazos, indexadores e condições contratuais. Mesmo que existam estimativas preliminares, o ideal é planejar com margem de segurança.
Em termos práticos, você pode usar o simulador como gatilho para organizar seu orçamento doméstico: entender quanto entra por mês, quais custos fixos existem (aluguel, contas de consumo, transporte, saúde) e qual parcela poderia caber sem comprometer necessidades básicas. Essa etapa, embora não esteja “garantida” pelo simulador, melhora sua capacidade de decisão.
Programas habitacionais normalmente exigem requisitos cadastrais, critérios de elegibilidade e documentação compatível. Mesmo quando o simulador indica que você “encaixa”, isso não dispensa a etapa de conferência formal. Em termos práticos, prepare-se para:
Se você estiver usando o simulador para organizar seu dossiê, considere iniciar o processo com antecedência para lidar com eventuais correções documentais.
Uma visão operacional inclui entender que o “processo” não é um único ato. Ele costuma se dividir em etapas. Mesmo que a estrutura exata varie, é comum existir uma fase inicial de inscrição e validação básica, seguida por etapas de análise documental e, por fim, etapas de seleção e contratação/ocupação. Cada fase tem prazos e exigências específicas.
Algumas verificações comuns (sem assumir que sejam iguais em todos os programas) incluem:
Outra prática operacional importante é criar um checklist de documentos. Mesmo sem saber o conjunto exato para o seu caso, você pode preparar uma base organizada com:
Com isso, quando o canal oficial pedir a documentação específica, você tende a responder mais rápido e reduzir o risco de atrasos.
A seguir, reúno uma síntese em formato comparativo e operacional, para que o Simulador Minha Casa funcione como um instrumento de triagem e preparação.
| Aspecto | O que o simulador costuma indicar | O que você deve validar no processo formal |
|---|---|---|
| Objetivo | Estimativa de enquadramento e orientação de próximos passos | Regras vigentes, critérios de elegibilidade e análise cadastral |
| Dados necessários | Campos cadastrais e informações de renda/comp. familiar | Documentos equivalentes, consistência e atualização cadastral |
| Resultado | Faixas e mensagens orientativas (não “aprovação”) | Decisão oficial e eventuais etapas adicionais do programa |
| Uso recomendando | Comparação de cenários e planejamento de documentação | Conferência em canais institucionais e acompanhamento de prazos |
Fonte (orientação geral): recomenda-se consultar as regras oficiais do programa e os documentos públicos disponibilizados pelos órgãos responsáveis. Como referência de boas práticas e transparência regulatória, vale observar também publicações e guias metodológicos de instituições que operam programas habitacionais e de crédito, quando aplicável.
Além dessas fontes gerais, é útil adotar uma postura de validação documental: sempre que o simulador orientar uma regra (por exemplo, “faixa de renda” ou “perfil de atendimento”), procure no material oficial quais são os conceitos exatos e como se dá a comprovação. Muitas discordâncias surgem porque o cidadão entende um conceito de forma cotidiana e o programa usa um critério técnico.
Por exemplo: renda pode ser interpretada como “quanto entra no mês”, mas o programa pode considerar renda familiar bruta, renda líquida, renda per capita ou apenas determinados tipos de rendimento. Sem conferir, você pode ter uma simulação que parece coerente “no seu entendimento”, mas não corresponde ao conceito regulamentar. Essa divergência tende a causar fricção na etapa formal, onde a documentação precisa seguir exatamente a regra.
Passo a passo (guia prático):
Condições/requirements (checagens comuns):
Para complementar ainda mais o passo a passo, vale estruturar seu cronograma em três trilhas (que se retroalimentam): (1) cadastro e consistência (garantir que os dados oficiais estão corretos); (2) documentação (separar, revisar e organizar comprovações); (3) planejamento financeiro (entender capacidade de pagamento e impactos de contrapartidas). Quando você trata essas três trilhas como um sistema, você reduz o risco de “resolver tudo na última hora”, o que é uma das principais causas de retrabalho.
Embora o foco aqui seja o uso do Simulador Minha Casa, uma abordagem responsável inclui segurança digital. Em geral:
Isso é especialmente relevante porque dados cadastrais e informações de renda são sensíveis.
Além dessas recomendações básicas, algumas práticas ajudam a reduzir risco de fraude e vazamento:
Do lado do cidadão, a integridade dos dados também é “segurança” no sentido de consistência. Se você preencher com dados diferentes em momentos distintos sem registrá-los, pode criar um histórico confuso. Por isso, mantenha um registro do que foi informado, datas e eventuais alterações relevantes. Caso surja uma inconsistência, você terá mais facilidade para explicar e corrigir.
Na rotina de orientação ao cidadão, as dúvidas mais comuns tendem a girar em torno de “por que o resultado mudou”, “o que significa determinada mensagem” e “qual campo devo priorizar”. Para reduzir fricção:
Esse conjunto de práticas é essencial porque o usuário, em geral, não tem acesso direto ao “modelo de regras” usado pelo simulador. Assim, a interpretação correta exige que você trate o resultado como uma indicação e use a própria interface para entender o que mudou.
Algumas dúvidas recorrentes podem ser resolvidas com um raciocínio simples:
Também é comum que surgam dúvidas sobre “campos que eu não entendo” ou “campos que eu não tenho certeza”. Nesses casos, a recomendação é não prosseguir com informações em que você não consegue comprovar. O melhor caminho costuma ser coletar o esclarecimento antes, para evitar que a simulação gere orientação baseada em dados que não serão sustentados na etapa formal.
Em termos estratégicos, o simulador é apenas uma etapa do caminho. Como especialista, eu costumo recomendar uma abordagem em três horizontes:
Essa lógica ajuda a evitar que o simulador seja tratado como “fim”, quando na verdade é um ponto de partida para preparar a etapa formal.
Para tornar esses horizontes mais tangíveis, vale detalhar exemplos práticos. No horizonte curto, o foco é reduzir retrabalho: você revisa dados cadastrais, organiza comprovantes, e garante que a renda declarada tem lastro documental. Se você identifica uma divergência, corrige. Se precisa retificar alguma informação, faz antes de avançar para etapas que exigem consistência estrita.
No horizonte médio, você passa a acompanhar o cronograma do programa. Isso significa observar prazos de inscrição, etapas de validação, convocações e comunicados. Muitas pessoas perdem o timing por não acompanhar canais institucionais. Uma boa estratégia é definir lembretes e manter uma pasta (digital ou física) organizada, pronta para ser atualizada quando a etapa formal exigir complementos.
No horizonte longo, você pensa no “depois”. Mesmo que o simulador não trate de custos pós-contratação, sua vida real terá contas recorrentes. Alguns custos comuns após ocupação podem incluir: manutenção, reformas, contas de consumo (água, luz, energia), eventuais taxas condominiais (dependendo do tipo de empreendimento), e custos de adaptação do imóvel ao uso diário. Planejar isso é crucial para estabilidade.
Além disso, o horizonte longo pode incluir planejamento de melhoria de renda e estabilidade financeira. Se sua renda é instável, vale buscar previsibilidade por meio de organização de trabalho, diversificação de fontes ou planejamento de despesas. O objetivo não é “bater uma regra”, mas tornar sustentável a trajetória habitacional.
É uma ferramenta que auxilia o planejamento ao estimar cenários e orientar o interessado sobre informações que influenciam a viabilidade de um processo habitacional. O resultado é indicativo e deve ser validado no processo oficial.
Não. Em geral, o simulador fornece uma estimativa baseada nos dados informados e em regras parametrizadas. A elegibilidade real depende de análise cadastral e conformidade com os critérios vigentes no canal oficial.
Normalmente, são solicitados dados cadastrais e informações que impactam o enquadramento, como renda familiar e composição do grupo familiar. Reúna documentos e informações consistentes antes de começar.
Em muitos casos, sim. Refazer pode ajudar a comparar cenários e corrigir inconsistências. Se houver mudança de regras ou atualização de dados, refaça para manter seu planejamento alinhado.
Você deve corrigir o que for possível no simulador antes de seguir. Na etapa formal, as informações precisarão estar consistentes com a documentação; divergências podem gerar retrabalho ou invalidações.
Não. O simulador é um suporte ao planejamento. Questões complexas, exceções e dúvidas de processo devem ser confirmadas nos canais oficiais responsáveis.
As exigências variam conforme modalidade e regulamento. Como orientação geral, mantenha documentação compatível com a renda declarada e esteja pronto para validação documental na etapa formal.
Encpare como orientação: identifique quais variáveis podem ter sido determinantes (ex.: faixa de renda, composição familiar, dados informados) e use isso para preparar revisão de cadastro e documentação, sempre conferindo regras no canal oficial.
Para obter o máximo valor do Simulador Minha Casa, a postura mais segura é tratar o resultado como indicativo: use para organizar informações, comparar cenários e planejar documentação, mas confirme critérios e prazos em fontes oficiais. Com esse método, você reduz retrabalho e melhora a qualidade das decisões — mantendo o processo dentro do que é tecnicamente e institucionalmente exigido.
Se você seguir essa lógica, o simulador deixa de ser apenas um formulário e passa a funcionar como um instrumento de estratégia: você sabe o que informar com consistência, entende quais pontos tendem a impactar o resultado e se prepara para a etapa em que realmente ocorre a validação. Assim, a chance de avançar com menos fricção aumenta, e o processo habitacional tende a ser encarado com mais clareza e menos ansiedade.
Em resumo prático, a melhor forma de aproveitar a ferramenta é encará-la como um “primeiro mapa” do caminho. Você ainda precisa validar no percurso oficial, mas começa a jornada com dados organizados, documentação preparada e expectativas alinhadas ao que o programa efetivamente verifica. Essa combinação — planejamento + validação institucional — é o que transforma a simulação em benefício real para você e para sua família.



Este guia explica como usar um Simulador Minha Casa para estimar parcelas, organizar documentação e comparar cenários com mais segurança. O termo “simulador” refere-se a ferramentas de simulação financeira que estimam custos e condições com base em dados informados pelo usuário, ajudando na tomada de decisão. A seguir, veja critérios, requisitos e boas práticas para elaborar um plano realista.
Este guia explica como usar um Simulador Minha Casa para estimar informações do seu planejamento habitacional. O texto contextualiza, de forma objetiva, para que servem simuladores desse tipo, quais dados costumam ser solicitados e como avaliar resultados com cautela, considerando critérios de elegibilidade e a necessidade de validação em canais oficiais.
Este guia explica como utilizar o Simulador Minha Casa para organizar escolhas do financiamento e estimar cenários com clareza. Em seguida, apresenta de forma objetiva o que costuma significar “simular”, como variam parâmetros como renda, entrada, prazo e taxas, e por que a checagem de condições com o ofertante é essencial para evitar decisões baseadas apenas em projeções.
Esta guia orienta a escolha de uma construtora ao procurar Construtora Apartamento, explicando como comparar propostas, avaliar qualidade e planejar prazos com segurança. Em seguida, apresenta de forma objetiva o contexto dos empreendimentos residenciais, os critérios técnicos mais relevantes e o que normalmente influencia o custo total, desde incorporação e documentação até acabamento e padrões de entrega.
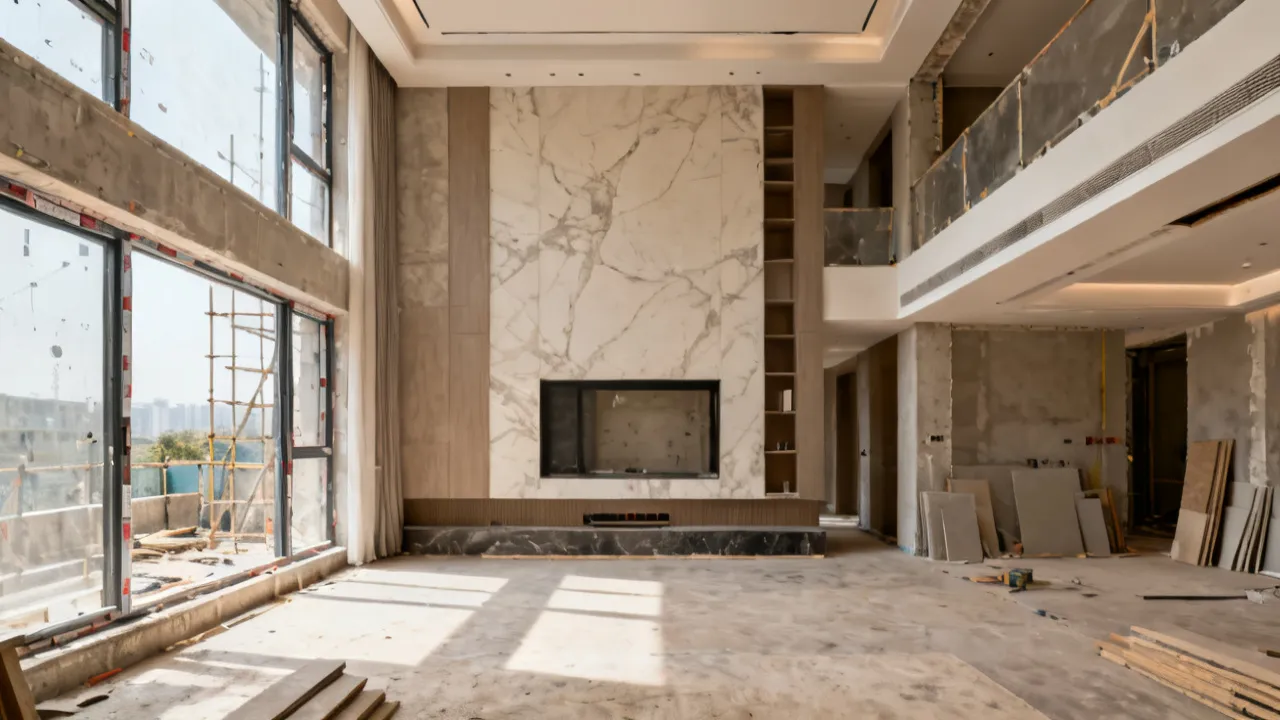
Este guia orienta, de forma objetiva, como avaliar uma Construtora Apartamento antes de fechar negócio. Você verá como comparar escopo, prazos, padrão construtivo, documentação e garantias, além de entender como fornecedores, etapas de obra e riscos típicos impactam o custo final. Ao final, há condições, requisitos e respostas às dúvidas mais comuns para uma decisão mais consciente.
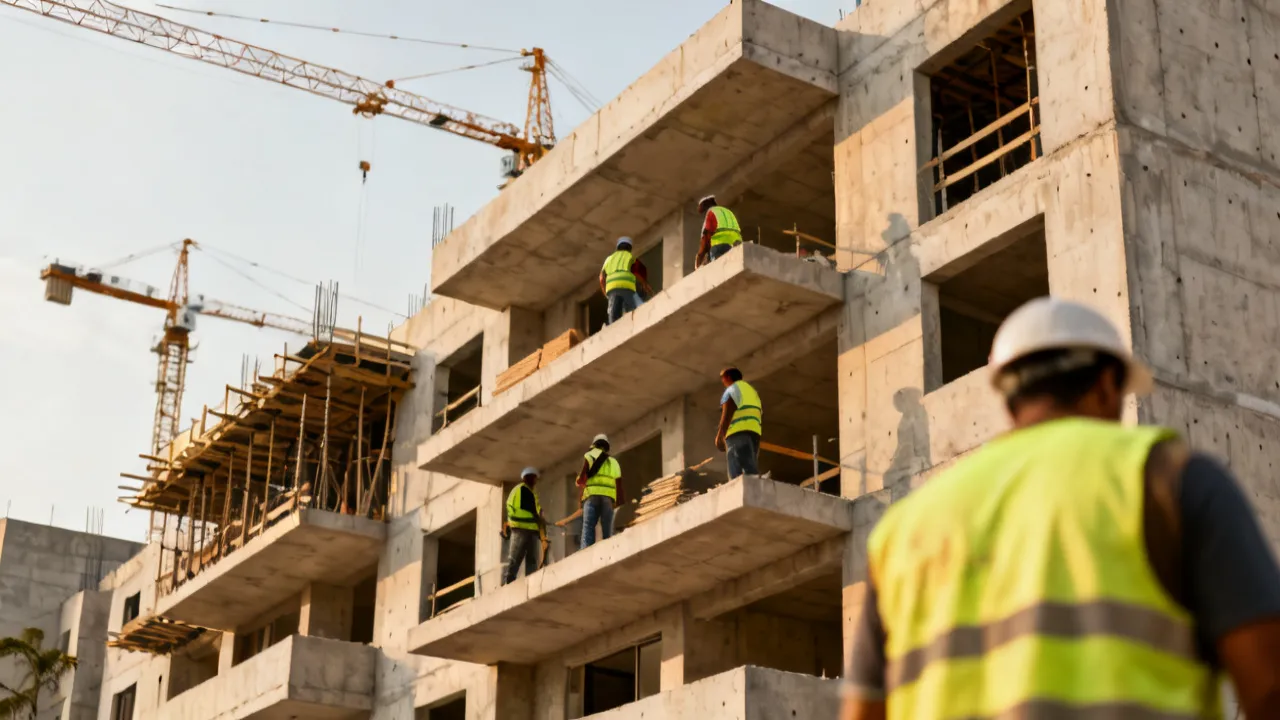
Este guia orienta a escolha de uma Construtora de Apartamento com critérios técnicos, financeiros e contratuais. Apresenta, de forma objetiva, como avaliar padrão construtivo, documentação, custo total, prazos e responsabilidades — temas ligados a “Construtora Apartamento”. Também compara condições comuns de fornecedores e requisitos do processo, para apoiar decisões mais seguras.

