Esta guía ayuda a comparar Casas residenciales con criterios técnicos y prácticos para tomar una decisión informada. Se explica, de forma objetiva, qué significa evaluar ubicación, distribución, materiales, eficiencia energética, estado legal y demanda del mercado. Además, se proponen pasos de revisión y condiciones habituales con enfoque profesional, orientados a compradores y arrendatarios.
Elegir entre Casas no es solo “ver bonitas fachadas”: desde una perspectiva experta, la decisión debe centrarse en calidad constructiva, adecuación al estilo de vida, riesgos operativos y consistencia legal. En la práctica, los compradores comparan más que metros cuadrados; comparan cómo se comportará la vivienda con el tiempo: ventilación, humedad, aislamiento, accesibilidad, mantenimiento y claridad documental. Si usted busca una casa para vivir (o como inversión), estos puntos suelen ser los que evitan costosas correcciones posteriores.
Para ordenar el proceso, piense en tres capas. Primero, la capa técnica (estructura, instalaciones, fachadas, cubiertas y acabados). Segundo, la capa funcional (distribución, orientación, luz natural, privacidad, circulación interior). Tercero, la capa legal y de mercado (títulos, cargas, régimen de propiedad, viabilidad de hipoteca y coherencia con tasación o precios de referencia). Cuando una casa falla en cualquiera de estas capas, el “precio” rara vez compensa la incertidumbre.
Además de esas capas, hay un cuarto elemento que muchas personas olvidan hasta el final: la capacidad de operación cotidiana. Esto incluye cómo la casa se “administra” en el día a día: cantidad de mantenimiento que exige, facilidad para gestionar reparaciones, accesibilidad para proveedores (plomería, electricidad, limpieza de canaletas), y la “resiliencia” del inmueble ante cambios del usuario (niños, mascotas, trabajo remoto, envejecimiento de residentes). Una casa puede ser técnicamente correcta, pero volverse incómoda si su geometría, sus accesos o su mantenimiento son difíciles.
En compras maduras, el valor no se limita al precio de compra. Se mide en términos de costos de ciclo de vida: cuánto cuesta conservarla, qué tan frecuente es que aparezcan problemas recurrentes, y qué tan predecibles son. Cuanto más predecible es el comportamiento del inmueble (por ejemplo, cubierta en buen estado, instalaciones con mantenimiento comprobable, ventilación adecuada), más baja suele ser la prima de riesgo que el comprador paga o que el mercado exige.
La comparación responsable también requiere entender que “la casa” es un sistema. La cubierta puede estar bien, pero si la ventilación interior es deficiente, la humedad puede concentrarse en ciertos espacios y terminar deteriorando carpinterías. De igual forma, una distribución puede ser agradable, pero si la orientación produce sobrecalentamiento, la necesidad de climatización incrementa el costo mensual y puede afectar confort.
Por eso, al visitar Casas, no basta con evaluar “lo que se ve”. Debe observarse lo que se infiere: cómo están resolviendo las uniones (muros-cubierta, ventanas-muro), cómo se comportan los elementos al abrir/cerrar, y qué indicios aparecen en los materiales (manchas, decoloración, variaciones de textura o reparaciones recientes).
Los especialistas en edificación suelen recomendar que la evaluación técnica ocurra antes de comprometerse. Un recorrido bien hecho reduce riesgo y aumenta poder de negociación. Si usted incorpora una lógica de inspección, su análisis deja de ser una impresión general y se convierte en una secuencia que identifica causas probables y efectos reales.
También conviene considerar que la inspección no es “solo para el comprador”. Es una herramienta para que ambos lados (comprador y vendedor) sepan qué se está comprando: si hay elementos en garantía, si existen documentos de mantenimiento, o si ya se detectaron problemas. Una casa con registros claros y mantenimientos programados tiende a ser más confiable y, muchas veces, más defendible ante tasación.
A nivel técnico, hay un conjunto de puntos que suelen ser determinantes en Casas, especialmente en viviendas de cierto periodo de antigüedad o con reparaciones visibles. La idea es capturar señales tempranas y no esperar a que el tiempo convierta un problema menor en uno estructural o de habitabilidad.
En un contexto de compra responsable, el objetivo no es “encontrar fallas”, sino cuantificar riesgos. Una inspección profesional (arquitecto o ingeniero, según el caso) suele funcionar como un “freno” contra decisiones impulsivas. Además, una inspección bien documentada permite convertir observaciones en rubros económicos: reparaciones, tiempos estimados y prioridades.
En viviendas con jardín o patio, hay un punto adicional: drenaje y manejo de agua. Una filtración puede no venir de la cubierta; puede originarse en la interacción del terreno con cimentaciones y muros (capilaridad). Por eso, conviene mirar el perímetro, observar si hay zonas con vegetación exuberante que indiquen filtración oculta (o lo contrario: zonas áridas que indiquen mal riego o drenaje) y revisar pendientes del terreno.
Asimismo, la habitabilidad depende de cómo la casa gestiona el aire. En Casas, la ventilación cruzada o la ventilación localizada (baños/cocinas) evita acumulaciones. Si la distribución no facilita ventilación, tal vez se necesite climatización o extracción adicional. Esto afecta costo, confort y salud.
Otro aspecto que suele omitirse es el estado de los componentes ocultos. No es posible ver todo en una inspección visual, pero sí es posible inferir su estado a través de señales: historial de humedad, reparaciones recurrentes, presencia de falsos techos con manchas, cambios en pintura en zonas puntuales, y coherencia entre el “discurso del vendedor” y lo que se observa.
En resumen, la evaluación técnica busca responder preguntas como: ¿qué se debe reparar?, ¿cuándo?, ¿cuánto costará?, ¿qué riesgo adicional existe si no se repara de inmediato? Con esas respuestas, usted negocia con evidencia y no con suposiciones.
Dos Casas pueden ser similares en tamaño, pero completamente distintas en experiencia diaria. Como experto, vale la pena mirar la vivienda desde la rutina: entrada y recepción, conexión entre áreas, privacidad por zonas y adaptabilidad a cambios.
La distribución no solo “mueve paredes”. Define la interacción entre personas, la dinámica familiar y la forma en que la vivienda se usa. Por ejemplo, una casa con sala-comedor abiertos puede ser excelente para interacción social, pero puede no ser ideal para quienes trabajan desde casa y requieren silencio. Del mismo modo, una casa con dormitorios bien separados puede favorecer privacidad, pero puede generar recorridos más largos.
En términos de percepción, el confort acústico y térmico suele depender de detalles: carpinterías, orientación, densidad de vegetación alrededor, y estado de los sellados. Por eso, la evaluación funcional complementa la técnica: una buena estructura sin buena habitabilidad no cumple su promesa.
Para hacer una evaluación funcional más rigurosa, conviene simular la vida diaria. Pregúntese: ¿cómo entra la luz al hacer actividades específicas? ¿dónde quedaría el escritorio para trabajar? ¿el baño principal recibe ventilación suficiente? ¿la cocina tiene espacio para maniobrar o se siente “apretada” por la ubicación de puertas y mobiliario? ¿hay un lugar razonable para almacenamiento (despensa, armarios, área de lavado)?
Además, piense en el futuro. La casa no solo debe ser adecuada para hoy, sino también para cambios razonables: ampliación familiar, necesidad de accesibilidad (por ejemplo, ingreso de adultos mayores), o creación de una habitación adicional mediante adaptación de un área existente. Una vivienda con buena estructura y con posibilidades de adaptación funcional suele conservar mejor su valor.
En Casas, la relación entre exterior e interior también es parte de la funcionalidad. Una terraza conectada por puertas que abren hacia un área de sombra puede aumentar el disfrute y reducir uso de climatización. Un patio con acceso desde la cocina puede facilitar reuniones y rutinas. En cambio, una conexión mal pensada puede hacer que el exterior sea un “decorado” y no un espacio útil.
En el mercado inmobiliario, el precio de las Casas rara vez es un dato aislado. La variable determinante para el comprador es el costo total de propiedad, que incluye mantenimiento, posibles reformas, seguros, y la probabilidad de gastos emergentes por reparaciones.
Para ser riguroso, se recomienda contrastar el precio con referencias publicadas por entidades o estudios reconocidos del sector, como informes de institutos de vivienda, organismos estadísticos nacionales, o consultoras inmobiliarias con metodología documentada. Cuando compare, utilice un rango y no un número único: la heterogeneidad del parque de viviendas es alta (estado, ubicación micro, calidad de acabados, antigüedad, y distribución).
Un error común es centrarse en el precio por m² y olvidar que en Casas el desempeño y la distribución importan tanto como el tamaño. Por ejemplo, una casa con mejor orientación y menor humedad puede requerir menos gasto futuro en climatización y mantenimiento de interiores. Su “costo total” puede ser menor aunque el precio inicial sea algo más alto.
Para calcular costo total, conviene desglosar partidas. El comprador puede construir un presupuesto por categorías:
La clave es estimar rangos y no certezas absolutas. Pero incluso con estimaciones, usted gana ventaja: su negociación se sostiene sobre escenarios reales y su oferta se vuelve más defendible frente a incertidumbre.
Además, el costo total influye en cómo negocia la financiación. Si la casa requiere reformas, tal vez sea necesario planificar el calendario de pagos o prever alternativas (por ejemplo, desembolsos escalonados tras inspección). Esto evita que el comprador se “sobreendeude” en el primer año o que posponga reparaciones críticas hasta que se vuelvan urgentes.
En Casas, la negociación informada también incluye garantías. Si el vendedor ofrece garantías para ciertas reparaciones, conviene definir su alcance por escrito. De lo contrario, el comprador asume riesgos que no habían sido presupuestados.
La ubicación no se reduce a “ciudad” o “zona”. En Casas, la micro-ubicación importa: distancia real a servicios, ruido por ejes viales, arbolado y asoleamiento, régimen de estacionamiento, y accesibilidad.
Cuando el comprador analiza el entorno con mentalidad de “vida diaria”, la selección se vuelve más estable. La casa “adecuada” es la que encaja con su trayectoria y su rutina, no la que solo destaca en fotos.
La micro-ubicación afecta varias dimensiones:
Otro aspecto importante es el “mapa futuro” del entorno. Aunque no se puede prever todo, conviene investigar planes urbanos: obras viales, expansión de servicios, proyectos de vivienda, o cambios de uso de suelo. Estos factores impactan el valor y la calidad de vida.
Desde una perspectiva de inversión, la micro-ubicación también determina liquidez de mercado: casas en entornos con demanda sostenida (por conectividad, servicios y seguridad) suelen mantener mejor su atractivo. Incluso si una propiedad tiene que invertir en mejoras, si está en una ubicación fuerte, es más probable que la recuperación de valor sea más fluida.
Una parte esencial del proceso es confirmar la situación legal y la trazabilidad del inmueble. En Casas, los problemas documentales suelen convertirse en fricción: atrasos, gastos adicionales o imposibilidad de formalizar condiciones de financiación.
En términos generales, antes de cerrar, conviene revisar:
La recomendación profesional es trabajar con un asesor jurídico o notarial para confirmar la idoneidad documental. Esto no solo reduce riesgos; también topa su capacidad de negociación. Una casa “legalmente limpia” suele tener más probabilidades de pasar procesos de financiación sin sorpresas.
En la práctica, el comprador debe entender que un inmueble no solo se vende por su estado físico, sino por su situación jurídica. Si existen cargas o discrepancias en linderos, la transferencia puede retrasarse, e incluso podría implicar costos adicionales para regularizar.
También conviene revisar:
Otra fuente de riesgo en Casas es la existencia de acuerdos informales: trabajos “hechos sin papel”, sustituciones de instalaciones sin visado correspondiente o adecuaciones en cubierta. Aunque el trabajo esté bien, su falta de documentación puede complicar garantías y financiamiento.
Por eso, el comprador debe pedir evidencias concretas: licencias, certificados, recibos de trabajos relevantes y documentación técnica si existió. En muchos casos, un historial de mantenimiento y reformas correctamente aprobadas es una señal de que el inmueble fue cuidado y administrado con orden.
Si está evaluando varias Casas, es útil usar una matriz de decisión. Como experto, sugiero valorar cada dimensión con criterios observables: técnica, funcional, entorno, legal y costo total.
Con esto, usted no “elige por impulso”, sino por consistencia. Además, la matriz facilita conversaciones con profesionales (ingenieros, arquitectos, tasadores, asesores legales), ya que convierte impresiones subjetivas en preguntas concretas.
Para que la matriz sea realmente útil, conviene añadir una escala de ponderación. Por ejemplo, si usted prioriza salud y confort, la dimensión de humedad y ventilación puede tener mayor peso. Si depende de transporte público, el entorno y conectividad pueden pesar más. Si planea financiar con hipoteca, la legalidad y coherencia documental adquieren máxima prioridad.
Un modelo operativo puede ser el siguiente:
El objetivo es que usted no se enamore de una casa por su aspecto inmediato, sino que entienda por qué podría ser una buena compra o, si no lo fuera, por qué conviene descartar.
También es valioso registrar el “riesgo residual”. Aun si una casa tiene buen puntaje, podría existir un riesgo no verificable (por ejemplo, una zona bajo cubierta sin acceso). Usted puede decidir aceptar ese riesgo si el precio compensa y si el plan de verificación es razonable (por ejemplo, inspección de cámara de aire o revisión de capas con profesional).
A continuación, encontrará un suplemento práctico en formato de comparación, fuente de referencia metodológica, guía secuencial y condiciones habituales. Está pensado para complementar su evaluación técnica y su revisión legal.
| Enfoque | Cuándo conviene | Ventaja principal | Riesgo si se omite |
|---|---|---|---|
| Inspección técnica profesional | Casas con antigüedad, signos de reparación o dudas en cubierta/instalaciones | Detecta riesgos de habitabilidad y costo futuro | Reformas no presupuestadas |
| Revisión legal con asesor | Operaciones con titularidad previa compleja o reformas | Reduce fricción documental | Problemas para formalizar o financiar |
| Comparativa de mercado por rangos | Cuando hay varias opciones similares | Topa la negociación con referencias | Pagar por encima del valor razonable |
| Análisis de costo total | Casas que requieren adecuaciones | Evalúa “precio vs. gasto real” | Olvidar mantenimiento estructural y de instalaciones |
Un enfoque recomendable combina herramientas: inspección técnica + debida diligencia legal + análisis de mercado por rangos. La razón es simple: incluso una casa muy bien construida puede ser un mal negocio si no coincide con el marco legal o si el entorno reduce liquidez. Del mismo modo, una casa con buen estado documental puede volverse cara si el costo de reparaciones supera la diferencia de precio con alternativas.
La estructura de esta guía se alinea con buenas prácticas ampliamente utilizadas en el sector inmobiliario para evaluación de inmuebles: inspección técnica (condición física), verificación documental (debida diligencia) y análisis de mercado con rangos. Para profundizar en marcos metodológicos y estadísticas oficiales, suelen ser útiles organismos nacionales de vivienda y catastros, así como reportes de consultoras con metodología pública.
En términos de “calidad de proceso”, la metodología ideal cumple tres requisitos: trazabilidad (que quede registro de lo que se revisó), comparabilidad (que las observaciones se puedan contrastar entre inmuebles) y decisionalidad (que los hallazgos se traduzcan en decisiones concretas). Su checklist debe servirle para decidir: continuar, solicitar documentación adicional, condicionar la oferta o descartar.
Otra mejora metodológica es incorporar una lectura por “prioridades de reparación”. Por ejemplo, problemas de cubierta y filtraciones suelen ser críticos por su impacto en estructura y salud, mientras que algunos acabados pueden ser diferibles. La prioridad afecta la negociación: si los riesgos son críticos, usted puede pedir ajuste mayor o exigir reparación antes de la entrega.
Para que este procedimiento sea aún más robusto, puede añadir un “registro de visita” con fotos y notas. Esto ayuda a comparar casas más tarde y reduce errores de memoria. Además, si se detectan problemas, el registro facilita la comunicación con profesionales y mejora la calidad de negociación.
Una condición práctica es que el comprador pueda hacer inspección dentro de un plazo definido. Si el contrato limita el tiempo, se reduce su capacidad de debida diligencia. También es importante negociar cláusulas de contingencia: por ejemplo, que la compra dependa de resultados de una inspección o de la regularización documental. Estas cláusulas protegen al comprador ante sorpresas.
En algunos mercados, los vendedores ofrecen “entrega en estado tal”. Si usted no define claramente qué significa “estado tal” (por ejemplo, reparación de humedades, sustitución de griferías, revisión eléctrica), puede terminar pagando trabajos que no estaban presupuestados.
El valor de las Casas se explica por una combinación de factores estructurales y contextuales. A nivel práctico, los elementos que suelen “sostener” el precio son: estabilidad constructiva, demanda del entorno, conectividad y una distribución que responda a preferencias actuales (por ejemplo, zonas de trabajo adaptables o buen flujo entre comedor y cocina).
En cambio, cuando hay incertidumbre técnica (humedad persistente, instalaciones obsoletas sin mantenimiento, cubiertas con reparaciones repetitivas), el mercado tiende a castigar o exige descuento. Por ello, el comprador con información técnica obtiene ventajas: no solo negocia precio, sino también el alcance de reparaciones o garantías.
Desde el punto de vista de tasación (cuando aplica), el valor puede depender de categorías: superficie, estado, calidad de acabados, conservación general, y condiciones de habitabilidad. En Casas, la conservación suele pesar mucho porque se refleja en costos futuros. Un tasador que percibe que la vivienda requiere intervención puede ajustar el valor o condicionar su valoración.
Además, hay un factor psicológico del mercado: la “confianza” que transmite el inmueble. Si una casa es coherente en estado (por ejemplo, pintura fresca solo en áreas secas, sin manchas recurrentes, instalaciones con registro de mantenimiento y cubiertas sin historiales de filtración), genera confianza y reduce la percepción de riesgo. Esa percepción se traduce en más demanda o en mejor capacidad de venta.
También influye el “encaje” de la casa con la demanda real. Cambian preferencias: hoy muchas personas valoran espacios flexibles (estudio o habitación extra), buena conexión entre cocina y comedor, almacenamiento y ventilación. Una casa con una distribución que responde a estas preferencias puede conservar valor incluso si su tamaño es ligeramente menor, porque ofrece mejor funcionalidad.
En relación con valor, la ubicación micro también opera como multiplicador: una casa con problemas técnicos en una zona fuerte puede tener más salida que una casa similar en zona de menor demanda. Pero cuidado: si el problema técnico es severo, la zona fuerte no compensa. El valor no se sostiene si hay riesgos estructurales o de habitabilidad.
Un criterio profesional es mapear “drivers de valor” y “drivers de riesgo”. Drivers de valor: buena luz natural, ventilación, cubierta bien resuelta, distribución coherente, exteriores utilizables, y documentos legales claros. Drivers de riesgo: humedad oculta, instalaciones deterioradas, ampliaciones sin licencia o discrepancias registrales, y entornos con ruido excesivo o problemas de drenaje.
Las fotos suelen ocultar señales de humedad, fisuras por asentamiento, estado real de instalaciones y problemas de cubierta. Una inspección permite detectar condiciones que impactan costos futuros y habitabilidad, por lo que topa la precisión de su decisión. Incluso con fotos bien tomadas, hay indicadores que no se perciben: olores persistentes, corrientes de aire, condensación, vibraciones en marcos y comportamiento de extractores. La inspección añade evidencia verificable.
Además, la inspección permite contrastar la historia del inmueble. Un vendedor puede explicar que “es solo una marca por pintura”, pero una inspección puede mostrar que el origen es filtración activa. La diferencia entre foto y inspección es la diferencia entre apariencia y causa.
No siempre. Si una casa es nueva, con documentación completa, buen mantenimiento y sin señales visibles de riesgo, la inspección puede ser más ligera. Aun así, en compras relevantes se recomienda una revisión técnica y legal para reducir incertidumbre.
La decisión de contratar depende de la magnitud del riesgo potencial. Si hay signos de reparación, antigüedad, cambios en cubierta o reformas sin documentos, el costo de no contratar suele ser mayor que el costo de la inspección. Una inspección puede evitar que usted pague un descuento insuficiente por riesgos no visibles.
Incluya mantenimiento (patio, impermeabilización, instalaciones), potenciales reformas y costos recurrentes (energía, seguros e impuestos, según normativa local). Lo esencial es traducir “necesidades” en rubros verificables.
Una manera práctica es dividir el presupuesto en: “mantenimiento preventivo esperado” (lo que seguramente toca hacer en un ciclo de tiempo), “reparaciones probables” (según hallazgos técnicos) y “mejoras deseadas” (no indispensables). La negociación se basa principalmente en mantenimiento preventivo y reparaciones probables. Las mejoras deseadas pueden financiarse posteriormente si el presupuesto lo permite.
Como mínimo: título de propiedad, cargas o gravámenes, situación de impuestos/tributos si aplica y documentación relacionada con reformas autorizadas. Un asesor legal puede indicar el alcance exacto según su jurisdicción.
Además, conviene revisar coherencias entre: registro, catastro y realidad. Si el plano o descripción no coincide con la distribución real, puede haber implicaciones. También verifique si hay obligaciones de comunidad (si aplica) o servidumbres que afecten uso (paso de terceros, líneas de instalaciones, restricciones de construcción).
Use hallazgos objetivos: estado de cubierta, señales de humedad, antigüedad de instalaciones y reparaciones detectadas. Con esa evidencia, solicite ajustar precio, plan de reparación o condiciones previas al cierre.
La negociación se vuelve más efectiva si usted presenta: 1) qué se detectó, 2) por qué es relevante (riesgo o costo futuro) y 3) qué propone como solución (descuento o reparación antes de cerrar). Cuanto más concreta su propuesta, menos margen tiene el vendedor para relativizar.
Ventilación efectiva en cocina y baños, ausencia de olores persistentes, buen asoleamiento, carpinterías funcionales y continuidad de acabados sin manchas recurrentes por humedad.
También observe el comportamiento de puertas y ventanas: si requieren fuerzas excesivas, si están desalineadas o si hay filtraciones de aire al cerrar. La habitabilidad no es solo “que se vea bien”, sino que la vivienda “se siente” estable y cómoda: temperatura razonable, ausencia de humedad, y sistemas que responden sin fallar.
La micro-ubicación determina ruido, accesibilidad real a servicios, estacionamiento, iluminación nocturna y comportamiento ambiental (por ejemplo, drenaje). Dos calles cercanas pueden tener impactos diferentes sobre la experiencia diaria.
Una buena técnica es evaluar el entorno en diferentes horarios: mañana, tarde y noche. Esto permite comprender cómo se comporta el ruido, la movilidad y el ambiente. En micro-ubicaciones, los detalles (una curva de tráfico, una zona con concentración de bares, un punto con mala iluminación) pueden generar diferencias significativas en confort.
Elegir Casas con criterio profesional significa integrar técnica, funcionalidad, entorno, legalidad y costo total. Cuando usted traduce impresiones en verificaciones concretas—mediante inspección, documentación y análisis económico—la compra deja de ser un salto y se convierte en una decisión coherente con su plan de vida y su capacidad financiera.
Si está comparando opciones, empiece por su “matriz de decisión” y no por la emoción del primer recorrido. Una casa adecuada es la que soporta la prueba del tiempo: se mantiene, se habita bien y presenta un marco legal claro. Con ese enfoque, su elección será más segura y, en la práctica, más satisfactoria.
Finalmente, recuerde que la mejor compra no es la que “parece perfecta”, sino la que demuestra su calidad: estructura confiable, habitabilidad real, entorno compatible con su vida y documentación consistente. Cuando esos pilares se alinean, incluso un precio inicial ligeramente superior puede convertirse en una ventaja, porque reduce incertidumbre y costos futuros.



Esta guía analiza cómo seleccionar Casas en venta con criterio técnico y visión de mercado. Expone, de forma objetiva, el papel de la ubicación, la calidad constructiva, el estado jurídico y la tasación en el proceso. También resume cómo comparar oferta y demanda sin improvisar decisiones, destacando condiciones habituales, riesgos y verificación documental.
Esta guía analiza cómo elegir Casas con criterios técnicos y comparables: ubicación, tipología, estado constructivo y costos totales. De forma objetiva, revisa qué significa evaluar inmuebles, cómo se estructuran los precios, qué verificar antes de firmar y por qué los datos del proveedor importan. El enfoque prioriza decisiones documentadas y condiciones reales.
Esta guía explica cómo evaluar Casas residenciales con criterio técnico y foco en calidad, ubicación y uso real del espacio. Se revisa de forma objetiva qué significa “casa” en el mercado, cómo influyen los acabados, la orientación, la normativa y el presupuesto. También se ofrecen condiciones prácticas, pasos de verificación y preguntas frecuentes para tomar decisiones informadas.
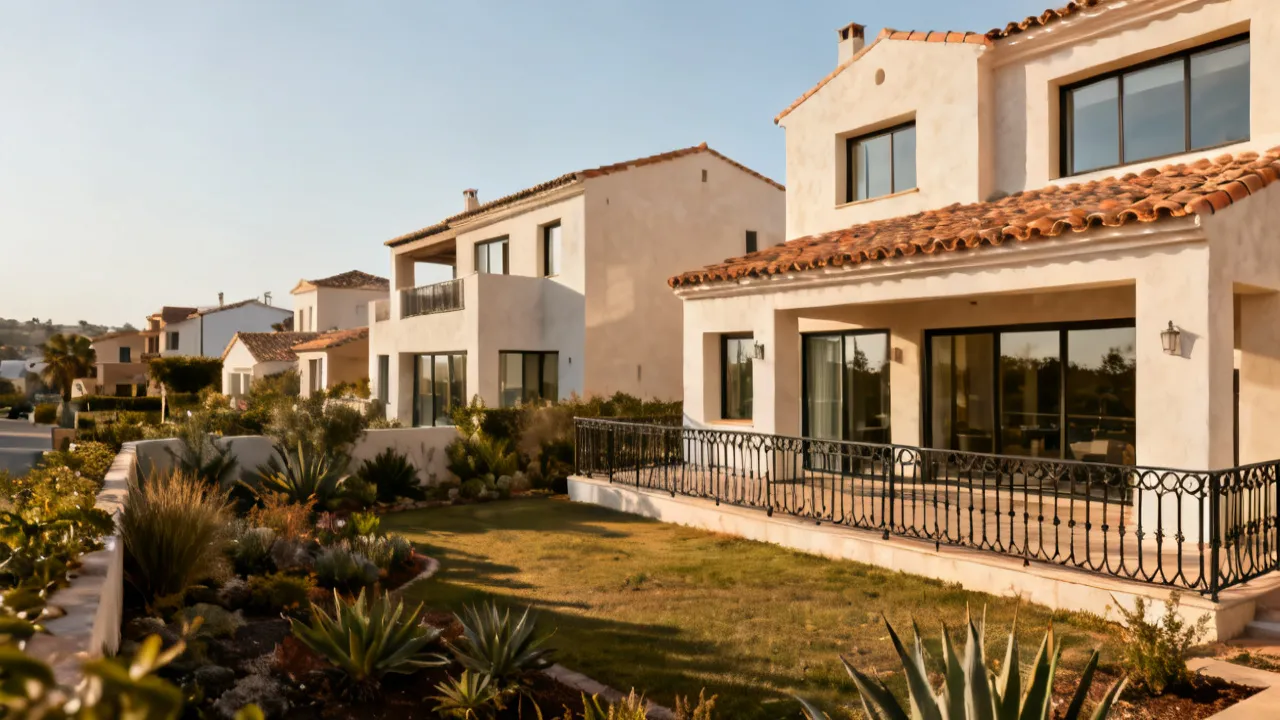
Esta guía explica cómo evaluar Casas residenciales con criterios técnicos y comparables para tomar una decisión informada. Se revisa el contexto del mercado inmobiliario, los factores que influyen en el valor (ubicación, tipología, eficiencia energética y estado constructivo) y cómo preparar una compra o alquiler con documentación clara y verificable.
Esta guía ayuda a comparar Casas residenciales con criterios técnicos y prácticos para tomar una decisión informada. Se explica, de forma objetiva, qué significa evaluar ubicación, distribución, materiales, eficiencia energética, estado legal y demanda del mercado. Además, se proponen pasos de revisión y condiciones habituales con enfoque profesional, orientados a compradores y arrendatarios.
Este guía ayuda a seleccionar casas con un enfoque técnico: ubicación, distribución, eficiencia energética, acabados y riesgos habituales en la compra. Se explica, de forma objetiva, qué se considera al comparar ofertas y qué documentación conviene revisar. Además, se incluyen condiciones, pasos prácticos y preguntas frecuentes para decidir con seguridad y coherencia.

