Este guia explica, de forma prática e objetiva, como usar o Simulador Minha Casa para estimar custos, organizar documentos e decidir com mais clareza. O termo “Simulador Minha Casa” costuma se referir a ferramentas digitais que aproximam valores de parcelas e despesas relacionadas a moradia, ajudando o usuário a comparar cenários.
Ao buscar um Simulador Minha Casa, a intenção costuma ser semelhante para muitas famílias: organizar um planejamento para financiamento, construção ou aquisição de imóvel, usando parâmetros informados pelo próprio usuário. Em geral, o simulador tem como proposta transformar regras e cenários complexos em números mais fáceis de comparar — como valor aproximado de parcela, prazo e, dependendo do caso, limites de elegibilidade.
Antes de avançar, é essencial tratar o resultado como uma estimativa. Isso significa que os valores exibidos dependem diretamente de informações como renda, composição familiar, endereço/condições locais e regras vigentes do programa ou da instituição financeira. Além disso, podem existir fatores que não ficam completamente visíveis na tela do simulador, mas que influenciam o crédito na contratação — por exemplo, parâmetros cadastrais específicos, custos operacionais, critérios de enquadramento e confirmação documental.
Em resumo: um bom simulador é excelente para planejar e comparar cenários. Ele ajuda a enxergar impactos no orçamento doméstico. Porém, ele não substitui a análise formal de crédito, a validação de documentos e a contratação conforme as condições oficiais e contratuais.
Na prática, ferramentas associadas ao termo Simulador Minha Casa servem para traduzir regras de crédito e custos em números compreensíveis e com certa rapidez. A lógica por trás desses sistemas é geralmente padronizada: recebe dados do usuário, aplica regras de cálculo (ou faz estimativas com base em faixas) e devolve resultados em formato de parcela e indicadores financeiros.
De modo geral, o simulador pode calcular ou estimar itens como:
Mesmo que a ferramenta seja completa, é importante lembrar que o “resultado” pode variar porque nem tudo está integralmente no formulário. Há situações em que o simulador estima com base em dados informados, enquanto a contratação depende de comprovações e validações. Isso inclui, frequentemente, critérios de renda comprovada, consistência cadastral, restrições ou exigências adicionais e condições contratuais atualizadas.
Por esse motivo, o simulador deve ser encarado como uma ferramenta de planejamento e comparação, e não como promessa financeira. Isso reduz a chance de decisões baseadas em uma expectativa que, na prática, pode ser ajustada posteriormente.
Além do aspecto financeiro, existe ainda o componente de segurança digital e privacidade. Alguns simuladores podem solicitar informações pessoais. Nesses casos, vale avaliar a política de privacidade, a origem do serviço e se a plataforma explica como os dados serão usados. Em ambientes regulados, como crédito habitacional, a transparência sobre critérios e limites ajuda o usuário a tomar decisões com menos risco e mais clareza.
Como análise de jornada do usuário (e como raciocínio financeiro doméstico), há alguns pontos que definem a utilidade de um simulador. Em geral, os problemas aparecem quando o usuário trata a simulação como “cálculo fechado” ou quando assume que o valor de parcela representa o custo total do período inteiro.
Três aspectos costumam determinar a qualidade do que o usuário chama de “simulação”:
Outra boa prática é evitar “ponto único de decisão”. Compare o resultado do Simulador Minha Casa com alternativas do banco/financiadora escolhida, ou até com outras simulações feitas por canais oficiais. Quando você cruza informações, você reduz o risco de depender de uma única metodologia — e enxerga com mais maturidade o que pode ou não caber no seu planejamento.
Também vale ter cuidado com cenários “perfeitos” feitos para parecerem mais baratos. Por exemplo: se você simula com entrada muito otimista, prazo máximo ou renda no pico, o número pode ficar atraente, mas pode falhar quando a realidade exige flexibilidade. Planejamento financeiro responsável normalmente inclui margens e cenários conservadores.
Antes de iniciar a simulação propriamente dita, prepare informações que normalmente impactam o processo. Mesmo quando o Simulador Minha Casa parece simples e rápido, reservar um tempo para conferir dados aumenta a chance de o resultado refletir sua realidade.
Em geral, o que vale reunir com antecedência:
Além disso, considere que a simulação costuma ser um “retrato” daquele momento. Se sua renda estiver prestes a mudar (por exemplo, com mudança de emprego, término de contrato, início de atividade autônoma ou aumento de jornada), pense em como isso impacta o risco. Ajustar cenários com base em “renda média” e não apenas em “renda máxima” tende a tornar o planejamento mais estável.
Um simulador bom não substitui sua organização financeira; ele a acelera. O segredo é usar o simulador para testar hipóteses e não para cravar expectativas.
Ao usar o Simulador Minha Casa, experimente múltiplos cenários. Se a ferramenta permitir, altere parâmetros como:
Para uma leitura objetiva, use uma regra simples: compare o peso mensal no seu orçamento — e não apenas o valor numérico da parcela. O “custo real” de moradia precisa considerar despesas de manutenção e recorrentes, como:
Uma armadilha comum é olhar apenas a parcela e esquecer que a compra de um imóvel muda toda a estrutura de custos mensais. Por exemplo, mesmo que a parcela caiba no orçamento, o condomínio pode “estourar” o limite quando somado às contas da rotina. Então, ao comparar cenários, some o custo mensal total estimado de moradia.
Outra dica prática é usar uma margem de segurança. Uma orientação financeira conservadora é planejar que o comprometimento com a moradia não ultrapasse sua capacidade em situações de renda reduzida. Isso pode ser traduzido em prática usando cenários: “E se eu tiver um mês com renda menor?” ou “E se eu perder um extra por alguns meses?”.
Mesmo em simuladores bem estruturados, alguns itens são tratados apenas na fase de contratação, análise de documentos e etapas posteriores. Por isso, é importante não tratar o número exibido como “cálculo fechado”.
Em geral, itens que podem não aparecer claramente no resultado inicial incluem:
Ao manter essa cautela, você transforma o Simulador Minha Casa em ferramenta de planejamento real. Ele passa a servir para comparar possibilidades — sem você cair na expectativa de que o cenário simulado ocorrerá exatamente igual ao contratado.
Uma abordagem útil é registrar em papel (ou planilha) o que está “dentro” e o que está “fora” da simulação. Isso cria clareza e evita surpresas. Se a simulação só mostra parcela, considere que pode faltar a visão do conjunto completo de custos.
Um simulador útil é aquele que demonstra consistência e transparência. Antes de inserir dados, verifique os pontos a seguir — especialmente porque o termo Minha Casa pode ser associado a iniciativas e ecossistemas com diferentes participantes. Quando há múltiplos players no processo, a clareza do fluxo reduz riscos.
Além disso, atenção ao padrão de coleta de dados. Se o simulador pede muitas informações além do necessário para a estimativa, isso pode indicar risco ou tentativa de obter dados sensíveis sem justificativa. Não é para ser paranoico, mas para ser criterioso.
Se você estiver usando dispositivo compartilhado (por exemplo, celular de familiares) ou redes públicas, considere a segurança digital: evite inserir dados em ambientes inseguros e prefira redes confiáveis. Esse cuidado, embora simples, pode evitar problemas de privacidade.
Uma vez que o conteúdo varia conforme o programa, a instituição e a modalidade, o quadro abaixo é uma referência comparativa das exigências mais comuns em processos habitacionais baseados em crédito e planejamento. Use como guia para organizar sua preparação e, ao final, confirme sempre com a fonte oficial do seu canal.
| Etapa | O que geralmente é exigido | Por que impacta a simulação |
|---|---|---|
| Cadastro inicial | Dados pessoais, contato e informações básicas de renda/condição | Define elegibilidade e limites estimados; se a renda ou composição estiverem erradas, a parcela muda |
| Capacidade de pagamento | Comprovação de renda e avaliação de comprometimento | Altera faixa de parcela e, às vezes, o tipo de condições possíveis |
| Local e enquadramento | Informações do endereço e regras associadas à modalidade | Pode restringir opções e influenciar condições administrativas |
| Análise documental | Documentos do proponente e, quando aplicável, do núcleo familiar | Confirmará ou ajustará a simulação inicial; divergências podem alterar enquadramento |
| Condições contratuais | Regras do agente/financiadora e taxas vigentes | Fechamento do valor final e do cronograma — pode diferir da estimativa |
Ao transformar essa tabela em ação, você cria um “mapa” do caminho. Em vez de simplesmente clicar na simulação e esperar um número, você se antecipa às etapas que costumam exigir documentos e verificações. Isso reduz atrasos e frustrações.
A seguir, um roteiro prático para transformar o uso do Simulador Minha Casa em uma decisão melhor embasada. O objetivo é que a simulação seja uma etapa dentro de um processo mais amplo: organizar dados, testar cenários, planejar custos totais e validar com canais oficiais.
Um ponto importante: planejar é também definir o que você fará se a realidade “apertar”. Se a análise formal mostrar restrição ou mudança de taxa, qual é seu plano? Ter um plano B — por exemplo, ajustar entrada, rever padrão do imóvel ou reavaliar prazo — evita decisões impulsivas quando surgem ajustes.
Além disso, tente não “casar” sua capacidade apenas com o valor da parcela. Em muitos casos, o que decide se o financiamento vai “dar certo” é a combinação entre parcela, despesas recorrentes e imprevistos do dia a dia. Por isso, use o simulador como base para criar uma estrutura orçamentária robusta.
Em geral, não. A maioria das simulações resulta em estimativas baseadas nos dados informados. O valor final depende de análise formal, regras vigentes e validações documentais. Mesmo quando o número parece “bem exato”, ele costuma estar sujeito a ajustes na contratação.
Normalmente, dados pessoais, informações de renda, composição familiar e parâmetros relacionados ao cenário desejado. O conjunto exato varia conforme a plataforma e a modalidade. Em geral, quanto mais completo e consistente for o preenchimento, mais útil será a simulação para comparar cenários.
Sim. Quando a ferramenta permite ajustes, essa é uma das melhores formas de entender impacto no orçamento mensal. Comparar cenários ajuda a identificar o ponto em que “parcelas menores” começam a cobrar um preço maior no custo total ou na duração do compromisso.
Há risco se você tratar a simulação como cálculo fechado ou se não entender as limitações do resultado. Para reduzir problemas, use dados conservadores, leia as limitações apresentadas e confirme pontos com o canal responsável antes de decidir.
Procure transparência sobre o responsável pelo serviço, política de privacidade, instruções de uso e aviso claro de que o resultado é estimativo. Evite páginas sem identificação clara, sem explicação de etapas e com exigência excessiva de dados sem justificativa.
Não necessariamente. Em vez de concluir “sim” ou “não” apenas pelo número da simulação, revise sua capacidade real de pagamento, ajuste entrada e prazo, e considere o custo total de moradia (não só a parcela). Se necessário, replaneje antes de prosseguir com o processo formal.
Inclua no orçamento: condomínio (quando houver), contas de consumo, manutenção preventiva e custos de adaptação. Pense também em custos de instalação (por exemplo, mudança de serviços) e em eventuais despesas iniciais de reforma ou reparo. Isso torna a simulação mais realista.
Nem sempre. Em muitos simuladores, a parcela pode representar o valor principal do financiamento, enquanto outros encargos podem não estar completamente detalhados. Por isso, trate a parcela como “parte” do custo mensal e procure entender quais custos adicionais se aplicam ao seu caso.
Na contratação, a instituição tipicamente avalia a renda conforme comprovação e critérios do momento. Se houver mudanças relevantes, isso pode afetar elegibilidade e condições. Planejar com cenários conservadores ajuda a reduzir o risco de surpresas.
Em geral, simulações simples em ferramentas online não devem causar prejuízo. Porém, se houver etapas com análise formal, cadastro em sistema ou consulta de crédito específica, pode existir efeito conforme a metodologia do provedor. Em qualquer caso, revise os termos e confirme o que é apenas “simulação” versus “processo” ou “consulta formal”.
Para decisões consistentes, pense no equilíbrio. O Simulador Minha Casa pode oferecer números para diferentes caminhos, mas a melhor escolha é a que preserva sua saúde financeira ao longo do tempo. Muitas vezes, o cenário “menor parcela” não é necessariamente o melhor, especialmente quando a pessoa não tem margem para imprevistos.
Ao analisar cenários, considere as prioridades abaixo:
Um método prático é criar um “orçamento de decisão”. Você define um teto de comprometimento mensal (uma faixa confortável), soma parcela e despesas recorrentes e observa se a diferença (sobra) é suficiente para emergências. Em seguida, você escolhe o cenário que preserva essa sobra com mais segurança.
Além disso, avalie a qualidade do imóvel (quando essa parte fizer sentido para o seu caso). Custos de condomínio e manutenção variam muito entre empreendimentos. Um imóvel mais barato pode custar mais caro na prática por causa de manutenção ou taxas maiores. O simulador pode não refletir esse detalhe — por isso, vale buscar informações do imóvel antes de fechar.
Além de seguir o passo a passo, existem estratégias que melhoram a precisão do planejamento e aumentam sua capacidade de decidir. Essas estratégias não substituem a análise formal, mas ajudam você a chegar mais preparado na conversa com o canal responsável.
Uma estratégia simples é separar seu orçamento em três camadas:
Quando a camada de moradia ocupa quase toda a folga, o financiamento tende a ficar vulnerável. Ao invés disso, tente manter uma folga mínima, mesmo que pequena, para absorver variações. Essa folga funciona como amortecedor psicológico e financeiro.
Outra estratégia é fazer “simulação por estresse”. Em vez de simular só em um cenário ideal, simule também:
Mesmo que você não saiba exatamente como serão esses custos, usar estimativas conservadoras ajuda a perceber se o comprometimento é robusto ou frágil.
Um dos dilemas mais comuns em financiamentos é a tensão entre parcela menor e custo total maior. Simuladores normalmente facilitam a visualização de parcelas, mas o custo total pode não estar tão evidente para o usuário.
De forma geral, prazos maiores tendem a reduzir parcela, mas elevam o tempo total de pagamento. Isso pode aumentar o custo agregado ao longo do contrato, especialmente quando a regra de juros/encargos considera o horizonte inteiro. Já entradas maiores reduzem o valor financiado e podem diminuir o custo total, mas exigem capital inicial.
Para tomar decisões mais racionais, pergunte:
Uma prática útil é comparar dois cenários: um “parcela mínima” e outro “equilibrado” (por exemplo, prazo intermediário e entrada moderada). Em seguida, escolha o que mantém mais folga e reduz risco. Esse tipo de decisão costuma ser mais eficiente do que perseguir exclusivamente a parcela mais baixa, especialmente para famílias com renda instável ou com despesas altas variáveis.
Outro ponto que amplia o valor do simulador é usá-lo como gatilho para organizar documentação. Mesmo que você ainda não esteja pronto para contratar, comece a preparar o que costuma ser solicitado. Isso reduz o tempo entre “simular” e “seguir adiante”.
Como as exigências variam conforme o programa e a instituição, não existe uma lista única para todo mundo. Porém, na prática, a análise documental costuma envolver:
Ao organizar isso com antecedência, você melhora sua capacidade de reagir. Caso a instituição peça um documento extra, você não fica paralisado esperando. Isso também aumenta sua previsibilidade emocional: você sabe que o processo não depende apenas do número do simulador.
Além disso, se possível, confira se seus dados cadastrais estão atualizados. Erros simples — como divergência de nome, CPF, renda ou endereço — podem gerar retrabalho. Um simulador pode “acertar” uma estimativa, mas uma contratação pode falhar por inconsistência cadastral. Por isso, atenção aos detalhes.
Embora cada família tenha sua realidade, alguns indicadores simples ajudam a decidir. Eles não substituem análise formal, mas fornecem um filtro de segurança.
Você pode começar com três perguntas:
Se a resposta indica que a moradia consome quase tudo, a simulação pode estar “te enganando” por causa de um cenário ideal. Já se você consegue manter sobra e reserva, a simulação tende a ser um caminho realista.
Um cuidado: muitas pessoas consideram apenas a parcela “prometida”, mas esquecem custos de mudança e manutenção inicial. Um orçamento responsável coloca uma estimativa para o período inicial após mudança, quando despesas inesperadas podem ser mais frequentes.
Por exemplo, pense nos primeiros meses. Mesmo em imóveis novos, pode haver custos com instalação de serviços, pequenos reparos, mudança de móveis e adaptações de rotina. Em imóveis usados, a necessidade de manutenção pode ser maior. O simulador pode não embutir isso — então planeje separadamente.
Quando o assunto envolve simulador e crédito habitacional, há um cuidado adicional: o risco de golpes e coleta indevida de dados. Não é para alarmismo, mas para prudência. Algumas práticas simples podem reduzir significativamente riscos.
Boas práticas incluem:
Se você tiver dúvida sobre a origem de uma oferta, uma abordagem sensata é pausar e validar com o canal responsável. Em crédito, a pressa costuma ser inimiga do planejamento.
Em vez de enxergar a simulação como um ponto final, use-a como um roteiro para conversar com alguém do canal responsável (ou um assessor/consultor que atue dentro de regras claras). Isso muda o jogo: você vai para a conversa com perguntas objetivas, em vez de ir “no escuro”.
Você pode levar para a conversa:
Essa postura costuma melhorar a qualidade da orientação. Um especialista consegue confirmar o que está correto no seu raciocínio e explicar o que pode mudar na contratação.
Como o tema envolve crédito e planejamento habitacional, recomenda-se fundamentar decisões em informações oficiais e relatórios setoriais. No Brasil, orientações sobre regras e indicadores podem ser consultadas em:
Além dessas referências, sempre que você estiver tratando de um programa específico, procure as regras atualizadas do programa e da instituição envolvida. Como condições podem variar (ou serem atualizadas), a melhor fonte é aquela que define a regra vigente. Nessa linha, o resultado do Simulador Minha Casa funciona como ponto de partida — e a validação final precisa ocorrer no processo oficial.
Quando houver dúvida, considere também conversar com profissionais habilitados e responsáveis por orientar o processo dentro de conformidade. O objetivo não é apenas “ter um número”, mas entender como aquele número se forma.
Usar um Simulador Minha Casa pode ser um passo eficiente para organizar o planejamento e comparar caminhos com mais clareza. A chave está em interpretar os resultados com maturidade: tratar a simulação como estimativa, considerar custos totais de moradia, projetar cenário de custo mensal mais realista e confirmar condições em análise formal.
Quando você faz isso, a simulação deixa de ser apenas um número e vira um instrumento de decisão mais segura, alinhado ao seu orçamento, à sua capacidade de pagamento e ao seu objetivo de longo prazo. Em vez de “confiar cegamente”, você se posiciona: prepara dados, testa hipóteses, cria margem e busca validação oficial. É esse conjunto de atitudes que transforma o uso do simulador em planejamento de verdade.



Este guia explica como o “Simulador Minha Casa” ajuda a planejar sua compra do início ao fim. Em termos objetivos, simuladores de habitação organizam variáveis como renda, comprovações e condições do programa, oferecendo uma prévia de cenários. Você encontrará orientação para comparar alternativas, entender requisitos e evitar inconsistências antes de seguir para a etapa documental.
Este guia explica, de forma prática e objetiva, como usar o Simulador Minha Casa para estimar custos, organizar documentos e decidir com mais clareza. O termo “Simulador Minha Casa” costuma se referir a ferramentas digitais que aproximam valores de parcelas e despesas relacionadas a moradia, ajudando o usuário a comparar cenários.
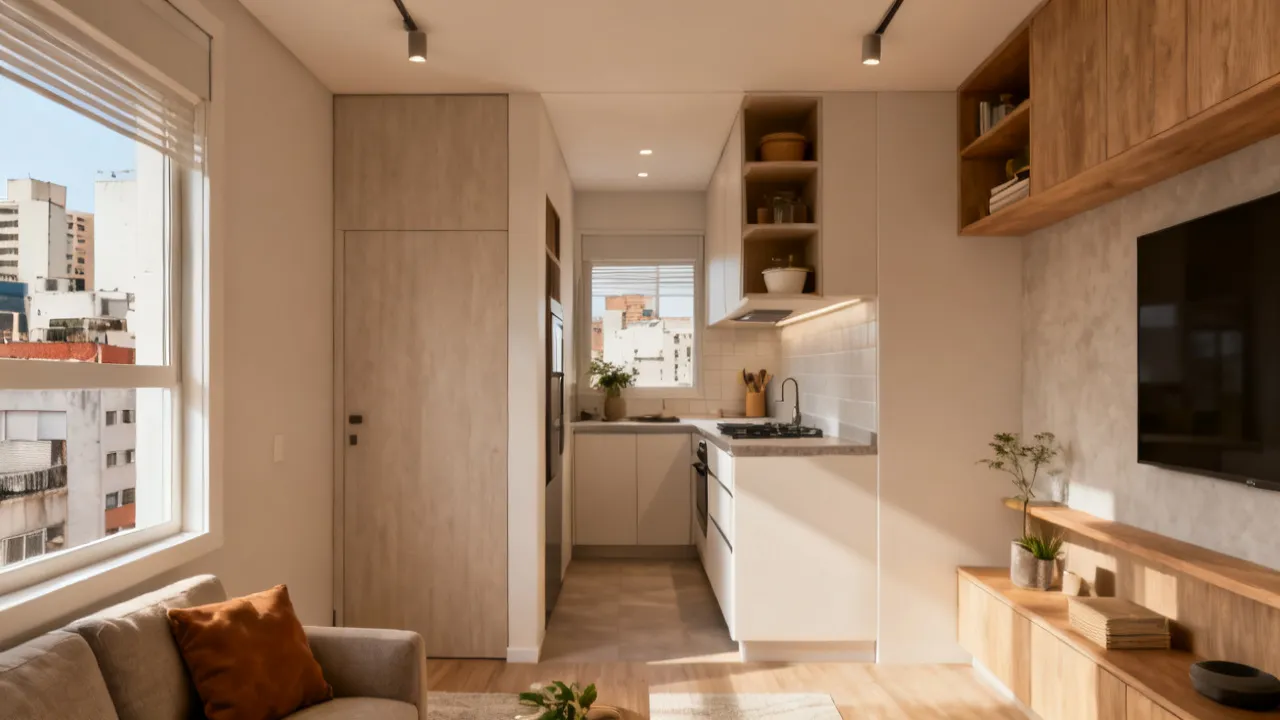
Este guia analisa o que esperar de um apartamento 14m2 sp e como avaliar viabilidade, layout e custo total com critério. No contexto de imóveis compactos, a atenção recai sobre planta funcional, ventilação, conforto térmico e documentação. O texto apresenta uma abordagem profissional e verificável para orientar decisões, com passo a passo, condições e perguntas frequentes.
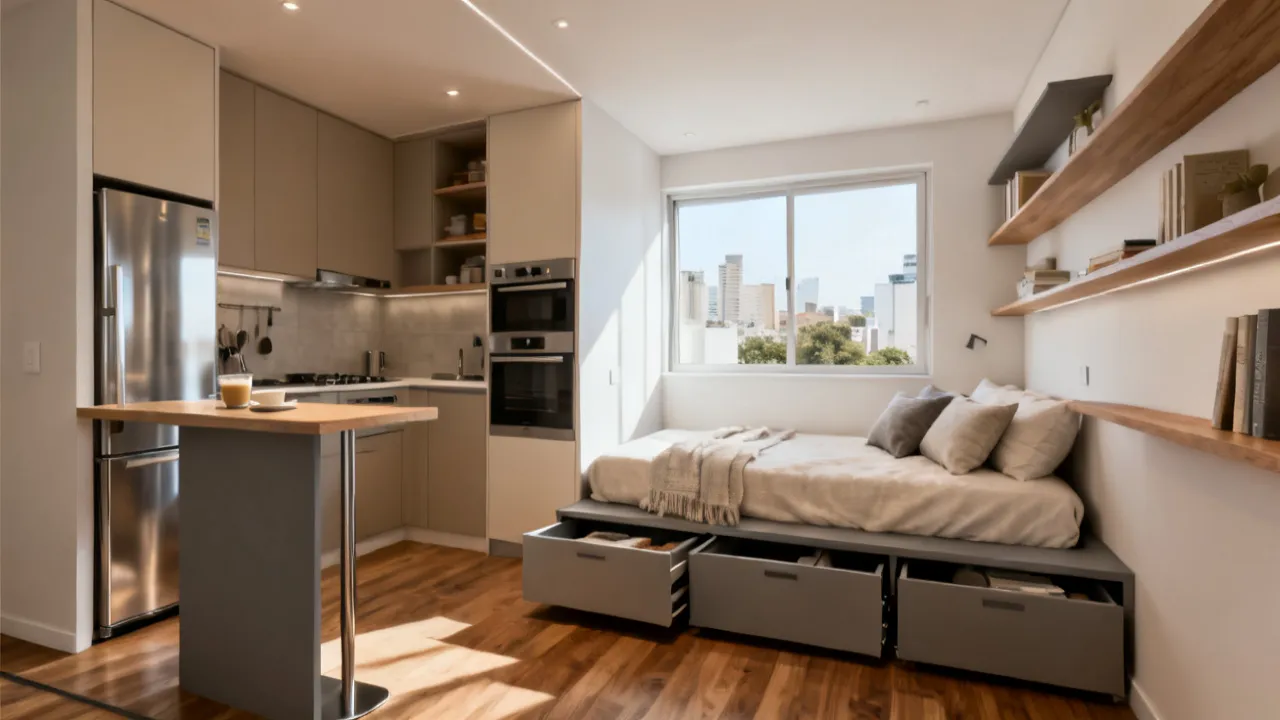
Este guia analisa como planejar e otimizar um apartamento de 14m2 em SP, com foco em layout, iluminação, marcenaria e escolhas de acabamentos. A seguir, contextualizamos o que significa “Apartamento 14m2 Sp” para quem busca eficiência de espaço, boa circulação e conforto no dia a dia em cidades brasileiras, além de critérios práticos para evitar erros comuns.
Este guia apresenta como usar um Simulador Minha Casa para planejar a compra ou regularização do imóvel com mais clareza. O texto explica, de forma objetiva, o que esse tipo de simulador faz, quais informações normalmente são solicitadas e como interpretar resultados com segurança. Também traz requisitos, condições e respostas a dúvidas comuns para orientar sua decisão.
Este guia explica como utilizar um Simulador Minha Casa de forma objetiva, para estimar parâmetros e organizar sua decisão. Em seguida, contextualiza o que normalmente envolve esse tipo de ferramenta: simulação de condições, critérios de análise e etapas de preparo. A leitura também aborda requisitos usuais e cuidados para evitar equívocos no processo habitacional.

