Este artículo explica cómo usar un Simulador Bb para evaluar alternativas financieras con criterio técnico. Se contextualiza objetivamente qué significa “simulador” en productos bancarios, qué variables suelen intervenir (comisiones, plazo, tasa y cuotas) y por qué conviene contrastar supuestos antes de tomar decisiones. Además, se presentan requisitos y un marco comparativo para evaluar proveedores de forma consistente.
Un Simulador Bb es, ante todo, una herramienta para estimar resultados financieros bajo supuestos controlados. Su valor práctico aparece cuando necesitas comparar escenarios (por ejemplo, plazo, monto, tipo de producto o condiciones asociadas) y quieres reducir la incertidumbre antes de hablar con un asesor. En este sentido, un buen simulador no “promete” resultados: produce proyecciones con parámetros que tú puedes auditar.
Desde una perspectiva de análisis de industria, lo importante es entender que la comparación no se limita a la cuota mensual. También influyen costos totales, la forma en que se aplican tasas o cargos, el calendario de pagos y las condiciones que pueden modificar el resultado si cambias el perfil del solicitante.
Cuando usas un Simulador Bb, normalmente revisas una combinación de variables. Aunque cada plataforma puede variar, en la práctica suelen aparecer elementos como:
Un enfoque profesional consiste en preguntarte: ¿qué parte del resultado depende de la tasa y qué parte depende de comisiones? Por ello, para comparar escenarios con seriedad, conviene pedir al simulador (o al proveedor) que muestre el desglose del cálculo.
Para ampliar el criterio, es útil entender que en muchos productos el costo total no es “lineal” respecto de una sola variable. Por ejemplo, variar el plazo puede reducir la cuota mensual, pero al mismo tiempo incrementar el costo de intereses acumulados. En paralelo, ciertos cargos pueden ser fijos (por ejemplo, una comisión de apertura) o porcentuales (por ejemplo, un cargo calculado sobre el saldo). Esto hace que dos simulaciones con “cuotas parecidas” tengan costos totales diferentes.
En análisis experto también se considera cómo se comporta el producto si la tasa es fija o variable. Si es variable, el simulador suele trabajar con un supuesto de trayectoria (a veces implícito). Si ese supuesto no coincide con lo que efectivamente regirá en el futuro, el resultado proyectado se desvía. Lo recomendable, en ese caso, es solicitar un escenario alternativo: por ejemplo, “si la tasa sube” o “si se mantiene” según una lógica razonable.
En la industria bancaria, es común que el simulador se utilice para pre-evaluación. En cambio, la aprobación real puede incorporar datos adicionales no contemplados en el cálculo preliminar, como evaluación de riesgo, historial, condiciones contractuales vigentes y límites regulatorios internos.
Por eso, el Simulador Bb debe tratarse como un instrumento de planificación, no como una decisión final. Si el resultado te parece especialmente favorable, el siguiente paso responsable es confirmar los supuestos: que el valor de la tasa utilizada coincide con la oferta aplicable y que las comisiones consideradas son las efectivamente vigentes para tu perfil.
Para evitar una confusión típica, conviene distinguir dos niveles:
En ocasiones, el simulador muestra una tasa “desde” o sujeta a condiciones. Si tú no verificas el criterio de asignación (por ejemplo, perfil crediticio, antigüedad laboral, canal de originación, relación con la entidad), puedes diseñar una estrategia con supuestos incompletos. La buena práctica es pedir una oferta formal o una ficha de condiciones con los elementos que alimentan el cálculo.
Además, la etapa de aprobación suele incluir costos no siempre evidentes en la simulación, como cargos por seguros vinculados (si aplica), gastos de contratación, costo de formalización, y condiciones de penalidad por prepago o por cambios. No todas estas partidas aparecen siempre en el simulador. Por eso, lo prudente es tratar la simulación como una primera aproximación del costo, pero exigir la confirmación de cargos antes de comprometerte.
Una comparación útil no es “una cifra versus otra cifra”. Es un ejercicio de consistencia: si dos escenarios no comparten los mismos supuestos, la conclusión puede ser engañosa. En la práctica, un método robusto para evaluar el simulador es:
Este enfoque te permite identificar si la alternativa “barata” en cuota lo es también en costo total, o si la diferencia proviene de supuestos distintos.
Para reforzar la objetividad, conviene añadir un paso que muchos usuarios omiten: comparar el valor del dinero en el tiempo. Incluso si dos escenarios tienen el mismo costo total nominal, el momento en que se pagan los intereses y comisiones puede cambiar la carga financiera real. Si tu simulador ofrece flujo de caja o tabla de amortización, puedes evaluar el impacto temporal: no como “tasa de descuento profesional” necesariamente, pero al menos observando cómo se desplaza el pago de intereses.
Otra dimensión que vale la pena revisar es la sensibilidad a variables clave. Por ejemplo, si el producto se calcula con tasa variable, analiza escenarios con cambios pequeños pero realistas. Si el simulador no te permite eso, una alternativa es hacer simulaciones manuales ajustando el parámetro (tasa supuesta) para observar cuánto se mueve el costo total.
En términos prácticos, un usuario con disciplina puede construir una mini-matriz:
Así evitas caer en el sesgo de ver “la mejor cuota” y olvidar que la decisión financiera es una trayectoria, no solo un número mensual.
Cuando se habla de proveedores (en el sentido de la entidad o plataforma detrás del Simulador Bb), la calidad técnica se refleja en cómo maneja la transparencia:
En términos de gobernanza del usuario, esto se alinea con prácticas recomendadas de educación financiera y protección del consumidor promovidas por organismos internacionales. Como referencia general, marcos de educación financiera y transparencia se discuten en guías de OCDE/INFE y en materiales de autoridades financieras sobre divulgación de costos.
Si quieres “decidir con información más verificable”, tu criterio debe incluir el derecho a entender. Transparencia no significa que todo sea perfecto, sino que el proveedor te permita reconstruir la lógica del cálculo. Por ejemplo:
También importa la actualización. La tasa y las comisiones suelen cambiar con el tiempo. Un simulador “estático” que no refleje el valor vigente puede generar proyecciones desalineadas con la oferta real. Si el simulador no ofrece fecha de vigencia de parámetros, es razonable pedirla.
Otra expectativa razonable es la consistencia entre canales: si el simulador online arroja un valor y un asesor al mismo tiempo ofrece otra cifra sin justificar diferencia, la transparencia se debilita. Por ello, una buena práctica es exigir el desglose de supuestos en ambos canales y comparar el origen de la discrepancia.
Para que el Simulador Bb te sirva realmente en la toma de decisiones, necesitas mantener condiciones equivalentes entre escenarios. Algunas exigencias recurrentes son:
Para mejorar la comparabilidad, conviene evaluar dos aspectos adicionales:
En algunos productos, el saldo se actualiza según un mecanismo específico (por ejemplo, amortización lineal vs. francesa). Aunque el usuario no necesite memorizar fórmulas, sí debería preguntar cuál es el método de amortización que está usando el simulador. Ese detalle explica por qué la distribución de intereses puede cambiar incluso si cuota final o costo nominal se parecen.
Por último, si hay beneficios vinculados a condiciones (por ejemplo, descuento por nómina, descuento por uso de canales digitales, tasa preferencial por relación), asegúrate de que ambos escenarios los incluyan igual. Un escenario que “gana” por un beneficio de elegibilidad puede no ser sostenible si la condición no se cumple.
Un análisis experto sugiere pensar en tres capas:
Esta secuencia evita decisiones impulsivas basadas en proyecciones y reduce el riesgo de sorpresa al momento de firmar.
Para que la planificación sea útil, no basta con mirar la cuota en el “escenario base”. Una planificación responsable considera al menos:
Además, conviene conectar la planificación con tu estado actual de liquidez. Un error común es decidir por la cuota mensual “cómoda” sin contabilizar otros compromisos (créditos vigentes, tarjetas, gastos fijos, y costos recurrentes). Un simulador, incluso perfecto, no reemplaza una mirada de la totalidad del presupuesto.
| Fase | Qué comparar | Señales de calidad técnica | Requisitos/condiciones |
|---|---|---|---|
| 1. Preparación de escenarios | Monto y plazo seleccionados | Parámetros visibles y consistentes | Usar el mismo tipo de producto; fijar supuestos |
| 2. Revisión del cálculo | Cuota, costo total y desglose | Explicación del método y componentes | Verificar si incluye comisiones y cargos |
| 3. Validación con el proveedor | Condiciones contractuales reales | Coincidencia entre supuestos del simulador y oferta | Confirmar tasa aplicable y vigencia |
| 4. Decisión y planificación | Sostenibilidad del flujo de caja | Proyección prudente, considerando escenarios adversos | Asumir que puede existir variación según perfil |
Para aprovechar de verdad un Simulador Bb, sigue un procedimiento simple pero disciplinado:
Si quieres elevar el rigor un nivel más, añade tres acciones:
Un simulador útil suele permitir descargar o visualizar el detalle de cuotas. Si no lo ofrece, considera preguntar o usar una herramienta que lo haga. La transparencia no es un lujo: es parte de la capacidad de decisión.
En muchos productos, existen requisitos previos para que la simulación sea útil y para que la oferta sea coherente con el perfil. Aunque los detalles varían por proveedor y producto, conviene considerar:
Este apartado no busca imponer reglas universales; más bien ayuda a que el usuario llegue a la conversación con el proveedor con preguntas pertinentes.
Para que la conversación sea productiva, una recomendación es llevar una “lista de verificación” con los mismos elementos que aparecen en el simulador. Si el simulador muestra, por ejemplo, comisión de apertura, debes preguntar cómo se cobrará en tu caso específico: al inicio, prorrateada, incluida en el desembolso o cobrada por separado. Ese nivel de detalle evita sorpresas.
También es importante que el usuario entienda el significado de ciertos supuestos. Ejemplo: si el simulador supone “ausencia de mora”, en la práctica debe considerarse qué ocurre ante retrasos. No es para alarmarse, sino para evaluar tu tolerancia. Una tasa puede parecer adecuada, pero una penalidad alta por atraso, o un mecanismo de recálculo, puede empeorar la situación si ocurre un evento adverso.
En cuanto a cumplimiento, muchas jurisdicciones buscan asegurar que se divulguen los costos y que el usuario reciba información antes de contratar. Sin embargo, la implementación concreta depende de la entidad. Por eso, aunque el simulador te ayude a comprender, el contrato y sus anexos (fichas, tarifarios, condiciones generales) siguen siendo el “punto de verdad”.
No necesariamente. Un Simulador Bb normalmente entrega una estimación basada en supuestos. Los resultados finales dependen de la oferta vigente y de la validación del proveedor con tu información.
Revisa el costo total estimado, el desglose de comisiones y el modelo de tasa. Dos escenarios pueden dar cuotas similares con costos totales distintos si los cargos se calculan de manera diferente.
Mantén constantes las variables que no quieras analizar (por ejemplo, mismo monto y mismo tipo de producto). Luego cambia solo el parámetro objetivo (plazo o tasa, según el caso). Verifica que ambos escenarios usen supuestos comparables.
Puede deberse a diferencias en la tasa aplicada, comisiones vigentes, condiciones del contrato, perfil de riesgo o la forma en que el proveedor integra ciertos cargos. Por eso es crucial confirmar supuestos cuando avances de la simulación a la oferta.
Depende de cómo esté configurado el simulador y del producto seleccionado. Lo recomendable es revisar qué partidas se incluyen explícitamente y cuáles pueden aparecer como costos adicionales en la etapa contractual.
Puede ayudar a decidir con información preliminar, pero la decisión responsable requiere validar condiciones del contrato y evaluar tu capacidad de pago. Úsalo como herramienta de planificación, no como sustituto del análisis completo.
En el ecosistema bancario, los simuladores se han convertido en un componente del recorrido del cliente porque reducen fricción: permiten entender rápidamente magnitudes y costos. Sin embargo, la industria también reconoce que la claridad del cálculo importa. Un simulador robusto debe:
Este enfoque se relaciona con objetivos regulatorios y de educación financiera: topar la capacidad del usuario para tomar decisiones informadas. Para una visión general sobre educación financiera y criterios de transparencia, se pueden consultar publicaciones de OCDE/INFE sobre alfabetización financiera y prácticas de divulgación.
Para profundizar el “journey”, vale la pena observar que los simuladores también pueden influir en cómo el usuario se informa. Si la interfaz y el lenguaje son confusos (por ejemplo, si muestran indicadores no comparables o costos que aparecen como “detalles”, sin destacarlos), entonces el simulador puede contribuir a decisiones menos racionales. Por el contrario, un simulador diseñado con buenas prácticas de comunicación—por ejemplo, mostrando el costo total con la misma visibilidad que la cuota—ayuda a que el usuario entienda el “costo real” de su elección.
Adicionalmente, los simuladores suelen ser el primer punto donde el usuario aprende sobre la relación entre variables. Una mejora común en la industria es incorporar “mensajes de aprendizaje”: por ejemplo, avisar que extender el plazo típicamente reduce la cuota pero aumenta el interés total. No se trata de asustar, sino de educar con precisión y sin manipulación.
Como experto en análisis de productos, observo que muchos usuarios se enfocan en un solo número. Para evitar ese sesgo, aplica una lectura más completa:
Un Simulador Bb bien diseñado facilita esa lectura si permite ver la composición del resultado.
Para una lectura aún más rigurosa, conviene distinguir entre:
La simplificación “mi cuota es X, por tanto es conveniente” suele fallar cuando existen cargos iniciales relevantes o cuando el plazo se alarga. Un indicador de buena práctica es revisar si el costo total aumenta de forma “dramática” cuando cambias el plazo. Si lo hace, significa que el componente de intereses es predominante y debes preguntarte si la menor cuota compensa ese aumento.
También debes prestar atención a cómo se interpreta el resultado cuando el producto se expresa en cuotas. Dos escenarios con la misma tasa pueden producir resultados diferentes por el calendario de pagos o por la manera de redondear. En montos altos, esos detalles importan.
Más allá del cálculo, la calidad del servicio afecta la decisión. Si el Simulador Bb conduce a una conversación comercial o técnica, presta atención a:
En procesos bien administrados, la simulación no “oculta” información: abre el diálogo con datos verificables.
Una forma práctica de evaluar esta calidad es observar si el proveedor:
Si el proveedor responde con vaguedades (por ejemplo, “es así porque sí” o “depende”, sin mostrar números), entonces la información verificable se reduce. En ese caso, tu decisión debe ser más cauta o, directamente, debes pedir los documentos que respalden los parámetros.
El objetivo no es desconfiar automáticamente. Es exigir consistencia. La experiencia del usuario y la calidad del servicio se reflejan en la capacidad del proveedor de “traducir” el cálculo del simulador al contrato y a tus condiciones reales.
Una estructura útil para decidir con calma es:
Este método reduce la probabilidad de elegir por impulso debido a una proyección favorable en un único indicador.
Para aterrizar el marco, puedes convertirlo en preguntas concretas que lleves a la mesa con el proveedor:
Si responden con números y documentos, tu capacidad de decisión se vuelve mucho más verificable. Si responden de forma abstracta, estás trabajando con incertidumbre.
Para sustentar la importancia de la transparencia, la OCDE/INFE ha trabajado ampliamente en marcos de educación financiera y alfabetización del usuario. Además, los reguladores financieros suelen publicar guías sobre divulgación de costos, estandarización de información y protección al consumidor en productos bancarios y crediticios. Como referencia general, consulta los materiales de:
Estas referencias no sustituyen la oferta específica del proveedor, pero orientan el criterio para exigir claridad en supuestos y costos.
En términos de práctica, también puedes usar marcos de “comparabilidad” que surgen en educación financiera: identificar el componente que cambia, mantener lo demás constante y exigir que la misma métrica se utilice para todas las alternativas. Eso es, en esencia, lo que un simulador de calidad debería facilitar.
El Simulador Bb es una herramienta que, bien utilizada, te ayuda a comparar alternativas con un nivel mayor de rigor. El beneficio clave aparece cuando tratas la simulación como un punto de partida: revisas variables, exiges desglose, contrastas supuestos y luego validas condiciones contractuales. Así, tu decisión deja de basarse en intuiciones y se apoya en información entendible, verificable y coherente con el producto.
En última instancia, “decidir con información más verificable” no significa eliminar toda incertidumbre—ningún crédito la elimina—sino mejorar la calidad de tus premisas. Cuando los parámetros están claros, cuando los costos se descomponen y cuando la oferta real coincide con los supuestos, tu elección se vuelve más sólida. Y eso es, precisamente, el tipo de valor que un simulador debe darte: no solo una cifra, sino una base para preguntar, comparar y confirmar.



El Simulador Bb te ayuda a tomar decisiones top informadas antes de jugar, ajustando variables y revisando resultados con criterio. En este artículo se explica de forma objetiva qué suele buscar el usuario al usar simuladores similares, por qué se comparan opciones, y cómo interpretar la información del sistema. También se detallan condiciones habituales y requisitos para aprovecharlo con seguridad y precisión.
Esta guía explica cómo usar un Simulador Bb para evaluar escenarios y tomar decisiones con mayor claridad. En el fondo, el concepto de simulación se basa en ajustar variables y observar resultados estimados, lo que resulta útil en procesos de planificación, comparación y control. Desde una perspectiva objetiva, se revisa qué es, para qué sirve y qué límites conviene entender antes de operar.
Este artículo explica cómo usar un Simulador Bb para evaluar alternativas financieras con criterio técnico. Se contextualiza objetivamente qué significa “simulador” en productos bancarios, qué variables suelen intervenir (comisiones, plazo, tasa y cuotas) y por qué conviene contrastar supuestos antes de tomar decisiones. Además, se presentan requisitos y un marco comparativo para evaluar proveedores de forma consistente.
Esta guía explica cómo funciona un Simulador Bb y cómo aplicarlo con criterios técnicos y de calidad. Se revisa el contexto del uso de simuladores en entornos comerciales, se definen requisitos típicos (datos, compatibilidad, validación) y se aclaran puntos críticos para tomar decisiones informadas. El enfoque es objetivo y orientado a buenas prácticas.
El Simulador Bb te ayuda a estimar escenarios y comparar alternativas antes de tomar una decisión. En esta guía, analizamos de forma objetiva qué suele implicar un simulador de este tipo, cómo se usa para revisar variables, qué considerar sobre proveedor y compatibilidad, y qué requisitos conviene verificar. El objetivo es que tu evaluación sea clara, trazable y coherente.
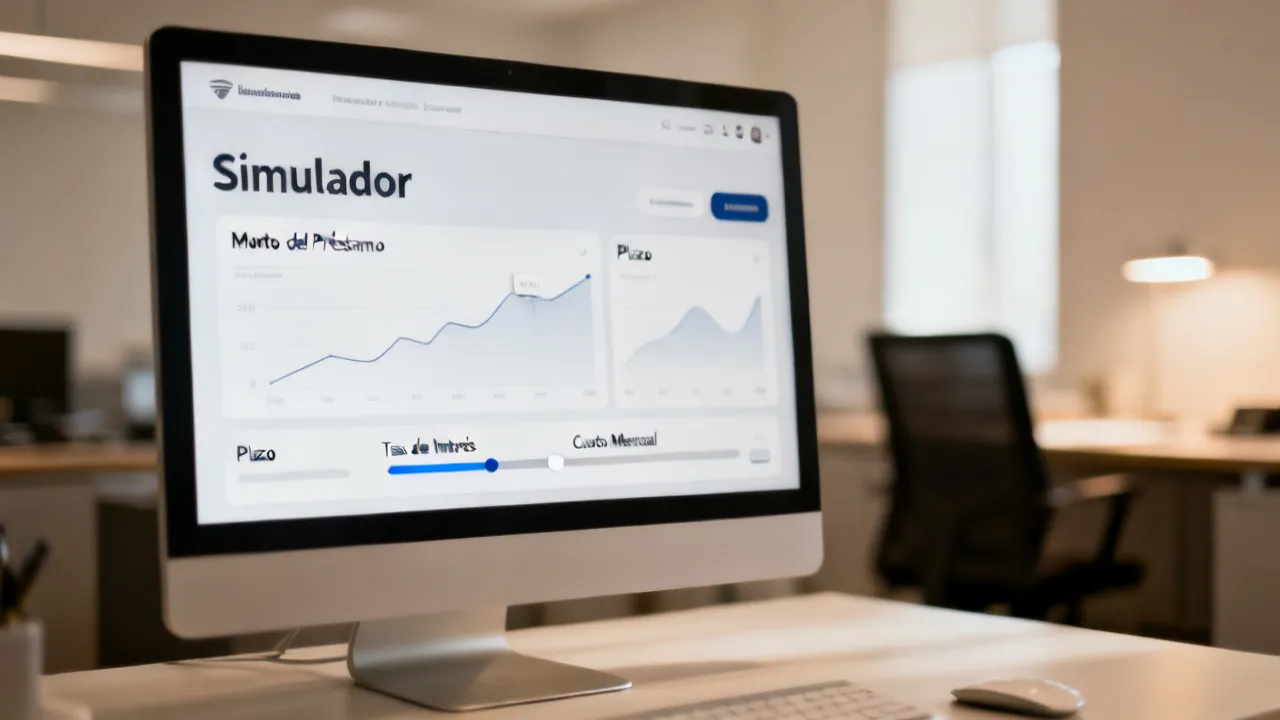
Este artículo explica cómo usar un Simulador Bb de forma práctica y responsable para estimar escenarios financieros antes de tomar decisiones. Se revisa, de manera objetiva, qué son los simuladores, qué datos suelen solicitar, por qué los resultados pueden variar y cómo interpretar plazos, cuotas e intereses según el perfil del usuario y las condiciones vigentes del proveedor.

