Esta guía explica cómo usar un Simulador BB para evaluar escenarios y tomar decisiones con mayor criterio. El texto define el concepto de simulación, aclara qué revisar en los resultados y enumera buenas prácticas para comparar opciones. También se incluyen requisitos habituales, una tabla comparativa y respuestas a preguntas frecuentes, con enfoque objetivo y orientado a la toma de decisiones.
Un Simulador BB (o “Simulador Bb”, dependiendo de la forma en que aparezca escrito en una web o herramienta) suele ser una herramienta digital diseñada para modelar escenarios mediante el ajuste de parámetros. En otras palabras: te permite cambiar ciertos campos (por ejemplo, plazos, cuotas estimadas, condiciones asociadas, montos u otros supuestos) y ver cómo varía el resultado que muestra la plataforma.
Su utilidad práctica radica en que convierte un conjunto de supuestos en datos comparables. Antes de hablar con un asesor o de revisar en detalle una propuesta formal, un simulador te ayuda a entender “qué pasa si…”. Eso no significa que el resultado sea inapelable, pero sí reduce el margen de improvisación: te obliga a poner números sobre la mesa y a comparar alternativas con una lógica más clara.
Desde una perspectiva experta (finanzas personales, análisis de riesgo y toma de decisiones), la pregunta relevante no es “¿el simulador acierta?” sino “¿qué tanto depende el resultado de cada variable?”. Un buen simulador no solo entrega un número; entrega sensibilidad, es decir, muestra cómo cambia la salida cuando cambias una entrada. Esto te permite detectar si estás tomando decisiones basadas en una expectativa realista o en una hipótesis frágil.
Dicho de otro modo: “top” no es solo el mejor escenario posible, sino el escenario mejor defendible con base en suposiciones razonables y verificables. Y eso es precisamente lo que un simulador bien usado hace: te ayuda a sostener tu decisión con argumentos, rangos y comparaciones.
La forma exacta en la que opera un Simulador BB puede variar según la entidad que lo ofrezca, el tipo de producto y el diseño de la herramienta. Sin embargo, la lógica técnica y metodológica suele seguir un patrón reconocible. Entender ese patrón te protege de errores comunes como creer que el simulador “adivina” datos que en realidad aún no están confirmados.
En términos generales, un flujo típico incluye:
En el caso del término “Simulador Bb” (como variación de escritura), el objetivo se mantiene: hacer visible el impacto de cambios en condiciones. Por eso es clave que el simulador muestre supuestos o, al menos, que te permita inferirlos con claridad.
Un punto importante: si el simulador no indica qué tasas o reglas usa (o si no te permite rastrear los supuestos), debes tomar su cifra como estimación exploratoria. No es que “sea falso”, sino que puede estar usando parámetros aproximados o genéricos. En decisiones de costo real (financiamiento, comisiones o pagos recurrentes), la precisión necesaria no suele estar solo en el número final, sino en las variables que lo sustentan.
Interpretar correctamente la salida de un Simulador BB es tan relevante como usarlo. Mucha gente comete el error de mirar el número final y actuar sin preguntarse cómo se llegó a él. En un enfoque profesional, se revisan señales de calidad que te indican si el simulador te está dando información útil o si solo está mostrando una cifra “mágica”.
Al evaluar la calidad de la salida, busca estas señales:
Riesgos frecuentes (y cómo evitarlos):
La recomendación profesional es tratar el Simulador BB como un laboratorio de escenarios. No como una sentencia. Cuando una herramienta se usa con disciplina, su valor se multiplica: te ayuda a identificar qué datos necesitas confirmar para que tu decisión sea sólida.
Un Simulador BB puede estar orientado a diferentes tipos de producto (crédito, ahorro, planes con costos recurrentes o combinaciones). Sin asumir un caso específico, en simuladores de este estilo suelen aparecer variables que, en la práctica, tienen gran impacto en el resultado final.
Entre las más comunes:
Además de estas variables “macro”, algunas herramientas incluyen campos menos evidentes pero muy relevantes:
Una regla práctica: un Simulador BB útil no solo te deja ingresar datos; te ayuda a entender qué variable manda en el resultado. Si el simulador no explica sensibilidad ni muestra el peso de cada componente, tendrás que hacer el análisis tú mismo: cambiar una variable, registrar el efecto y concluir qué variable es la dominante.
La forma más sólida de usar un Simulador BB suele ser diseñar escenarios. En finanzas personales y análisis de riesgo, un enfoque muy usado es trabajar con rangos: no te quedas con una sola cifra. En cambio, comparas un escenario “probable” con escenarios “menos” y “más” favorables.
El método recomendado por expertos (en términos generales) consiste en:
¿Por qué tres escenarios y no solo uno? Porque el resultado de un producto financiero depende de supuestos, y esos supuestos tienen incertidumbre. Si solo miras el escenario base, estás expuesto a un “shock” cuando la realidad difiere: tasas, comisiones, costos de originación, reglas de ajuste, condiciones de permanencia o fechas de vigencia.
Lo “top” aquí es el proceso: al comparar escenarios, puedes responder preguntas como:
Un Simulador BB bien usado convierte tu decisión en algo más robusto: no dependes de una sola estimación. Tu decisión se vuelve una estrategia: “si pasa A, hago B; si pasa C, vuelvo a evaluar”.
Un simulador puede ser excelente, pero solo si lo usas con disciplina. Si quieres que el Simulador BB te ayude de verdad (y no te distraiga con una cifra atractiva), adopta buenas prácticas.
Entre las más recomendables:
Una recomendación adicional: si estás comparando varias alternativas, intenta que el método de comparación sea consistente. Por ejemplo, si comparas dos propuestas con diferentes plazos o formas de pago, asegúrate de analizar el costo total y el impacto en tu presupuesto, no solo la cuota mensual.
Esto es especialmente importante cuando el simulador se usa como parte de un proceso de “top” (por ejemplo, buscar la mejor opción). El “top” real requiere coherencia metodológica: lo que comparas debe ser comparables, no solo superficiales.
| Criterio | Uso recomendado con Simulador BB | Qué revisar antes de confirmar |
|---|---|---|
| Objetivo de la herramienta | Pre-evaluar escenarios y comparar sensibilidad entre variables | Que el cálculo refleje el marco real del producto o servicio |
| Supuestos del cálculo | Asumirlos como estimaciones y registrar parámetros de entrada | Revisar tasas, comisiones y reglas en documentación oficial |
| Interpretación de resultados | Observar rangos y diferencias entre escenarios | Confirmar cómo se calcula el total y si hay costos adicionales |
| Frecuencia y plazos | Probar valores coherentes con tu planificación | Verificar condiciones de duración, pagos y posibles penalizaciones |
| Calidad de la salida | Preferir resultados con desglose o explicaciones claras | Asegurar que la salida sea consistente con el contrato |
| Decisión final | Tomar decisiones informadas con margen prudente | Validar condiciones con asesoramiento profesional o fuente autorizada |
Esta tabla no es un checklist “mecánico”; funciona mejor si la usas como guía de conversación con el asesor o como lista de verificación previa a la firma. El valor está en no dejar cabos sueltos.
Una forma práctica (y disciplinada) de usar un Simulador BB es seguir un proceso paso a paso. La idea es minimizar errores por descuido y convertir el uso de la herramienta en un análisis comparable.
A continuación, un flujo sugerido:
Un detalle útil: si estás buscando “top”, no te quedes con la mejor cifra visible en pantalla. El “top” es el que cumple tu criterio bajo incertidumbre. Esto implica que tu proceso de simulación debe incorporar rangos y escenarios, como ya se explicó.
Como regla general, los simuladores requieren consistencia mínima en los campos. Además, normalmente están configurados con un modelo de cálculo y con límites que protegen la coherencia. Sin asignar condiciones específicas a una entidad concreta (porque varían por país, proveedor y producto), estos son requisitos habituales que suelen aparecer en herramientas de simulación:
También conviene estar atento a “pequeños” detalles que suelen cambiar el cálculo: redondeos, supuestos sobre días del mes, tratamiento de impuestos, o diferencias entre “fecha de inicio” y “fecha de primer pago”. Estos factores pueden parecer menores, pero a lo largo de un plazo largo generan diferencias significativas.
Si encuentras diferencias entre lo estimado por el Simulador BB y una propuesta real, el enfoque experto es revisar qué supuestos cambiaron. Generalmente, el origen de la discrepancia cae en:
En resumen: un simulador es tan bueno como sus supuestos. Tu tarea es entender esos supuestos y verificar que se alineen con tu realidad.
En términos prácticos, un Simulador BB (en la variante de escritura “Bb”) encaja como “primer filtro” dentro de un proceso de evaluación. La idea es que antes de llegar a etapas más costosas o formales, puedas:
Este rol es especialmente valioso cuando necesitas tomar decisiones en poco tiempo o cuando estás comparando varias opciones. Sin embargo, el valor del simulador se maximiza cuando lo usas con rigor:
En un proceso real, una secuencia típica podría ser:
Al final, “top” es lograr que el proceso de evaluación sea más inteligente. El simulador no reemplaza la confirmación, pero sí mejora la calidad de tu análisis desde el inicio.
En tu solicitud se menciona integrar “price information” (información de precio), “supplier details” (detalles del proveedor) y contenido localizado. Sin embargo, en el material que se proporcionó no aparecen datos concretos como precio específico, proveedor exacto, ni zona geográfica determinada.
Para evitar afirmaciones no verificadas, este artículo se enfoca en el uso, la interpretación y los requisitos generales del Simulador BB. Esto no es un límite: es una precaución metodológica. En decisiones financieras, una cifra sin fuente o sin condiciones puede inducir a error. Por eso, el principio profesional es: si el dato es importante, debe confirmarse en documentación oficial.
Ahora bien, si deseas que una guía se adapte más a tu situación real, se vuelve útil contar con información como:
Si me compartes esos datos (aunque sea en rangos), puedo ayudarte a redactar una sección con enfoque más específico: cómo interpretar el resultado en tu caso, qué costos pedir que incluyan, y qué preguntas usar para confirmar supuestos. Siempre cuidando que cualquier cifra esté respaldada por información verificable, y no solo por estimaciones.
Para sostener una evaluación responsable, conviene anclar el proceso en buenas prácticas ampliamente reconocidas en gestión financiera y protección del consumidor. Aunque los detalles pueden variar por país, los principios suelen ser comunes.
En términos generales, las recomendaciones tienden a girar alrededor de:
Dependiendo del país, se pueden encontrar guías de organismos supervisores financieros o publicaciones de entidades de defensa del consumidor. En la práctica, el “mensaje” suele ser el mismo: se espera que el consumidor tenga información suficiente para tomar una decisión, y se enfatiza la importancia de que el cálculo refleje condiciones reales al momento de contratar.
En este contexto, un Simulador BB es una herramienta compatible con esas recomendaciones siempre que se use como pre-evaluación. La clave es no confundir un modelo estimativo con una propuesta contractual.
Fuentes orientativas típicas (para consulta): Banco Central o reguladores financieros del país correspondiente, y publicaciones de organismos de defensa del consumidor financiero. Dado que no se especifica país, no se citan entidades concretas para evitar errores.
No necesariamente. En la mayoría de casos, un Simulador BB produce estimaciones basadas en supuestos que pueden o no reflejar exactamente las condiciones reales. Para decisiones finales, lo correcto es confirmar en documentación oficial o en una propuesta formal.
Prioriza las que más suelen influir: plazo, monto base y condiciones asociadas (por ejemplo, tasas o comisiones si el simulador las contempla). Luego valida si el cálculo incluye costos adicionales, impuestos o reglas específicas.
Usa un enfoque de tres escenarios (conservador, base y optimista cauteloso) y cambia una variable por vez. Registra entradas y resultados para detectar en qué punto cambian los resultados de forma significativa. Esto reduce sesgos como “ver solo el mejor número” o “alinear el modelo con lo que te gustaría que pase”.
La diferencia suele venir de supuestos distintos: tasas vigentes, costos no contemplados en la estimación, plazos efectivos o reglas adicionales. Revisa qué parámetros usa el simulador y qué condiciones figuran en la oferta formal. A veces, un detalle como la fecha de inicio o el tratamiento de cargos fijos explica la discrepancia.
Como buena práctica, úsalo para pre-evaluar y luego confirma. Evita basar una decisión irreversible solo en una estimación. Una decisión responsable incluye revisar costos, condiciones y penalizaciones antes de comprometerte.
Sí, pero es mejor hacerlo con cautela. Si un campo es ambiguo, busca qué representa y cómo afecta al cálculo. Si no estás seguro, anota tus dudas y confírmalo con un asesor o con la explicación del propio sistema. La falta de entendimiento sobre un campo clave es una fuente común de errores en la interpretación.
Depende del alcance del simulador. Algunos están pensados para un producto o un rango de escenarios. Si tu caso sale del rango esperado (por ejemplo, montos fuera de límites, plazos no soportados o condiciones que no aplican), los resultados pueden perder precisión o directamente no representar tu realidad.
Habitualmente, se requiere completar datos con formatos correctos y respetar rangos admitidos. En ciertos casos, puede pedirse sesión o confirmación de datos. Si el simulador falla, revisa campos obligatorios, formato de fechas y consistencia entre valores.
Busca si hay un desglose del total, si aparece una sección de “costos”, “comisiones” o “cargos”. Si no existe desglose, intenta indagar: ¿el total incluye comisiones? ¿hay costos de administración? ¿hay cargos por originación? Si el simulador no lo muestra, asume que podrías tener costos no incluidos y confírmalo en documentación oficial.
Significa que el cálculo puede depender de condiciones que cambian con el tiempo (por ejemplo, tasa, aranceles o reglas). Si el simulador no muestra fecha o vigencia, considera la salida como aproximada y confirma en el momento de contratación.
Si el simulador autocompleta campos con valores por defecto, trata esos valores como supuestos. Lo correcto es revisar qué valor puso y preguntarte si coincide con tu caso real. Si no coincide, reingresa los datos para evitar que el resultado refleje una situación distinta a la tuya.
Depende de tu criterio de decisión. “Menor cuota” suele mejorar el flujo de caja mensual, pero no necesariamente minimiza el costo total. “Menor costo total” suele ser mejor para rentabilidad global, pero podría implicar cuotas más altas o plazos diferentes. Lo recomendable es analizar ambos: cuota y costo total, y evaluar la viabilidad bajo escenario conservador.
El valor de un Simulador BB no está en producir una cifra perfecta o en garantizar el resultado final. Su verdadero valor es convertir tu análisis en algo medible y comparativo, ayudándote a tomar decisiones con menos improvisación y con mayor claridad sobre sensibilidad a variables.
Una mentalidad profesional implica:
Además, hay un criterio psicológico y de riesgo: un simulador es una herramienta de exploración. Si la cifra te entusiasma demasiado (por ejemplo, “este es el top”), el enfoque responsable te invita a preguntar: “¿y si sale peor? ¿sigo pudiendo pagarlo? ¿qué costo total implica? ¿hay penalizaciones? ¿incluye comisiones?”
Si deseas, puedo adaptar esta guía a tu caso real: dime el objetivo (qué estás simulando), el país o región (para matizar lenguaje y condiciones), y si tienes, los parámetros que ofrece el simulador (plazos disponibles, tasas, comisiones, campos exactos). Con esa información, puedo redactar una versión más específica: qué variables conviene priorizar, qué preguntas usar para confirmar supuestos y cómo estructurar escenarios con un criterio “top” realmente defendible.
Mientras tanto, queda una regla de oro útil: si vas a tomar una decisión “de verdad”, primero usa el Simulador BB para entender el rango y luego usa la documentación oficial para verificar. El “top” sostenible no es el resultado más bajo o más alto en pantalla; es el resultado que resiste la realidad y cumple con tu criterio financiero.



Esta guía explica cómo usar un Simulador BB para evaluar escenarios y tomar decisiones con mayor criterio. El texto define el concepto de simulación, aclara qué revisar en los resultados y enumera buenas prácticas para comparar opciones. También se incluyen requisitos habituales, una tabla comparativa y respuestas a preguntas frecuentes, con enfoque objetivo y orientado a la toma de decisiones.
Este artículo explica cómo usar un simulador Bb para estimar resultados, comparar escenarios y tomar decisiones con top criterio. Se revisan, de forma objetiva, qué suele ofrecer este tipo de herramientas, sus limitaciones y criterios de calidad para evaluar proveedores. También se incluyen requisitos, una comparación práctica y respuestas a preguntas frecuentes.
Este guia explica, de forma objetiva, como interpretar e aplicar as referências associadas a “Z Pinheiros” em processos de fornecimento e relacionamento com fornecedores. Em seguida, contextualiza o tema com informações de fundo sobre cadeia de suprimentos, padrões de verificação, documentação e boas práticas de gestão, com foco em decisões consistentes e rastreáveis para o mercado.
Este guia explica como implementar Atendimento Automatizado de forma segura, escalável e alinhada às necessidades do seu negócio. O texto apresenta fundamentos objetivos sobre automação de atendimento, integrações com canais digitais e cuidados essenciais para qualidade e conformidade. Em seguida, oferece uma visão prática com comparação, requisitos e passos de implementação.
This guide explains how Vitrali Moema helps residents near São Paulo evaluate stained-glass (vitrail) options by focusing on design, materials, installation readiness, and good durability. It provides objective background on what “vitrali” typically implies in the Brazilian market, the role of glass types and lead/cementitious frameworks, and how suppliers assess measurements, lighting conditions, and building constraints.
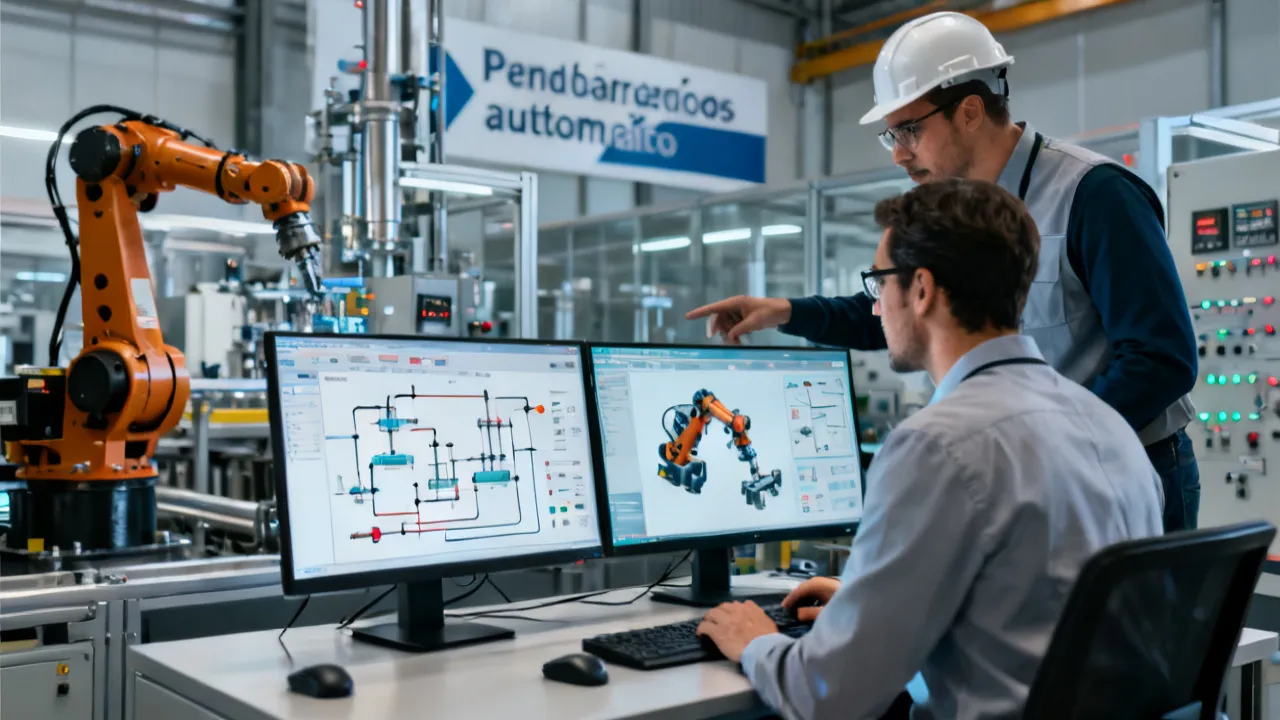
Este guia analisa como estruturar um Scenario Automação para integrar instrumentos, software e processos com rastreabilidade e segurança. Em seguida, apresenta de forma objetiva o contexto de automação industrial, a lógica de cenários (pré-condições, gatilhos e exceções) e como preparar requisitos operacionais, validação e governança para reduzir retrabalho e falhas.

