Este artículo explica cómo usar un Simulador Bb para estimar importes y tomar decisiones con criterio. Se describen, de forma objetiva, qué suele medir un simulador de presupuestos, qué variables influyen en los resultados y por qué conviene contrastar la cifra con la información oficial del proveedor. Además, se ofrecen criterios de evaluación, condiciones típicas y respuestas a preguntas frecuentes.
Un Simulador Bb está pensado para ayudarte a estimar un presupuesto a partir de datos de entrada (por ejemplo, plazo, condiciones, perfil o tipo de operación, según el caso). La clave profesional es comprender que un simulador ofrece un resultado orientativo, no una promesa contractual: el resultado final depende de la validación del proveedor y de la información que se confirme en el proceso formal.
Desde una perspectiva experta en análisis financiero y atención al cliente, la utilidad real del Simulador Bb se ve cuando lo usas como herramienta de comparación y preparación: te permite ensayar escenarios, detectar variables determinantes y llegar a la consulta con preguntas bien formuladas. Con ello, reduces fricciones y evitas decisiones basadas en un cálculo incompleto.
Además, un simulador bien diseñado suele funcionar como “traducción”: convierte requisitos abstractos (por ejemplo, condiciones, tasas, supuestos de periodo o perfiles) en números entendibles. Pero esa traducción nunca es perfecta: se apoya en un modelo y en datos disponibles en el momento de la simulación. Por eso, incluso cuando el simulador sea bastante preciso, el rigor exige contrastar.
En términos prácticos, un simulador calcula un resultado estimado usando una fórmula (o modelo) que combina parámetros. Dichos parámetros pueden incluir, según el servicio específico, elementos como coste total, cuotas, intereses, comisiones, vigencia del cálculo o condiciones asociadas al solicitante. El objetivo es mostrarte una proyección para que entiendas el impacto de cada variable.
Es importante mantener una lectura objetiva: si un dato falta o se introduce con aproximaciones, el resultado puede variar frente al resultado validado. Por eso, el valor del Simulador Bb no es “dar la cifra final”, sino ayudar a estructurar el análisis.
Simular también implica aceptar una “realidad parcial”. Por ejemplo, en presupuestos financieros a menudo se trabaja con supuestos como: tasas estimadas, periodos de referencia, calendario de pagos y cómo se incorporan ciertos gastos. Un simulador puede incorporar algunos de estos conceptos de forma automática (si el formulario lo hace visible), pero puede omitir o simplificar otros (si el usuario no proporciona datos adicionales). En el mejor de los casos, el simulador advierte de limitaciones; en el peor, el usuario asume una exactitud que no existe.
En un entorno profesional, la simulación se integra en una metodología: primero se estima con modelos; luego se valida con documentación; y finalmente se decide ajustando según el riesgo y los objetivos. Ese encaje entre estimación y verificación es lo que marca la diferencia entre una consulta “a ojo” y una decisión informada.
Cuando un usuario busca un Simulador Bb, normalmente pretende claridad rápida. Aun así, como analista conviene evaluar la herramienta con un checklist práctico:
En un entorno donde el usuario suele comparar opciones, la capacidad del simulador para mantener consistencia entre escenarios es un indicador de calidad. Si al modificar un parámetro el resultado “no se comporta” de manera lógica, conviene desconfiar y confirmar con el proveedor.
Un ejemplo típico de inconsistencia percibida por usuarios: “si aumento el plazo, debería bajar la cuota, pero el simulador me muestra que sube”. Esto puede ocurrir por reglas internas (periodos mínimos, cambios en comisiones, efectos de redondeo o modalidades distintas). Por eso es útil exigir claridad: el simulador puede tener razones legítimas, pero debe explicarlas o al menos permitir que el usuario entienda qué variable se está activando.
Otro punto profesional: la capacidad de reproducibilidad. Si guardas o repites el cálculo con los mismos parámetros, ¿obtienes el mismo resultado? Si no, puede significar que el simulador actualiza tasas automáticamente o que depende de variables temporales (fecha de cálculo, calendario o vigencia). En ese caso, la cifra no es “para siempre”; es una instantánea.
Sin entrar en afirmaciones no verificadas sobre un producto concreto, en la industria de simulación financiera suelen observarse variables recurrentes:
La recomendación profesional es tratar el Simulador Bb como “laboratorio”: cambia una variable cada vez y observa el efecto. Así distingues lo relevante de lo secundario.
Esto no es solo una técnica didáctica: es una herramienta de control. Si cambias dos variables simultáneamente y el resultado varía, no podrás atribuir la causa. En negociación o revisión posterior con el proveedor, esa falta de atribución te debilita. En cambio, si tienes sensibilidad por variable (por ejemplo, “cada mes adicional incrementa X en coste total” o “cada variación de importe produce un cambio aproximadamente proporcional en cuotas”), tu conversación gana solidez.
Además, es común que algunos simuladores incluyan escenarios “prefijados” o “recomendados”. Si eliges uno sin entender por qué, puedes estar aceptando un supuesto (por ejemplo, una modalidad de amortización concreta). La evaluación profesional exige revisar siempre qué se oculta tras los atajos.
Un patrón habitual en el sector es que el usuario llega a la consulta con una duda concreta: “¿cuánto me costará exactamente?”. En lugar de pedir una respuesta inmediata, el enfoque más sólido es llegar con un rango estimado y con preguntas sobre supuestos.
Una estrategia recomendada:
Este método te ayuda a tomar decisiones con criterio y a evitar malentendidos por información incompleta.
Para que la conversación sea realmente productiva, conviene preparar preguntas que apunten a “supuestos verificables”. Por ejemplo:
Un enfoque especialmente útil es solicitar que el proveedor confirme el cálculo “componente a componente”. Si el proveedor entrega una cifra final sin desglose y tú ya has identificado qué debería componer el coste (según el simulador), podrás detectar discrepancias con más rapidez. Así pasas de un diálogo “de números sueltos” a un diálogo “de lógica financiera”.
También conviene llevar una hoja simple con tres datos: (1) escenario base; (2) escenario alternativo; (3) hipótesis que crees que son críticas. Aunque suene básico, esa estructura reduce el tiempo de la llamada y mejora la calidad del intercambio.
Como apoyo, a continuación se incluye una comparación conceptual (sin enlaces) de cómo suelen comportarse diferentes escenarios en un proceso de simulación y validación. Los términos exactos dependen del producto concreto; verifica siempre la documentación oficial del proveedor.
| Escenario | Qué suele variar | Qué deberías revisar antes de continuar |
|---|---|---|
| Entrada con datos aproximados | Resultado estimado y desglose | Si el simulador advierte que es orientativo y qué datos faltan para la validación |
| Cambio de plazo | Cuotas periódicas y coste total | Cómo afecta la estructura del cálculo y si existen periodos mínimos |
| Cambio de importe | Base del cálculo y ajustes asociados | Si existen límites por elegibilidad o importes máximos |
| Escenario con comisiones/ajustes | Costes adicionales y ritmo de pagos | Si las comisiones se reflejan en el desglose o se incorporan a la estimación |
| Validación posterior por el proveedor | Confirmación del resultado final | Documentación requerida y condiciones definitivas (tarifas, tasas y vigencia) |
Para aumentar la utilidad práctica de esta tabla, conviene aplicarla a tus propios resultados. Es decir: no solo miras el “número final”, sino que te preguntas: “¿En cuál de estos escenarios estoy? ¿Estoy haciendo una simulación con aproximaciones? ¿Estoy cambiando el plazo? ¿He supuesto comisiones que no aparecen?”
Cuando el proveedor valida, muchas discrepancias suelen venir de cuatro fuentes: (a) diferencias en fechas de efecto; (b) tasas/comisiones actualizadas; (c) condiciones de elegibilidad no reflejadas en la simulación; (d) reglas internas para determinados rangos de importes o perfiles. Con la tabla mental anterior, puedes clasificar la discrepancia y pedir la corrección con más precisión.
Nota: Como no se han proporcionado datos adicionales específicos (por ejemplo, precio exacto, proveedor singular o localización concreta), esta sección se enfoca en un marco de verificación general, coherente con prácticas habituales del sector financiero y de servicios de simulación.
Fuentes de referencia recomendadas para confirmar supuestos: guías regulatorias y marcos de transparencia del sector financiero en España/UE, así como documentación oficial del proveedor del servicio. Para marcos regulatorios y principios de transparencia, suelen ser relevantes textos de autoridades supervisoras y normativa aplicable en la Unión Europea. Como ejemplo de referencia sectorial, consulta:
Guía paso a paso para usar el Simulador Bb con rigor:
Un matiz profesional: “validación formal” no es solo “que te lo confirmen por teléfono”. Idealmente implica una confirmación por un canal que deje constancia: email, documento previo, ficha normalizada o simulación oficial del proveedor con condiciones vigentes. Si el proveedor no puede entregar eso, al menos pide claridad sobre el procedimiento de verificación: qué datos se revisan, cómo se actualizan tasas y cuándo se considera el cálculo “final”.
También conviene observar el lenguaje del simulador. Si se expresa como “estimación” y ofrece advertencias, suele ser buena práctica leerlas. Muchos usuarios las omiten por rapidez; sin embargo, las advertencias suelen contener justo lo que necesitas para interpretar discrepancias. En otras palabras: si el simulador te da una pista sobre su límite, esa pista es una herramienta.
De forma general, cuando un usuario emplea un Simulador Bb para planificar, suelen aplicarse condiciones de este estilo:
Este conjunto de condiciones no solo es prudente; también es coherente con buenas prácticas de transparencia y con la manera en que se gestionan los resultados en procesos no vinculantes.
En la práctica, estas condiciones se traducen en un consejo: trátalo como una fase de diagnóstico, no como un contrato en miniatura. Si los datos introducidos no reflejan tu caso real (por ejemplo, si indicas una fecha distinta de la efectiva), el resultado no “falla”: simplemente está calculado bajo un marco que luego se corrige.
Hay además un componente humano: si el usuario no entiende o completa mal un dato, el simulador puede generar un número razonable para sus parámetros, pero ajeno a su necesidad real. Por ello, una buena experiencia de simulación también exige revisar campos, no solo mirar el resultado.
Un enfoque adicional: si estás comparando dos opciones, asegúrate de que cumples requisitos comunes para ambas. Si una opción depende de elegibilidad adicional o de un perfil distinto y otra no, la comparación puede ser injusta. En algunos casos, la simulación puede “normalizar” a un perfil estándar; si no hay equivalencia, conviene pedir confirmación antes de concluir.
En tu búsqueda del Simulador Bb, es frecuente querer un “precio” directo. Sin embargo, en simulación financiera el concepto de precio puede representarse de varias maneras: coste total estimado, suma de cuotas, o proyección de gasto con ciertos supuestos. Como experto, conviene distinguir entre:
Si el Simulador Bb no ofrece un desglose suficientemente detallado, es recomendable pedirlo en la etapa de confirmación. Esa transparencia suele ser decisiva para evaluar el coste real.
Además, conviene entender que “cuota” y “coste total” no siempre cuentan la misma historia. Por ejemplo, dos opciones pueden presentar una cuota similar al inicio, pero diferir en coste total por la estructura temporal de tasas y comisiones. Por tanto, un análisis profesional suele mirar ambos: (a) carga mensual; y (b) coste acumulado.
Otro punto: el coste puede expresarse con conceptos diferentes según el producto: coste financiero, coste asociado a comisiones, y en algunos casos costes de oportunidad o gastos adicionales vinculados al uso del servicio. Un simulador normalmente concentra lo financiero directo, pero puede no incluir gastos conexos (por ejemplo, determinados gastos administrativos no incorporados en el modelo del simulador). Cuando compares, solicita que se confirme qué incluye y qué excluye la cifra.
Si el simulador ofrece indicadores como “T.A.E.” u otros equivalentes (dependiendo del tipo de operación), es una señal útil para comparar de forma homogénea. Si no los ofrece, no significa que no existan: significa que tendrás que pedirlos o usar documentación del proveedor. En cualquier caso, la consistencia metodológica importa: comparar TAE con un indicador no equivalente suele conducir a conclusiones erróneas.
Un punto profesional es identificar el proveedor o la entidad detrás del simulador. En la práctica, un simulador puede estar:
Esta diferencia influye en la precisión. Por eso, aunque el Simulador Bb te dé un resultado consistente, la confirmación final debe hacerse con la documentación y condiciones del proveedor responsable.
Cuando el origen del simulador es el propio proveedor, es más probable que el resultado esté alineado con su lógica de tarificación. Aun así, pueden existir diferencias por vigencia o por datos no disponibles en la simulación. Cuando el origen es genérico o de terceros, el modelo puede aproximar reglas sin capturar particularidades del caso. Por eso, en un escenario real, el origen no es un detalle: es una variable de confianza.
También importa quién controla el canal. Si el simulador está en una web del proveedor, la trazabilidad suele ser mayor. Si está embebido en una página secundaria o como herramienta de marketing, el contexto puede variar (por ejemplo, con campañas con condiciones específicas). Un analista no confía solo en el número: confía en el marco.
En atención al cliente, esta distinción afecta la calidad de la respuesta. Un proveedor que gestiona el simulador puede explicarte exactamente por qué el resultado es como es. En cambio, si el simulador es externo, podrían limitarse a confirmar la coherencia y derivarte a documentación general.
Tu solicitud incluye una regla de sustitución: “Anytime {city} or {country} appears in keywords, replace it with ‘nearby.’” En este caso no se han proporcionado ciudad o país en los keywords. Aun así, si tu intención es usar el Simulador Bb en un contexto local (por ejemplo, para gestionar trámites cercanos), el criterio profesional es el mismo: el cálculo depende del producto y sus condiciones, no de la proximidad geográfica. La localización suele influir más en disponibilidad de canales, horarios o documentación preferida que en el modelo de simulación.
Sin embargo, conviene matizar: aunque el cálculo no dependa “directamente” de una ciudad, puede existir dependencia indirecta por razones regulatorias, fiscales o de operativa del proveedor. Por ejemplo, algunas comisiones o documentos pueden variar según el país de residencia o según la normativa aplicable. En ese caso, la localización no altera la matemática del modelo, pero sí altera los parámetros incluidos.
Por ello, si el simulador te pregunta por residencia, nacionalidad u otros elementos, deberías tratarlos como parte del “modelo de elegibilidad”, no como un simple dato de formulario. Una lectura profesional implica entender que el simulador puede ser matemáticamente correcto pero condicional a reglas que varían por contexto legal y operativo.
Además, la experiencia del usuario puede cambiar: algunos canales de atención (presencial, teléfono, app) pueden estar disponibles de forma distinta según la zona. Aunque eso no modifique el coste estimado, sí afecta tu capacidad para completar la validación formal rápida y sin fricciones. Así, la localización influye en el proceso más que en el resultado.
Para sacar el máximo partido a un Simulador Bb, evita estos errores recurrentes:
En la práctica, muchos problemas se originan en la primera interacción: el usuario completa rápido, ve el número, y luego descubre que faltaba un dato clave. Si tu objetivo es “preparar” una conversación, dedica más tiempo a la coherencia de entradas que a la rapidez de la consulta.
Una técnica simple para reducir errores: valida que el simulador acepte el cálculo sin advertencias. Si hay mensajes de “dato no válido”, “rango fuera de valores” o “información incompleta”, el resultado puede ser interpretado como aproximación adicional. En un análisis profesional, esos mensajes se tratan como “banderas rojas” hasta que se resuelvan.
También conviene evitar el error psicológico de anclaje. Si una primera simulación arroja un número alto, el usuario puede sesgar la interpretación de escenarios posteriores. Por eso, generar un rango (como se sugería antes) y observar sensibilidad por variable ayuda a combatir sesgos.
Es una herramienta de estimación que calcula un resultado orientativo (por ejemplo, coste total y/o cuotas) a partir de datos de entrada. El resultado no suele sustituir la validación formal del proveedor.
Normalmente es una proyección basada en supuestos. La cifra final puede cambiar tras la verificación de condiciones, tasas, comisiones y datos confirmados.
Depende del servicio específico. En general, el simulador solicita parámetros como importe, plazo y otros condicionantes. La recomendación es introducir datos lo más precisos posible y coherentes con la documentación posterior.
Usa un escenario base y luego cambia una sola variable por vez. Así puedes atribuir el cambio de resultado a la variable modificada, manteniendo constantes el resto de supuestos.
Para una decisión final, lo más prudente es usar el simulador como guía y luego confirmar con el proveedor mediante la información contractual y el desglose completo de condiciones.
En simulación financiera, el modelo del cálculo suele depender del producto y sus parámetros. La localización puede afectar aspectos operativos (canales disponibles, tiempos o documentación preferida), pero no necesariamente la estructura del cálculo.
Puede ocurrir si hubo supuestos distintos, tasas o condiciones no actualizadas, comisiones no consideradas en la simulación o cambios en vigencia. Por eso conviene contrastar supuestos y solicitar desglose.
Si al modificar un parámetro el resultado no reacciona de forma lógica, si faltan supuestos clave en el desglose o si el simulador no aclara el carácter orientativo, es recomendable revisar los datos y confirmar condiciones.
La buena práctica es no “adivinar”. Si un campo no está claro (por ejemplo, modalidad de amortización, tipo de financiación, opciones de pago o carencias), detente y consulta. Un error de interpretación puede producir un resultado coherente con un supuesto que no es tu caso. La claridad previa evita correcciones posteriores.
Depende del producto y del modelo de simulación. Algunos simuladores pueden omitir costes eventuales (como cancelaciones anticipadas) porque no son “parte del escenario base” si no se produce la acción. Si ese coste puede afectarte, pide que se incorpore o que se te entregue la tabla de costes aplicable.
Para planificar, el simulador puede servir como estimación inicial siempre que lo uses como rango y que consideres un margen de incertidumbre. Si el presupuesto depende estrictamente de la cifra (por ejemplo, para cumplir un flujo de caja), conviene pedir una validación formal o una confirmación adicional antes de comprometer recursos.
Más allá del cálculo, un Simulador Bb cumple una función de gestión del riesgo de decisión. En consultoría y análisis de operaciones, se observa que cuando el usuario entiende “qué mueve el resultado”, la calidad de la decisión topa: se reduce la probabilidad de asumir costes inesperados y aumenta la capacidad de negociar o solicitar aclaraciones.
Desde una óptica de experiencia de cliente, también contribuye a disminuir la dependencia de explicaciones genéricas. El usuario llega con números y preguntas concretas, y el asesor puede centrarse en los puntos relevantes: supuestos, vigencias, y componentes del coste.
Por ello, la recomendación profesional es tratar el simulador como una fase del ciclo de decisión, no como el desenlace. Un buen simulador proporciona claridad; una buena confirmación contractual aporta certeza.
Vale la pena profundizar en esta idea: en muchas decisiones financieras, el principal riesgo no es la incertidumbre del coste en sí, sino la incertidumbre sobre el proceso. ¿Qué se considera en el coste? ¿Qué se excluye? ¿Qué cambia si la solicitud se valida con condiciones distintas a las supuestas?
La simulación reduce esa incertidumbre porque crea un “mapa” del cálculo. Incluso si el número final cambia, el mapa te ayuda a entender cómo se llega a él. Eso te permite negociar mejor, porque ya no discutes “el número”, discutes “la estructura”. Y cuando se discute la estructura, suele ser más fácil encontrar correcciones razonables: ajustar condiciones, pedir desglose, solicitar alternativas o clarificar supuestos.
Además, un simulador puede ayudar a detectar límites operativos. Por ejemplo: si con determinado plazo el simulador muestra un resultado que no escala suavemente, puede existir una regla de negocio (periodo mínimo, cambio de modalidad, estructura de pagos). Identificar esos umbrales antes de avanzar te evita sorpresas.
En un contexto empresarial, esto adquiere otro nivel. Una empresa suele decidir con impacto en tesorería. Si el simulador ofrece una proyección de cuotas, puedes modelar escenarios en tu propia planificación: ¿qué pasa con la caja si el escenario base varía? ¿qué margen de maniobra existe antes de que el pago sea incompatible con ingresos?
En decisiones personales, el mismo enfoque aplica a la estabilidad: el usuario puede priorizar cuota mensual y construir un plan de tolerancia al cambio (por ejemplo, “si sube un poco el coste total, aún puedo asumir la carga mensual”). El simulador se convierte entonces en un instrumento de resiliencia financiera.
Una manera profesional de usar el Simulador Bb es integrar resultados en un método de tres pasos: (1) estimación, (2) validación, (3) decisión.
1) Estimación (con rango y sensibilidad): realiza al menos un escenario base y uno o dos alternativos. Cambia una variable cada vez para entender sensibilidad. Decide con un criterio de rango: no solo “el número”, sino el “intervalo probable”.
2) Validación (con preguntas específicas): contacta con el proveedor y solicita confirmación del desglose. Enfócate en: vigencia, tasas y comisiones; fechas de efecto; condiciones de perfil. Pide que te expliquen cualquier diferencia relevante entre lo simulado y lo validado. Si el proveedor entrega un documento, conserva una copia o referencia.
3) Decisión (alineada con tus límites): compara el coste total y la cuota mensual contra tus límites. Considera además la estrategia: ¿prefieres menor coste total (aunque la cuota sea mayor) o menor cuota (aunque el coste total aumente)? ¿Hay alternativas? ¿Hay costes eventuales si cambias el plan? Responde estas preguntas antes de comprometer.
Este método no solo mejora la calidad de la decisión: reduce el estrés del proceso. Cuando tienes claridad sobre qué confirmaste y qué falta por confirmar, puedes gestionar el riesgo de forma activa.
Cuando el resultado del simulador no coincide con la validación del proveedor, suele haber una causa concreta. Para acelerar la solución, estas preguntas suelen ser efectivas:
El objetivo no es discutir por discutir. Es detectar el origen técnico de la diferencia. En muchos casos, la discrepancia no es una “equivocación”, sino una “diferencia de supuestos”. Si estableces los supuestos correctos, el proveedor puede actualizar el cálculo y alinearte una oferta más precisa.
El Simulador Bb puede ser una herramienta valiosa para estimar costes y preparar escenarios. Su mayor fortaleza es la capacidad de iterar y comparar con método. Aun así, el resultado debe considerarse orientativo y siempre sujeto a verificación y a las condiciones definitivas del proveedor.
Si aplicas el checklist (transparencia de parámetros, consistencia, revisión del desglose, y validación formal), obtendrás un análisis más robusto y podrás avanzar con mayor seguridad en tu planificación presupuestaria.
El valor final del simulador no está únicamente en el número que muestra, sino en lo que te permite hacer antes de firmar: entender variables, estructurar preguntas, evaluar riesgos y reducir la probabilidad de sorpresas. Esa es la diferencia entre una simulación como “pantallazo” y una simulación como herramienta estratégica.



Este artículo explica cómo usar un Simulador Bb para estimar importes y tomar decisiones con criterio. Se describen, de forma objetiva, qué suele medir un simulador de presupuestos, qué variables influyen en los resultados y por qué conviene contrastar la cifra con la información oficial del proveedor. Además, se ofrecen criterios de evaluación, condiciones típicas y respuestas a preguntas frecuentes.
This guide explains how “pg erle CNN” architectures work in real deployments, from dataset choices and training workflow to inference optimization and verification. The background covers what CNNs do, why data quality matters, and how pipeline constraints influence model accuracy, latency, and maintainability—using careful, objective framing aligned with industry practice.
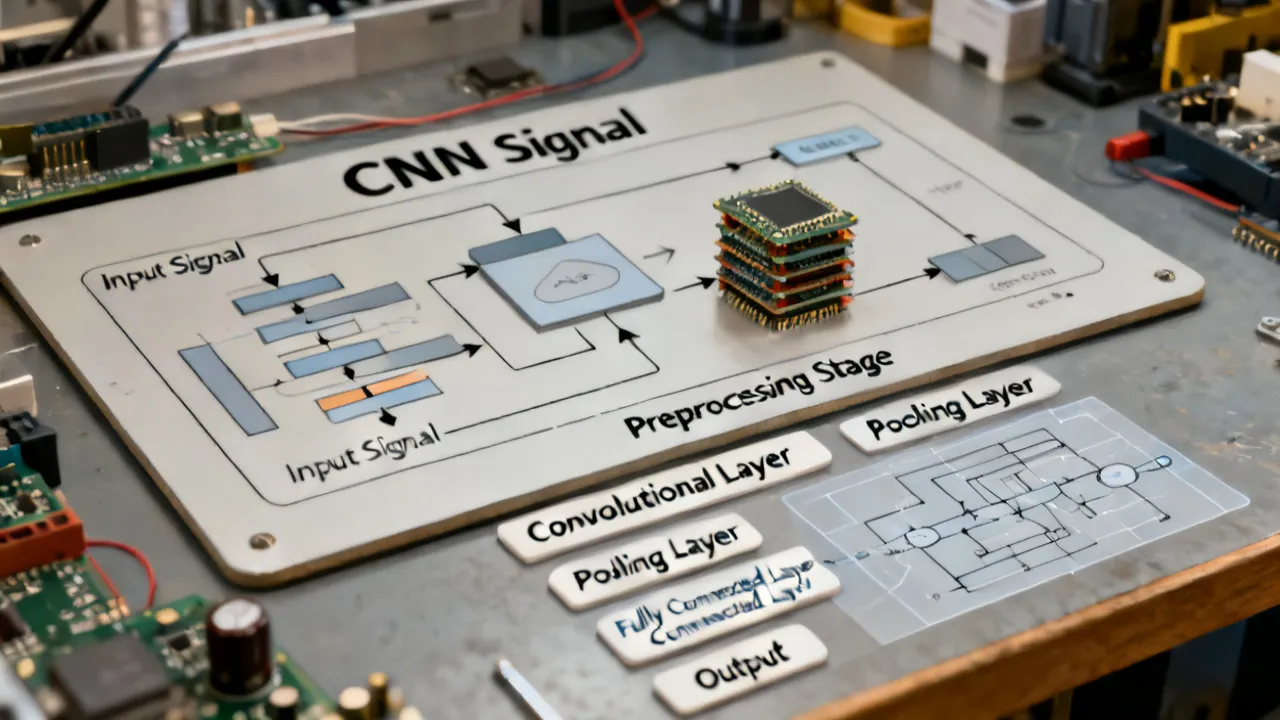
This guide explains how “Pg erle CNN” can be interpreted in real-world signal-processing and analytics workflows using convolutional neural networks (CNN). Objectively, it connects the idea of layered processing (“Pg erle”) with CNN feature extraction. You’ll also find a comparison table of common pipeline options, sourcing, requirements, and a clear set of conditions for implementation.
This guide explains the adult-content market’s structure, compliance expectations, and risk factors, focusing on how terms like Xnxx are discussed online. Objectively, keywords used for search often reflect browsing behavior, platform moderation, and regional enforcement patterns. The article also reviews buyer-side due diligence, supplier screening concepts, and practical safeguards for safer, policy-aligned engagement.
This guide explains how to evaluate supplier performance and lead times using the reference 13327049726. It provides objective background on how identifiers like this are commonly used in procurement workflows, what buyers should verify (capacity, QC, logistics readiness), and how pricing and supplier practices affect delivery reliability for industrial procurement decisions.
This guide explains how to evaluate supplier and pricing information tied to 13327049726, and how to verify that a quote aligns with operational requirements. Objectively, the keywords signal a contact-driven sourcing workflow—where numbers, documentation, and supplier capability matter. The article outlines what to check, how to compare offers, and what conditions reduce risk.

